Giải thích đề xuất đơn giản hóa Tiêu chuẩn báo cáo phát triển bền vững Châu Âu (ESRS) - Các công ty Nhật Bản nên phản ứng như thế nào với các sửa đổi đối với CSRD?


Giám đốc Viện Nghiên cứu Zeroboard, Tomoo Machiba
Josephalisa Michelle
Tiêu chuẩn Báo cáo Bền vững Châu Âu (ESRS), đóng vai trò là tiêu chuẩn công bố thông tin theo Chỉ thị Báo cáo Bền vững Doanh nghiệp (CSRD), đã được xem xét đơn giản hóa kể từ khi Liên minh Châu Âu (EU) công bố phần đầu tiên của "Gói Omnibus" vào tháng 2 năm 2025. Bản dự thảo sửa đổi đã được công bố vào đầu 7 , và ý kiến đóng góp của công chúng được chấp nhận đến 29 9. Bài viết này giới thiệu bối cảnh sửa đổi ESRS, phác thảo đề xuất đơn giản hóa, các điểm gây tranh cãi dẫn đến việc hoàn thiện và đưa ra các gợi ý về cách các công ty Nhật Bản hoạt động kinh doanh tại Châu Âu và có thể thuộc phạm vi điều chỉnh của CSRD nên phản hồi.
Thành lập và thành phần của CSRD/ESRS
Tại EU, kể từ khi Quy định Kinh tế Mới (NRE) được ban hành tại Pháp năm 2000, đã có một phong trào lập pháp hóa việc công bố thông tin bền vững tự nguyện dựa trên các hướng dẫn của Sáng kiến Báo cáo Toàn cầu (GRI) (nay là Tiêu chuẩn GRI) và các tiêu chuẩn khác, và vào năm 2014, Chỉ thị Báo cáo Phi tài chính của EU (NFRD) đã được ban hành, áp dụng cho các công ty niêm yết có từ 500 nhân viên trở lên. Vào tháng 1 năm 2023, Chỉ thị Báo cáo Bền vững Doanh nghiệp (CSRD), mở rộng đáng kể phạm vi các công ty phải tuân thủ nghĩa vụ báo cáo, đã có hiệu lực, và Tiêu chuẩn Báo cáo Bền vững Châu Âu (ESRS) đã được thiết lập như một bộ các yêu cầu công bố chi tiết.
Mục đích chính của CSRD, như một phần của Thỏa thuận Xanh Châu Âu, là hỗ trợ việc thực hiện các mục tiêu về khí hậu và phát triển bền vững của EU, bao gồm giảm 55% lượng khí thải nhà kính (so với mức năm 1990) vào năm 2030, bằng cách cung cấp cho các nhà đầu tư, công dân và các bên liên quan khác thông tin đáng tin cậy và có thể so sánh được về tính bền vững của doanh nghiệp, từ đó cho phép đưa ra quyết định hợp lý trong các lĩnh vực như hành vi đầu tư và tiêu dùng dựa trên dữ liệu. Vì CSRD không chỉ áp dụng cho khoảng 5 công ty trong EU mà còn cho các công ty ngoài EU có công ty con hoặc văn phòng tại EU, nên tác động lan tỏa toàn cầu của nó đã thu hút sự chú ý, mặc dù đây là một hệ thống của châu Âu.
Đặc điểm nổi bật đầu tiên của ESRS là nó nhấn mạnh "tính trọng yếu kép", yêu cầu các công ty phải đánh giá cả tác động đáng kể của các hoạt động của họ đối với môi trường và con người (xã hội), như được tập trung bởi Tiêu chuẩn GRI, và các rủi ro và cơ hội tài chính đáng kể mà các vấn đề bền vững, như được đề xuất bởi Tiêu chuẩn Công bố Thông tin Bền vững IFRS (IFRS S) và Tiêu chuẩn SSBJ của Nhật Bản, có thể mang lại cho công ty. Ngoài ra, tất cả thông tin được báo cáo phải được gắn thẻ kỹ thuật số theo một hệ thống phân loại để dễ dàng truy cập hơn, và phải có sự đảm bảo của bên thứ ba (dần dần chuyển từ đảm bảo hạn chế sang đảm bảo hợp lý) để đảm bảo độ tin cậy của thông tin. *1)
Khung ESRS, dựa trên các khuyến nghị của Nhóm Đặc nhiệm về Công bố Thông tin Tài chính liên quan đến Khí hậu (TCFD), bao gồm bốn khía cạnh: nền tảng của việc chuẩn bị công bố thông tin (BP), tiếp theo là quản trị (GOV), chiến lược, mô hình kinh doanh và chuỗi giá trị (SBM), quản lý tác động, rủi ro và cơ hội (IRO), và các chỉ số và mục tiêu (MT). Các mục công bố bao gồm hai loại công bố chung/xuyên suốt (ESRS 1 và ESRS 2) và các chủ đề ESG: môi trường (5), xã hội (S1-4) và quản trị (G1) (Hình 1). Phiên bản đầu tiên của ESRS, được hoàn thiện vào 7 năm 2023, quy định một số lượng lớn điểm dữ liệu, vượt quá 1.000. "Làn sóng đầu tiên" của các công ty thuộc diện áp dụng NFRD đã bắt đầu trong năm nay (2025) và đang dần dần công bố báo cáo năm 2024 dựa trên ESRS.
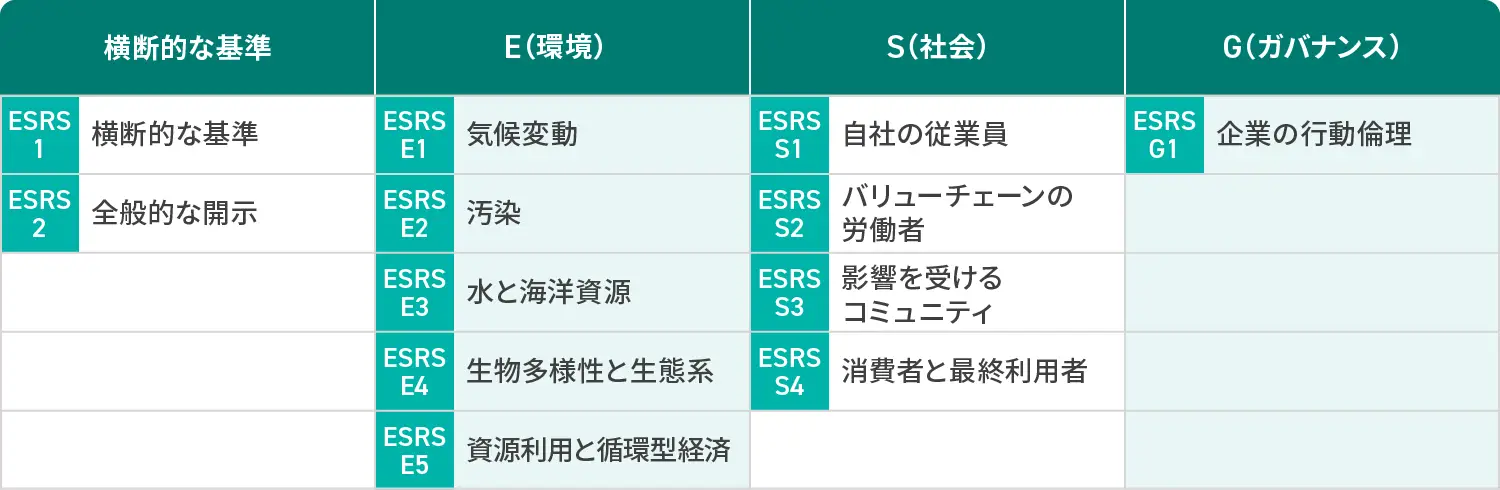 Hình 1: Cấu trúc các mục công bố thông tin trong Tiêu chuẩn Báo cáo Bền vững Châu Âu (ESRS) Tham khảo: ESRS *2)
Bối cảnh của Gói Omnibus và Đơn giản hóa ESRS
Tuy nhiên, một báo cáo về khả năng cạnh tranh của châu Âu do Mario Draghi, cựu chủ tịch Ngân hàng Trung ương châu Âu (ECB) và Thủ tướng Ý, biên soạn thay mặt Ủy ban châu Âu vào 9 năm 2024, đã thay đổi đáng kể hướng đi của chính sách Thỏa thuận Xanh. Cái gọi là "Báo cáo Draghi" bày tỏ lo ngại rằng châu Âu đang tụt hậu xa so với Hoa Kỳ và Trung Quốc về năng suất, do sự trỗi dậy của các lực lượng cánh hữu và cực hữu trong cuộc bầu cử Nghị viện châu Âu 6 năm 2024 và các phong trào chống ESG dưới chính quyền Hoa Kỳ. Báo cáo nhấn mạnh vào việc tăng cường khả năng cạnh tranh, kêu gọi tăng cường đổi mới và đầu tư vào phát triển nguồn nhân lực, đồng thời kêu gọi giảm đáng kể gánh nặng mà các công ty phải chịu do các quy định khác nhau *3) .
Đáp lại khuyến nghị này, Ủy ban châu Âu đã công bố phần đầu tiên của "Gói tổng hợp" vào tháng 2 năm 2025. Trong khi vẫn duy trì các mục tiêu cốt lõi về khí hậu và phát triển bền vững, gói này đã giảm gánh nặng báo cáo cho các công ty lớn 25% và cho các doanh nghiệp vừa và nhỏ (SME) 35%. Ủy ban đã kêu gọi Nhóm Tư vấn Báo cáo Tài chính châu Âu (EFRAG) đệ trình đề xuất sửa đổi ESRS đơn giản hóa trước cuối 10 năm đó (sau đó được gia hạn đến cuối 11). Như một biện pháp "tạm dừng thời gian", việc áp dụng tiêu chuẩn mới đã được hoãn lại hai năm đối với các công ty "làn sóng thứ hai" và "làn sóng thứ ba", những công ty trước đây được yêu cầu phát hành báo cáo ESRS vào năm 2026 và 27 tương ứng. Hơn nữa, các công ty lớn có ít hơn 1.000 nhân viên và các SME niêm yết được miễn trừ, giảm số lượng công ty phải tuân thủ tiêu chuẩn này xuống khoảng 80%, còn khoảng 9.000 công ty. Việc phát triển các tiêu chuẩn công bố thông tin theo ngành, vốn đã được lên kế hoạch ban đầu, cũng đã bị hủy bỏ. Yêu cầu áp dụng các tiêu chuẩn đảm bảo hợp lý của bên thứ ba cũng đã được loại bỏ, chỉ yêu cầu đảm bảo hạn chế trong thời điểm hiện tại. *4)
EFRAG đã nhanh chóng sửa đổi các quy định và công bố một phiên bản đơn giản hóa vào đầu 7. Sau hai tháng lấy ý kiến công chúng, cơ quan này dự định sẽ xem xét các ý kiến nhận được và đệ trình phiên bản sửa đổi cuối cùng lên Ủy ban Châu Âu. Đây sẽ là cơ sở để tạo ra Đạo luật Ủy quyền ESRS, sau đó sẽ trải qua các cuộc thảo luận tiếp theo tại Nghị viện Châu Âu và Hội đồng Châu Âu, với phiên bản thứ hai của ESRS dự kiến sẽ được ban hành vào giữa năm 2026 * 5) .
Tổng quan về đề xuất đơn giản hóa ESRS
Tiêu chuẩn ESRS sửa đổi đơn giản hóa ngắn hơn 55% so với tiêu chuẩn hiện hành về số trang. Tuy nhiên, nó vẫn là một tài liệu đồ sộ nếu đọc toàn bộ. Những thay đổi chính bao gồm tính linh hoạt hơn trong đánh giá tính trọng yếu, giảm đáng kể các mục cần công bố, phân biệt rõ ràng hơn giữa công bố bắt buộc và tự nguyện, và khả năng sử dụng các giá trị ước tính cho thông tin chuỗi cung ứng mà không cần thu thập dữ liệu sơ cấp (Hình 2).
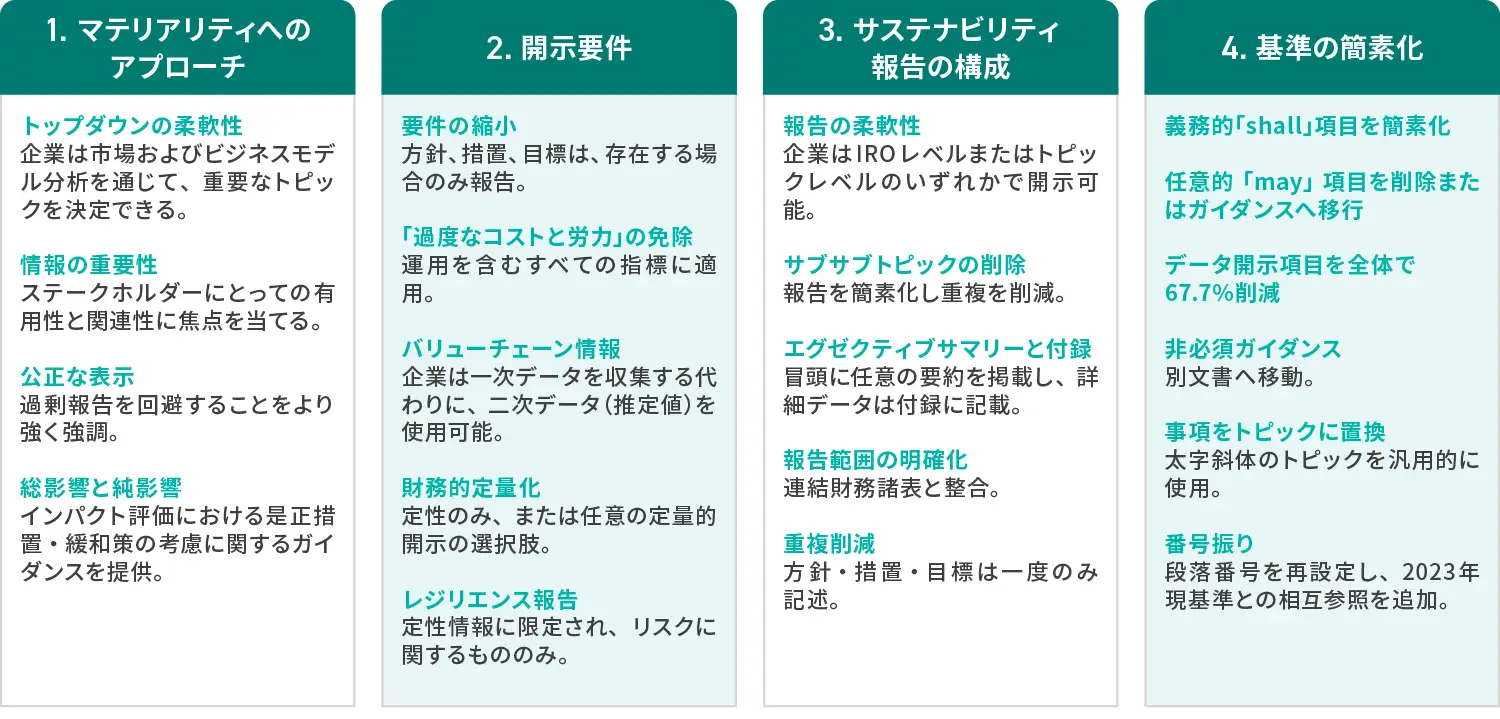 Hình 2: Các điểm chính của việc đơn giản hóa Tài liệu tham khảo ESRS: ERM * 6)
Linh hoạt hơn trong việc đánh giá tính trọng yếu
Về đánh giá tính trọng yếu, chuẩn mực ESRS 1 hiện hành yêu cầu phương pháp "từ dưới lên", trong đó các công ty chấm điểm mức độ liên quan của các chủ đề được liệt kê đối với công ty của họ và xác định các tác động, rủi ro và cơ hội (IRO) quan trọng. Tuy nhiên, đề xuất đơn giản hóa cho phép phương pháp "từ trên xuống" linh hoạt hơn, trong đó các công ty trước tiên lựa chọn các chủ đề quan trọng dựa trên lĩnh vực kinh doanh và mô hình kinh doanh của họ. Mặc dù các chi tiết cụ thể của phương pháp từ trên xuống này vẫn cần được xem xét, nhưng nó sẽ giảm đáng kể thời gian cần thiết để các công ty công bố thông tin đánh giá tính trọng yếu. Đoạn 26 của đề xuất đơn giản hóa quy định rằng các công ty nên bắt đầu bằng việc xác định tính trọng yếu về tác động và sau đó chuyển sang tính trọng yếu về tài chính, làm rõ định nghĩa và cách xử lý "tính trọng yếu kép" (lưu ý rằng cũng có những rủi ro và cơ hội tài chính không thể quy cho tác động).
Giảm đáng kể các điểm dữ liệu
Tổng số điểm dữ liệu bắt buộc được mô tả bằng tiếng Anh với cụm từ "shall" đã giảm 57%, từ 803 xuống còn 347, và số lượng các mục định tính, vốn có xu hướng mơ hồ và khó diễn giải, đã giảm từ 572 xuống còn 185 (giảm 68%). Các yêu cầu ứng dụng cụ thể (AR) cho các mục bắt buộc đã được tách ra khỏi văn bản chính và được đặt trong các bảng. Tất cả các điểm dữ liệu tự nguyện khai báo được mô tả với cụm từ "may" đã bị loại bỏ khỏi văn bản chính, và một số được đưa vào hướng dẫn ví dụ về các mục không bắt buộc (NMIG). Cấu trúc phức tạp của các điểm dữ liệu, được chia thành bốn cấp độ (chủ đề, tiểu chủ đề, tiểu tiểu chủ đề và mục), đã được hợp nhất thành hai cấp độ (chủ đề và tiểu chủ đề), điều này cũng cải thiện tính thống nhất về thuật ngữ và tính nhất quán về định dạng (Bảng 1).
Bảng 1: Tỷ lệ giảm điểm dữ liệu của đề xuất đơn giản hóa ESRS. Tham khảo: EFRAG * 7)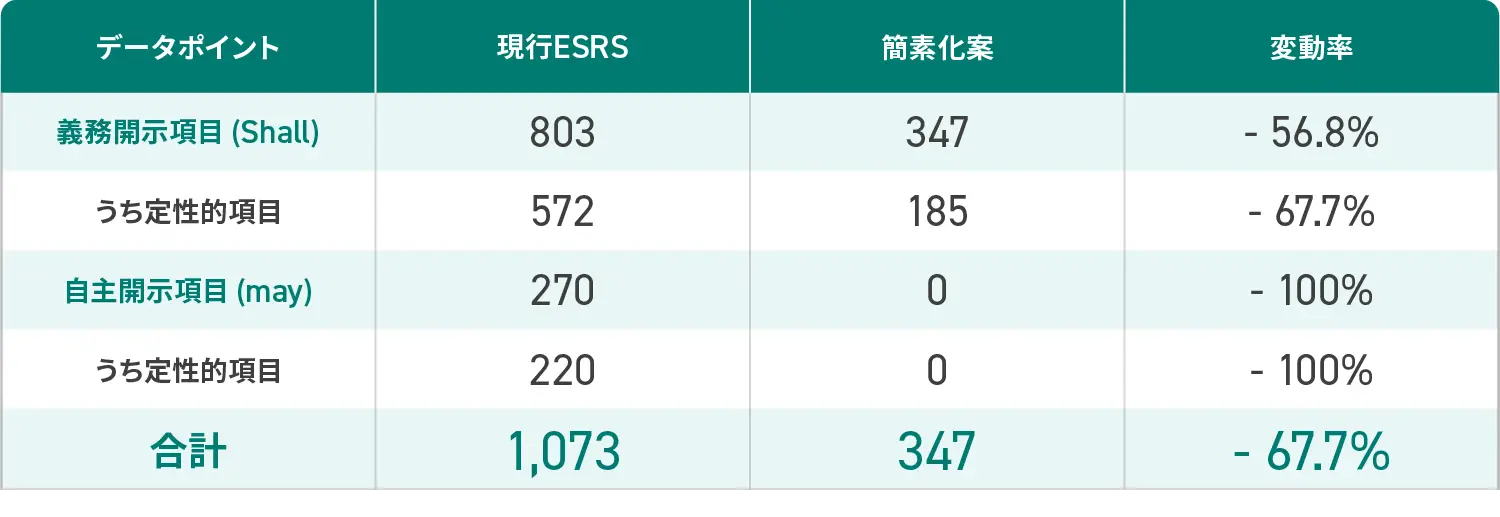 trọn
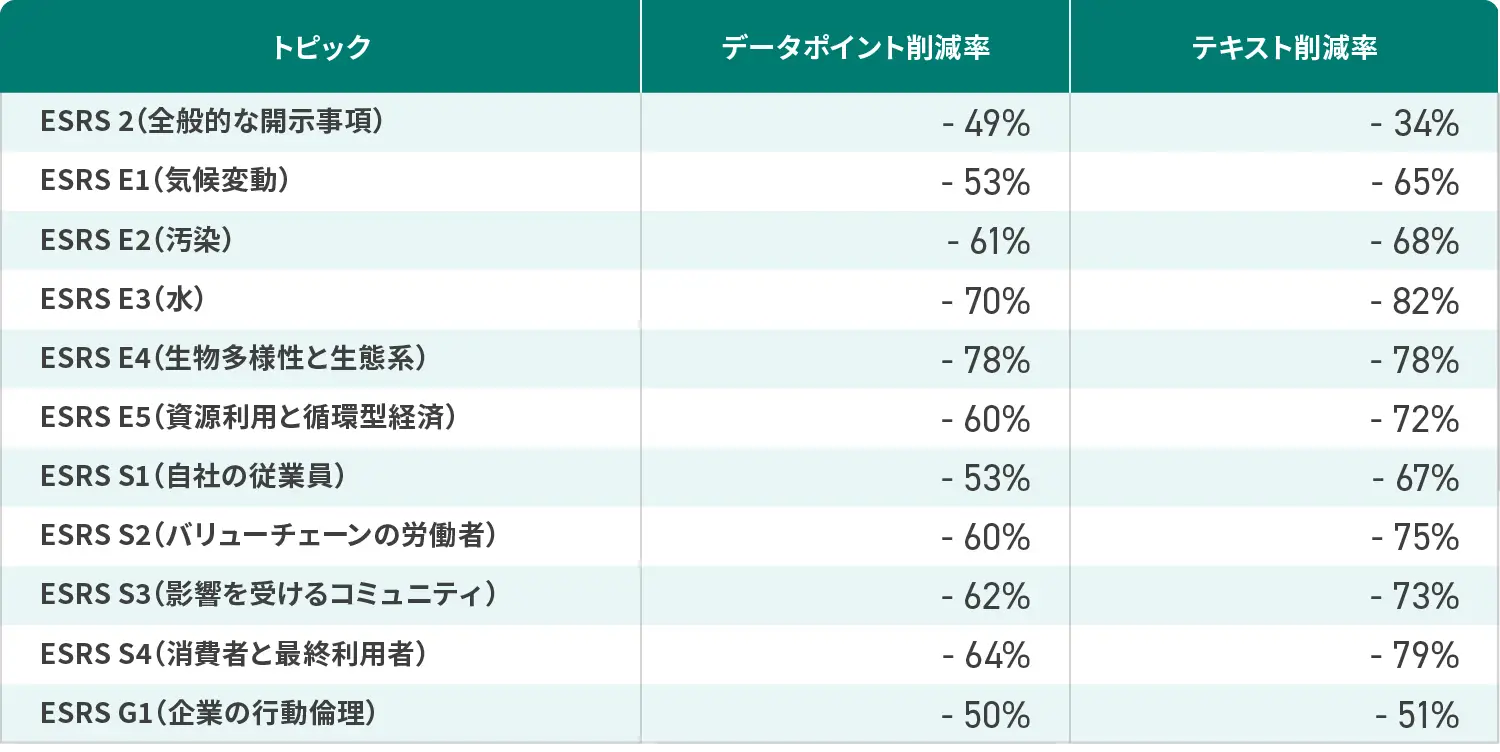 Theo chủ đề
Những điều chỉnh chính trong từng lĩnh vực ESG (E1 đến G1)
Những thay đổi chính trong mỗi chủ đề ESG như sau * 8) .
• E1 (Biến đổi khí hậu): Không yêu cầu nộp kế hoạch chuyển đổi, chỉ cần công bố những điểm chính. Về phát thải khí nhà kính, việc thay đổi năm cơ sở đã được nới lỏng và các nguyên tắc đã được làm rõ, chẳng hạn như tổng lượng phát thải (không bao gồm lượng phát thải bù trừ), tính nhất quán với mục tiêu 1,5°C và mô tả về phạm vi tính toán và mục tiêu. Về tiêu thụ năng lượng, yêu cầu công bố năng lượng tái tạo theo loại và cường độ đã được bãi bỏ.
E2 (Ô nhiễm): Thêm các chất gây ô nhiễm mới như vi nhựa thứ cấp. Làm rõ định nghĩa về ô nhiễm và loại bỏ việc công bố thông tin về ô nhiễm trong nhà. Các công ty có thể sử dụng phương pháp đo lường ô nhiễm riêng của họ.
- E3 (Nước): Tài nguyên biển đã được loại bỏ khỏi phạm vi của E3 và hiện được đề cập trong E1, E2, E4 và E5. Thông tin không toàn diện, nhưng tập trung vào các vấn đề quan trọng liên quan đến nước và các khu vực chịu áp lực cao về nguồn nước.
E4 (Đa dạng sinh học và Hệ sinh thái): Tránh trùng lặp với biến đổi khí hậu trong các đánh giá về khả năng phục hồi. Công bố các điểm chính của kế hoạch chuyển đổi đa dạng sinh học. Tìm kiếm sự nhất quán với Khung đa dạng sinh học Côn Minh-Montreal và các giới hạn của hành tinh.
E5 (Sử dụng tài nguyên và kinh tế tuần hoàn): Việc công bố chính sách sẽ được đơn giản hóa. Về việc sử dụng tài nguyên, nước, vốn được đề cập trong E3, sẽ được loại trừ và việc công bố sẽ chỉ giới hạn ở các nguyên liệu thô chính và nguyên liệu trung gian. Việc công bố theo từng loại về phương pháp xử lý chất thải sẽ được nới lỏng, và sẽ có một tùy chọn công bố cho các trường hợp không rõ phương pháp xử lý cuối cùng.
• S1 (Nhân viên của chính công ty): Làm rõ sự khác biệt với phạm vi người lao động được đề cập trong S2. Hợp nhất việc công bố thông tin về sự gắn kết của nhân viên, quy trình giải quyết khiếu nại và quy trình khắc phục hậu quả. Giảm bớt các mục dữ liệu cần công bố và chuyển chúng sang NMIG. Các công ty đa quốc gia có thể thu hẹp phạm vi công bố thông tin xuống còn nhân viên tại 10 quốc gia hàng đầu.
- S2 (người lao động trong chuỗi giá trị): Khắc phục sự thiếu sót trong định nghĩa ở ESRS 1. Loại bỏ sự trùng lặp với ESRS 2 và S1.
• S3 (Cộng đồng bị ảnh hưởng): Tránh trùng lặp với ESRS 2 và thống nhất việc công bố thông tin về sự tham gia của cộng đồng, cơ chế giải quyết khiếu nại và quy trình khắc phục. Công bố liệu có cơ chế giải quyết khiếu nại hay không, hiệu quả của cơ chế đó được đánh giá như thế nào và liệu có cơ chế bảo vệ khỏi sự trả thù hay không.
S4 (Người tiêu dùng và người dùng cuối): Hợp nhất việc công bố thông tin về sự tham gia của người tiêu dùng, quy trình xử lý khiếu nại và quy trình bồi thường. Yêu cầu liệt kê các kênh để liên lạc khi có khiếu nại. Làm rõ rằng tác động của việc sử dụng bất hợp pháp hoặc lạm dụng sản phẩm và dịch vụ bởi người tiêu dùng và người dùng cuối nằm ngoài phạm vi điều chỉnh.
G1 (Đạo đức doanh nghiệp): Tránh trùng lặp với ESRS 2 và thu hẹp phạm vi vào hành vi doanh nghiệp. Thống nhất các thông tin công bố liên quan đến chống tham nhũng và chống hối lộ. Tổ chức các điểm dữ liệu liên quan đến tham nhũng thành số vụ việc được xác định, số vụ kết án và tổng số tiền phạt.
Bình luận về sự đơn giản hóa
Đề xuất đơn giản hóa ESRS dường như được cả ngành công nghiệp, nhà đầu tư và những người sử dụng thông tin được công bố khác, cũng như các nhà tư vấn và chuyên gia đã thúc đẩy ESG, những người cho rằng đề xuất này thúc đẩy việc công bố thông tin tập trung vào các nguyên tắc và tính chất quan trọng, đồng thời thông tin và định dạng đã được tinh giản đáng kể.
Tuy nhiên, các chuyên gia và những người khác lo ngại rằng lịch trình sửa đổi nhanh chóng sẽ hạn chế các cuộc thảo luận chuyên sâu, dựa trên bằng chứng và việc đơn giản hóa đáng kể này có thể gây ra những tác động tiêu cực. Họ cũng cho rằng việc giảm số lượng điểm dữ liệu và giải thích có thể làm giảm khả năng so sánh giữa các công ty. Họ cũng cho rằng việc chuyển đổi từ các mục công bố tự nguyện sang NMIG sẽ cản trở việc hiểu bối cảnh công bố và các hành động cần thiết. Họ cũng lo ngại rằng việc công bố thông tin liên quan đến chuỗi giá trị và đa dạng sinh học sẽ bị suy yếu.
Hơn nữa, phạm vi các công ty mà CSRD áp dụng đã bị thu hẹp đáng kể, làm tăng sự không chắc chắn về việc đạt được các mục tiêu của Thỏa thuận Xanh Châu Âu và làm dấy lên lo ngại rằng điều này có thể dẫn đến hiệu ứng domino làm suy yếu các quy định liên quan như Phân loại EU, Cơ chế Điều chỉnh Biên giới Carbon (CBAM) và Chỉ thị Thẩm định Bền vững Doanh nghiệp (CSDDD) * 9) .
Mặt khác, đối với "làn sóng đầu tiên" của các công ty đã nộp báo cáo tài chính năm 2024 dựa trên ESRS hiện hành, điều này sẽ đòi hỏi việc tái cấu trúc đáng kể các tiêu chuẩn, cần nguồn lực đáng kể cho quá trình chuyển đổi. Yêu cầu của Ủy ban Châu Âu gửi đến EFRAG về việc sửa đổi ESRS bao gồm việc cải thiện sự phù hợp với các tiêu chuẩn công bố thông tin bền vững quốc tế. Tuy nhiên, có nhiều điểm khác biệt về các mục công bố, phạm vi và thuật ngữ giữa các tiêu chuẩn IFRS S và SSBJ, dựa trên tính trọng yếu về tài chính, và các tiêu chuẩn GRI dựa trên tác động, khiến ESRS kém thân thiện hơn với người dùng đối với các công ty báo cáo. GRI, trích dẫn hướng dẫn của Tiêu chuẩn GRI (GRI 3) và tham chiếu đến các tiêu chuẩn quốc tế trong các lĩnh vực không được ESRS đề cập, chẳng hạn như thuế và các mục công bố theo ngành cụ thể, vẫn chưa rõ ràng. * 10
EFRAG có trách nhiệm nặng nề là xem xét số lượng lớn các ý kiến đóng góp và hoàn thiện bản dự thảo sửa đổi chỉ trong vòng hai tháng tới, nhưng chúng tôi đang chờ xem bản dự thảo sẽ được sửa đổi đến mức nào so với bản gốc khi nó được công bố vào 11.
Những điều các công ty Nhật Bản cần làm
Mặc dù việc áp dụng CSRD đối với các công ty châu Âu bị ảnh hưởng bởi "làn sóng thứ hai và thứ ba" đã bị hoãn lại hai năm, nhưng chưa có quyết định mới nào được đưa ra liên quan đến việc áp dụng quy định này đối với các công ty mẹ bên ngoài EU có công ty con hoặc chi nhánh trong EU, và yêu cầu báo cáo dựa trên ESRS (sẽ được ban hành vào năm 2029) từ năm tài chính 2028 vẫn được giữ nguyên. Việc áp dụng nguyên tắc trọng yếu kép và yêu cầu đảm bảo của bên thứ ba, mặc dù có giới hạn, vẫn không thay đổi.
Mặc dù các cuộc thảo luận về việc đơn giản hóa hiện đang được tiến hành, các công ty Nhật Bản thuộc diện áp dụng CSRD có thể sẽ phải hối tiếc về sau nếu trì hoãn việc tuân thủ CSRD. CSRD quy định rằng các công ty con được miễn trừ khỏi các yêu cầu công bố thông tin riêng biệt nếu công ty mẹ của họ nằm ngoài khu vực thực hiện công bố thông tin hợp nhất theo các tiêu chuẩn công bố thông tin tương đương. Do đó, các công ty có thể bắt đầu chuẩn bị ngay bây giờ bằng cách sử dụng các tiêu chuẩn IFRS S/SSBJ và GRI mà không cần chờ ESRS được hoàn thiện. Chúng tôi khuyến nghị các công ty nên tiến hành đánh giá mức trọng yếu kép kỹ lưỡng và nhanh chóng thiết lập các hệ thống sử dụng các công cụ thu thập và phân tích dữ liệu để thu thập đáng tin cậy nhiều thông tin ESG từ mỗi cơ sở và chuỗi cung ứng.
*1)European Commission, Corporate Sustainability Reporting website. https://finance.ec.europa.eu/capital-markets-union-and-financial-markets/company-reporting-and-auditing/company-reporting/corporate-sustainability-reporting_en ;
*2)European Commission, Commission Delegated Regulation (EU) 2023/2772 of 31 July 2023 supplementing Directive 2013/34/EU of the European Parliament and of the Council as regards sustainability reporting standards. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=OJ:L_202302772 ;
*3) Mario Draghi, Tương lai của năng lực cạnh tranh châu Âu – Chiến lược cạnh tranh cho châu Âu, Ủy ban châu Âu, tháng 9 năm 2024. https://commission.europa.eu/topics/eu-competitiveness/draghi-report_en ;
*4)Euractive, “Commission's new omnibus slashes green reporting to catch up with US”, 26 February 2025. https://www.euractiv.com/news/commissions-new-omnibus-slashes-green-reporting-to-catch-up-with-us ;
*5)Workiva, FAQ: What you need to know about the ESRS consultation https://www.workiva.com/ESRS-consultation
*6)ERM, The EU’s Sustainability Shift: What you need to know about the new ESRS Exposure Drafts, 14 August 2025. https://www.erm.com/insights/the-eus-sustainability-shift-what-you-need-to-know-about-the-new-esrs-exposure-drafts ;
*7)EFRAG, Draft Amended ESRS: Basis for Conclusions, July 2025. https://www.efrag.org/sites/default/files/media/document/2025-07/Amended_ESRS_Exposure_Draft_July_2025_Basis_for_Conclusions.pdf ;
*8)Coolset, ESRS July 2025 Update: What’s changed and what companies need to do, 7 August 2025. https://www.coolset.com/academy/esrs-july-2025-update-whats-changed-and-what-companies-need-to-do ;
* 9) Vui lòng tham khảo các bình luận sau.
Ropes & Gray, Summer of CSRD Redux: An In-Depth Look at EFRAG’s Proposed Changes to the ESRS, 14 August 2025. https://www.ropesgray.com/en/insights/viewpoints/102kzwq/summer-of-csrd-redux-an-in-depth-look-at-efrags-proposed-changes-to-the-esrs-1 ;
Latham & Watkins, EFRAG Releases Proposed Amended ESRS for Public Consultation, 12 August 2025. https://www.lw.com/en/insights/efrag-releases-proposed-amended-esrs-for-public-consultation
EY, Phát triển bền vững của EU – ESRS; Bản cập nhật dự thảo công khai (Tập 4), tháng 8 năm 2025. https://www.ey.com/content/dam/ey-unified-site/ey-com/en-gl/technical/ifrs-technical-resources/documents/ey-gl-eu-sustainability-developments-v4-08-2025.pdf ;
*10)Global Reporting Initiative, Impact Focus of the ESRS Must Be Strengthened, 25 September 2025. https://www.globalreporting.org/news/news-center/impact-focus-of-the-esrs-must-be-strengthened ;
Bài viết liên quan
-
Các tiêu chuẩn liên quan đến thiên nhiên đã được ưu tiên áp dụng trước COP17 – “Đo lường”, “Đánh giá”, “Đặt mục tiêu”, “Công khai” và “Kiếm tiền từ nguồn quỹ” trong cùng một chu trình.
-
[Thông báo của SSBJ] Hướng dẫn thực tiễn về kiểm toán bên thứ ba | Lộ trình 4 bước và các điểm chính về kiểm soát nội bộ được giải thích bởi các tổ chức kiểm toán
-
GHG Protocol công bố kết quả thu thập ý kiến về AMI – 84% ủng hộ cấu trúc đa tuyên bố, chuyển sang thảo luận Giai đoạn 2.
-
Công bố thông tin bền vững tại châu Á và châu Đại Dương: Tiến trình áp dụng ISSB đang diễn ra, nhưng các quốc gia đang phát triển chú trọng hơn đến tác động.
Hội thảo trực tuyến đang diễn ra
-
[Được tài trợ bởi Keidanren] Các phản hồi của CDP được đưa ra sớm hơn, các tiết lộ của SSBJ cũng vậy — Hãy chuẩn bị ngay bây giờ cho việc tính toán khí nhà kính sớm.
Địa điểm: Trực tuyến (Zoom)Phí tham gia: Miễn phí -
<Phát sóng đã ghi hình: Thứ Năm hàng tuần trong tháng 11, từ 11:00 sáng đến 12:00 trưa mỗi tập (tổng cộng 4 tập)>
Ngày hội Zeroboard 2026 – Tương lai của quản lý bền vững, được giải phóng bởi các nền tảng dữ liệu và trí tuệ nhân tạo –Địa điểm: Trực tuyến (Zoom)Phí tham gia: Miễn phí -
[CẬP NHẬT - Đồng tài trợ] Các xu hướng mới nhất trong việc sửa đổi Nghị định thư về khí nhà kính và hội nhập ISO: Những gì các công ty nên chuẩn bị ngay bây giờ, nhìn từ bối cảnh hội nhập
Địa điểm: Trực tuyến (Zoom)Phí tham gia: Miễn phí -
[Phát trực tuyến đã ghi hình] [Đồng tài trợ bởi Sokotec] Để đảm bảo việc công bố SSBJ diễn ra suôn sẻ – Các khía cạnh thực tiễn về quản lý dữ liệu khí nhà kính và chuẩn bị đảm bảo –
Địa điểm: Trực tuyến (qua Teams)Phí tham gia: Miễn phí
-
Các tiêu chuẩn liên quan đến thiên nhiên đã được ưu tiên áp dụng trước COP17 – “Đo lường”, “Đánh giá”, “Đặt mục tiêu”, “Công khai” và “Kiếm tiền từ nguồn quỹ” trong cùng một chu trình.
-
[Thông báo của SSBJ] Hướng dẫn thực tiễn về kiểm toán bên thứ ba | Lộ trình 4 bước và các điểm chính về kiểm soát nội bộ được giải thích bởi các tổ chức kiểm toán
-
GHG Protocol công bố kết quả thu thập ý kiến về AMI – 84% ủng hộ cấu trúc đa tuyên bố, chuyển sang thảo luận Giai đoạn 2.
-
Công bố thông tin bền vững tại châu Á và châu Đại Dương: Tiến trình áp dụng ISSB đang diễn ra, nhưng các quốc gia đang phát triển chú trọng hơn đến tác động.
-
Giải mã bản dự thảo ESRS-40a (trước đây là N ESRS): Những hạn chế đối với các tiêu chuẩn tự nguyện về tác động và chuỗi giá trị (Nhận ý kiến đóng góp của công chúng đến hết ngày 31 tháng 10)