TISFD công bố bản dự thảo đầu tiên – Khung công khai thông tin dành cho "người dân" đang dần hình thành; thời hạn nhận ý kiến đóng góp từ công chúng đến hết ngày 31 tháng 7.


Phó Chủ tịch Hội đồng Tiêu chuẩn Bền vững Toàn cầu (GSSB)
Tomoo Machiba, Giám đốc Viện Nghiên cứu Zero Board, Thành viên Nhóm Công tác Chuyên gia về Nghị định thư GHG (TWG)
Tiếp nối sự phát triển của các khung công bố thông tin tài chính liên quan đến khí hậu do Nhóm đặc nhiệm về công bố thông tin tài chính liên quan đến khí hậu (TCFD) và các khung công bố thông tin tài chính liên quan đến tự nhiên do Nhóm đặc nhiệm về vốn tự nhiên (TNFD) xây dựng, Nhóm đặc nhiệm về bất bình đẳng và công bố thông tin tài chính liên quan đến xã hội (TISFD) đã công bố phiên bản "thử nghiệm 0.1" của khung này vào ngày 26 tháng 5 năm 2026 và đang tiến hành tham vấn công khai (lấy ý kiến công chúng) cho đến ngày 31 tháng 7 *1) . Phạm vi thông tin mà các nhà đầu tư tìm kiếm ngoài các thông tin tài chính truyền thống đang dần mở rộng từ "khí hậu → tự nhiên → xã hội", và đây là một nỗ lực nhằm xem xét lại các vấn đề như phúc lợi và nhân quyền của người dân trong và ngoài tổ chức, cũng như bất bình đẳng, liên quan đến các rủi ro và cơ hội tài chính ngắn hạn, trung hạn và dài hạn của tổ chức. Bài viết này giới thiệu các khái niệm cốt lõi của TISFD và tổng quan về phiên bản 0.1, đồng thời tóm tắt các điểm chính mà các công ty Nhật Bản cần lưu ý hiện nay.
TISFD là gì? – Nguồn gốc và sự khác biệt so với TCFD và TNFD
TISFD là một sáng kiến toàn cầu nhằm phát triển một khuôn khổ công bố thông tin cho các nhà đầu tư dựa trên nhận thức rằng bất bình đẳng xã hội và các vấn đề liên quan đến con người có thể ảnh hưởng đến hiệu quả hoạt động của các công ty và tổ chức tài chính, kết quả đầu tư và cuối cùng là sự ổn định của nền kinh tế và thị trường. Ban đầu, hai khái niệm của nhóm công tác, "liên quan đến bất bình đẳng" và "liên quan đến xã hội", đã được hợp nhất và chính thức ra mắt vào tháng 9 năm 2024 với hơn 20 đối tác sáng lập *2) . Một đặc điểm quan trọng là sự tham gia của nhiều bên liên quan, bao gồm các nhà đầu tư tổ chức như Hệ thống Hưu trí Nhân viên Công cộng California (CalPERS) và các tập đoàn toàn cầu hàng đầu, cũng như các tổ chức quốc tế như OECD, ILO và Nguyên tắc Đầu tư Có trách nhiệm của Liên Hợp Quốc (PRI), và các tổ chức phi chính phủ như Oxfam *3) .
TCFD được thành lập vào năm 2015 theo yêu cầu của Hội đồng Ổn định Tài chính (FSB) và thúc đẩy việc công bố thông tin tài chính về rủi ro khí hậu do lĩnh vực tài chính dẫn đầu. TNFD được ra mắt vào năm 2020, và một nhóm chuyên gia đã phát triển sự giao thoa giữa vốn tự nhiên và kinh doanh. TISFD kế thừa dòng dõi này và chia sẻ cấu trúc bốn trụ cột: quản trị, chiến lược, quản lý rủi ro, và các chỉ số và mục tiêu. Tuy nhiên, điểm khởi đầu của việc thành lập và trọng tâm quản trị của nó là khác nhau. TISFD có bốn đồng chủ tịch đại diện cho doanh nghiệp, lao động, tài chính và các tổ chức quốc tế [7 Cao 1.1], rõ ràng định vị nhân quyền, lao động và bất bình đẳng là các vấn đề nội bộ chứ không phải là các vấn đề bất lợi bên ngoài, hoặc các vấn đề nằm ngoài thị trường. Ủy ban điều hành, là cơ quan ra quyết định, bao gồm 25 thành viên đến từ các tổ chức tài chính, công ty và tổ chức lao động ở 15 quốc gia, và Takeshi Kimura, Giám đốc điều hành của Nippon Life Insurance, là đại diện từ Nhật Bản *4) .
Mục tiêu là công bố các khuyến nghị cuối cùng vào nửa cuối năm 2027.
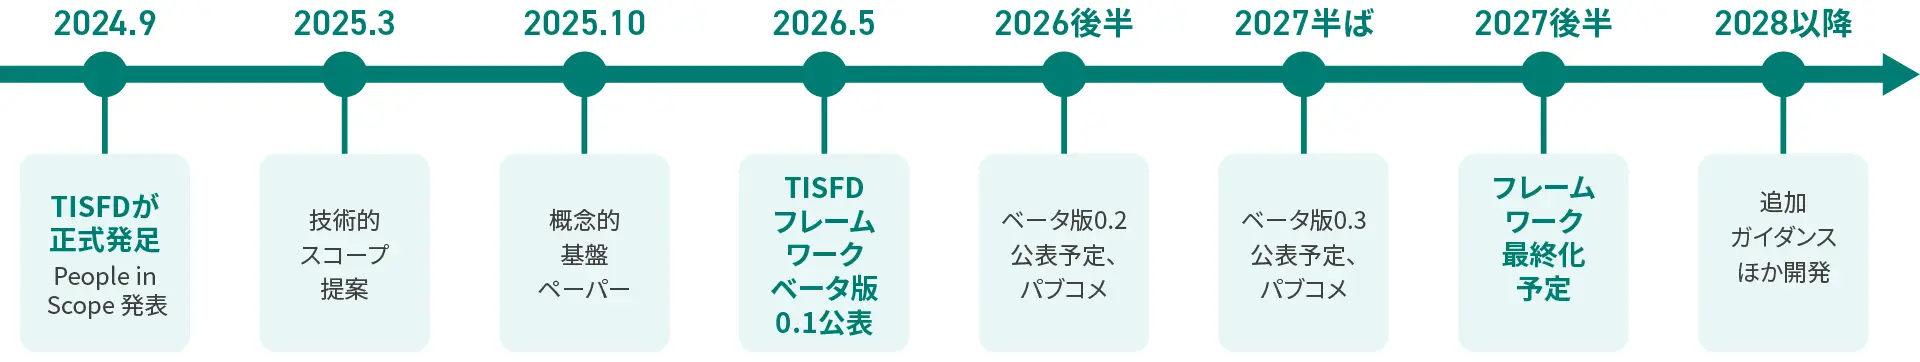
TISFD đã trình bày phạm vi, quản trị và kế hoạch công việc của mình vào tháng 9 năm 2024 (*3) , tiếp theo là đề xuất phạm vi kỹ thuật vào tháng 3 năm 2025 (*5) và một bài báo nền tảng khái niệm vào mùa thu cùng năm (*6) . Việc phát triển phiên bản beta của khung bắt đầu vào nửa cuối năm 2025. Phiên bản 0.1, được công bố lần này, là giai đoạn phát triển đầu tiên và bao gồm các khuyến nghị công bố dự thảo trên ba trụ cột: nền tảng khái niệm, các yêu cầu chung và quản trị, chiến lược, tác động và quản lý rủi ro, cũng như giải thích về các lĩnh vực ưu tiên phát triển trong tương lai. Trụ cột thứ tư, các khuyến nghị về số liệu và mục tiêu, và hướng dẫn thực hiện dự thảo, đã được hoãn lại đến phiên bản tiếp theo. Sau thời gian lấy ý kiến công chúng, một thử nghiệm thí điểm sẽ được tiến hành, với mục tiêu công bố phiên bản 0.2 vào nửa cuối năm 2026, phiên bản 0.3 vào giữa năm 2027 và các khuyến nghị cuối cùng vào nửa cuối năm 2027. Mục tiêu đặt ra là khuyến khích các công ty nhận thức được rủi ro về nhân quyền và bất bình đẳng trong vòng 1-2 năm kể từ khi công bố lần đầu, tích hợp khuôn khổ này vào các quy định và tiêu chuẩn trong vòng 2-3 năm và đạt được ứng dụng rộng rãi trong vòng 5-10 năm (Hình 1).
Hình 1: Lịch trình phát triển của khung TISFD
 Tạo bảng Zero dựa trên Khung TISFD (Phiên bản Beta 0.1) *1)
Các khái niệm cơ bản về nhân quyền và bất bình đẳng
Điểm xuất phát của TISFD là "Tình trạng của Con người". Nhân quyền và quyền lao động là những quyền cho phép tất cả mọi người sống một cách có phẩm giá, và các công ty có trách nhiệm tôn trọng những quyền này. Hạnh phúc là một khái niệm đa diện đánh giá chất lượng cuộc sống của con người, bao gồm sức khỏe, an toàn , các mối quan hệ xã hội và sự cân bằng giữa công việc và cuộc sống, và nhân quyền được coi là tiêu chuẩn tối thiểu cho hạnh phúc; hạnh phúc không thể đạt được nếu không đảm bảo những điều này. Nguồn nhân lực (các nguồn lực được tích lũy bởi các cá nhân như kiến thức, kỹ năng và sức khỏe) và nguồn lực xã hội (niềm tin, mạng lưới và các chuẩn mực chung) được hiểu là "vốn" mang lại giá trị cho các tổ chức, nền kinh tế và xã hội.
Bất bình đẳng đề cập đến cách phân phối thu nhập, tài sản, sức khỏe, cơ hội tiếp cận, v.v., giữa mọi người. TISFD phân biệt giữa bất bình đẳng ngang (sự chênh lệch dựa trên các thuộc tính như giới tính, chủng tộc, khuyết tật và nơi cư trú) và bất bình đẳng dọc (sự chênh lệch trong phân phối thu nhập, tài sản và sức khỏe). Phiên bản 0.1 trích dẫn số liệu thống kê cho thấy 10% người giàu nhất chiếm hơn một nửa thu nhập toàn cầu, trong khi hơn 1 tỷ người lao động không kiếm được mức lương đủ sống, 2,1 tỷ người đang trong tình trạng việc làm bấp bênh và 40% việc làm toàn cầu có thể bị ảnh hưởng bởi AI, chứng minh rằng những điểm yếu về cấu trúc có thể là mảnh đất màu mỡ cho rủi ro doanh nghiệp *7) .
Các hoạt động của doanh nghiệp, thông qua tiền lương, điều kiện làm việc, mua sắm, phân bổ vốn, thiết kế sản phẩm, thuế và vận động hành lang, đều có những "tác động" tích cực và tiêu cực đến con người, một cách cố ý và vô ý, trực tiếp và gián tiếp. Đồng thời, người ta lập luận rằng các doanh nghiệp bền vững không thể tồn tại nếu thiếu sự "phụ thuộc" vào các nguồn lực con người và xã hội như lao động lành nghề, niềm tin của người tiêu dùng và sự ổn định xã hội.
Xác định vị trí của rủi ro và cơ hội – mối quan hệ của chúng với tác động và sự phụ thuộc.
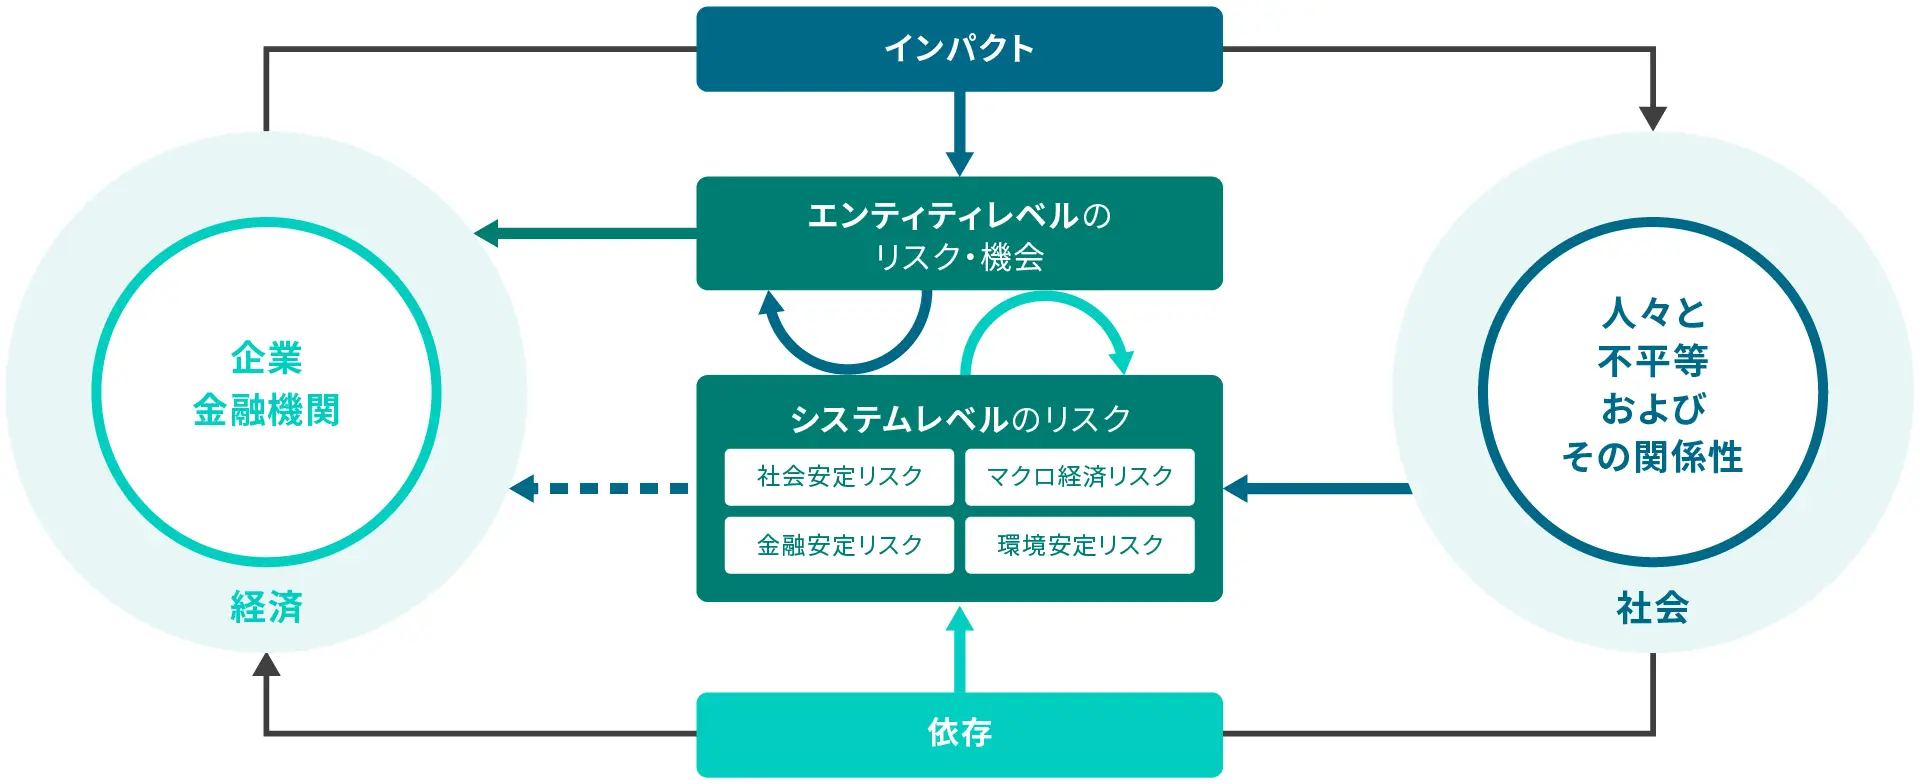
Cốt lõi của logic TISFD nằm ở việc hiểu tác động và sự phụ thuộc như là điểm khởi đầu để đánh giá rủi ro và cơ hội. Tác động đề cập đến những ảnh hưởng tích cực và tiêu cực mà các hoạt động kinh doanh, sản phẩm và dịch vụ, và các mối quan hệ kinh doanh (như nhà cung cấp và đại lý) gây ra đối với quyền con người và sự bất bình đẳng của người dân. Sự phụ thuộc đề cập đến trạng thái mà các hoạt động của tổ chức chỉ có thể vận hành nếu có vốn con người và xã hội, chẳng hạn như kỹ năng, lao động, sự chấp nhận của cộng đồng và các thể chế và dịch vụ công cộng hoạt động hiệu quả. Những tác động và sự phụ thuộc này ảnh hưởng đến doanh thu, chi phí, giá trị tài sản và khả năng huy động vốn, tạo ra rủi ro hoặc cơ hội tài chính ở cấp độ "tổ chức". Những thiếu sót trong thực tiễn lao động gây ra rủi ro cho hoạt động, danh tiếng và các quy định pháp luật, trong khi đầu tư vào con người tạo ra cơ hội cho năng suất và sự đổi mới.
Hơn nữa, khi tác động của nhiều công ty và tổ chức tài chính chồng chéo lên nhau, nó có thể làm sâu sắc thêm sự bất bình đẳng trong xã hội, dẫn đến các rủi ro "ở cấp độ hệ thống" như suy yếu sự gắn kết xã hội, giảm năng suất và nhu cầu, và sự bất ổn trong hệ thống kinh tế vĩ mô và tài chính. Đối với các nhà đầu tư đa dạng hóa, những rủi ro này không thể được giảm thiểu bằng các quyết định đầu tư vào từng công ty riêng lẻ. Ngược lại, những cải thiện về phúc lợi, kỹ năng và sự hòa nhập hỗ trợ tăng trưởng bền vững và tạo ra giá trị lâu dài cho toàn xã hội. TISFD đang hướng tới việc yêu cầu công bố các tác động ngoại lai quan trọng đối với nhà đầu tư như "thông tin liên quan đến hệ thống" (xem bên dưới), ngay cả khi con đường dẫn đến tác động tài chính ở cấp độ thực thể là gián tiếp. Sự phụ thuộc lẫn nhau giữa biến đổi khí hậu và đa dạng sinh học, trong đó suy thoái môi trường làm trầm trọng thêm các hành vi vi phạm nhân quyền và bất bình đẳng, và bất bình đẳng làm suy yếu sự ủng hộ của xã hội đối với quá trình chuyển đổi xanh, cũng được coi là điều kiện tiên quyết cho quản lý rủi ro tích hợp (Hình 2).
Hình 2: Quan điểm của TISFD về mối quan hệ giữa tác động/sự phụ thuộc và rủi ro/cơ hội
 Tạo bảng Zero dựa trên Khung TISFD (Phiên bản Beta 0.1) *1)
Trong khi TCFD và các chuẩn mực IFRS S và SSBJ dựa trên đó chỉ tập trung vào các rủi ro và cơ hội tài chính phát sinh từ những thay đổi về môi trường và xã hội dưới dạng tính trọng yếu về tài chính, và không đề cập đến sự tham gia của các hoạt động nội bộ của công ty vào các rủi ro và cơ hội này, thì TISFD lại tiếp cận theo cách có tính đến mối quan hệ giữa tác động, sự phụ thuộc, và rủi ro cũng như cơ hội (IDRO), có thể được xem là kết quả của việc phản ánh quan điểm của nhiều bên liên quan, không chỉ riêng trong lĩnh vực tài chính. Dựa trên điều này, TISFD nhấn mạnh khả năng tương tác với các chuẩn mực IFRS S, GRI và CSRD/ESRS và được thiết kế như một "khối xây dựng" bổ sung cho các chuẩn mực hiện có.
Tổng quan về phiên bản 0.1 - Cấu hình cơ bản và các khuyến nghị về công bố thông tin
Phiên bản 0.1 bao gồm: ① Trường hợp kinh doanh, ② Nền tảng khái niệm, ③ Yêu cầu chung, ④ Khuyến nghị công bố thông tin, ⑤ Các lĩnh vực phát triển trong tương lai, và ⑥ Phương pháp tham gia của các bên liên quan. Các khuyến nghị công bố thông tin được tổ chức thành bốn trụ cột, tương tự như TCFD và TNFD, với tổng cộng 12 mục dự thảo được trình bày (Bảng 1). Trong phần "Quản trị", cấu trúc giám sát các IDRO liên quan đến con người, vai trò của ban quản lý và quy trình tham gia của các bên liên quan sẽ được công bố. Trong phần "Chiến lược", sự tương tác giữa các IDRO đã xác định và mô hình/chiến lược kinh doanh, tác động tài chính và khả năng phục hồi của chiến lược sẽ được giải thích. Trong phần "Quản lý tác động và rủi ro", quy trình xác định, đánh giá, ưu tiên và giám sát các IDRO trong hoạt động kinh doanh và chuỗi giá trị của công ty, cũng như việc tích hợp chúng vào quản lý rủi ro toàn công ty sẽ được công bố. Phần "Các chỉ số và mục tiêu" hiện chỉ là một khung, và các khuyến nghị cụ thể sẽ được phát triển trong các phiên bản tương lai.
Bảng 1: Dự thảo khuyến nghị công bố thông tin cho Khung TISFD
quản trị | chiến lược | Quản lý tác động và rủi ro | Các chỉ số và mục tiêu* |
Công khai các vấn đề quản trị doanh nghiệp liên quan đến tác động, sự phụ thuộc, rủi ro và cơ hội do con người gây ra (IDROs). | Trình bày mối tương tác giữa IDRO liên quan đến con người và mô hình kinh doanh cũng như chiến lược của tổ chức, cùng với tác động tài chính liên quan. | Hãy công khai các quy trình mà tổ chức sử dụng để xác định, đánh giá, ưu tiên và giám sát các rủi ro liên quan đến con người (IDRO). | Công bố các chỉ số và mục tiêu được sử dụng để đánh giá và quản lý các IDRO liên quan đến con người. |
A. Giải thích về hệ thống giám sát đối với các IDRO liên quan đến nguồn nhân lực. | A. Tổ chức này đã xác định được một IDRO liên quan đến cá nhân. | A. Tài liệu này mô tả quy trình xác định, đánh giá và ưu tiên các nguồn lực hỗ trợ người khuyết tật cá nhân (IDRO) liên quan đến con người trong toàn bộ hoạt động kinh doanh và chuỗi giá trị của chúng tôi, cả ở khâu đầu và cuối. | A. Hãy công khai các chỉ số mà các tổ chức sử dụng để đánh giá và quản lý các tác động và sự phụ thuộc liên quan đến con người. |
B. Phần này mô tả vai trò của ban quản lý trong các quy trình quản trị, kiểm soát và thủ tục được sử dụng để giám sát, quản lý và giám sát các IDRO liên quan đến con người. | B. Điều này giải thích mối liên hệ giữa các IDRO liên quan đến con người, mô hình kinh doanh và chiến lược của tổ chức, và các tác động tài chính liên quan. | B. Tài liệu này mô tả quy trình tổ chức để giám sát các IDRO liên quan đến con người. | B. Hãy công bố các chỉ số mà các công ty sử dụng để đánh giá và quản lý các rủi ro và cơ hội liên quan đến nguồn nhân lực. |
C. Tài liệu này giải thích các phương pháp tiếp cận việc thu hút sự tham gia của các bên liên quan đối với các tổ chức nghiên cứu bệnh truyền nhiễm (IDRO) liên quan đến con người, và cách thức tích hợp quan điểm của các bên liên quan bị ảnh hưởng vào quá trình ra quyết định quản trị và quản lý. | C. Phần này mô tả khả năng thích ứng của chiến lược và mô hình kinh doanh của một tổ chức trước các rủi ro và cơ hội liên quan đến con người. | C. Phần này giải thích cách thức tích hợp quy trình xác định, đánh giá, ưu tiên và giám sát các rủi ro liên quan đến con người vào quy trình quản lý rủi ro tổng thể của tổ chức. | C. Phần này mô tả các mục tiêu và chỉ số mà tổ chức sử dụng để quản lý các IDRO liên quan đến con người, cũng như hiệu quả hoạt động của chúng. |
* Các khuyến nghị về công bố thông tin liên quan đến "các chỉ số và mục tiêu" dự kiến sẽ được đưa vào phiên bản beta tiếp theo của khung hướng dẫn.
Tạo bảng Zero dựa trên Khung TISFD (Phiên bản Beta 0.1) *1)
Các yêu cầu chung áp dụng cho toàn bộ năm lĩnh vực: tính trọng yếu, thông tin liên quan đến hệ thống, sự tham gia của các bên liên quan, phạm vi (phạm vi và kế hoạch mở rộng để đánh giá và công bố), và trục thời gian (định nghĩa và xem xét ngắn hạn, trung hạn và dài hạn). Về tính trọng yếu, như đã đề cập trước đó, có tính đến các cân nhắc của IDRO, thiết kế này nhằm mục đích đáp ứng tính trọng yếu về tài chính, tính trọng yếu về tác động và tính trọng yếu kép, và dựa trên sự lựa chọn của tổ chức công bố thông tin. Sự phù hợp với các tiêu chuẩn quốc tế về hành vi doanh nghiệp có trách nhiệm, chẳng hạn như Hiệp ước Toàn cầu của Liên Hợp Quốc và Hướng dẫn của OECD về Hành vi của các Doanh nghiệp Đa quốc gia, cũng được nêu rõ.
Các công ty Nhật Bản nên xử lý TISFD như thế nào?
Mặc dù hiện tại không có nghĩa vụ pháp lý nào bắt buộc phải công bố thông tin theo khuôn khổ TISFD, việc công bố vốn nhân lực trong báo cáo chứng khoán sẽ được mở rộng từ năm tài chính kết thúc vào tháng 3 năm 2026 (*8) , và các tiêu chuẩn hiện hành như IFRS S/SSBJ, GRI và CSRD/ESRS cũng yêu cầu công bố thông tin xã hội. Do đó, các nhà đầu tư tổ chức có khả năng sẽ yêu cầu các công ty mà họ đầu tư công bố thông tin theo TISFD, và rất có thể điều này sẽ được đưa vào các yêu cầu công bố thông tin trong tương lai. Việc chuẩn bị hiệu quả cho các công ty Nhật Bản là trước tiên tiến hành thẩm định nhân quyền theo tiêu chuẩn quốc tế và tổ chức lại các nỗ lực của họ liên quan đến vốn nhân lực và nhân quyền trong chuỗi cung ứng của họ trong khuôn khổ IDRO.
Phiên bản 0.1 đã phác thảo một khuôn khổ công bố thông tin, nhưng các chỉ số vẫn chưa được phát triển, và cách tiếp cận công bố thông tin về rủi ro cấp hệ thống vẫn còn ở mức độ tổng quát. Việc thiết lập các chỉ số liên quan đến bất bình đẳng như mức lương đủ sống, trình bày một danh mục các chỉ số có tính đến sự khác biệt khu vực, hay sử dụng các chỉ số hiện có từ GRI và ESRS đều là những vấn đề cần được thảo luận trong tương lai *9) . Đối với các công ty Nhật Bản, việc mở rộng các quy trình công bố thông tin được vun đắp theo TCFD và TNFD và thiết lập cơ sở hạ tầng dữ liệu bao gồm khí hậu, thiên nhiên và xã hội sẽ là cách nhanh nhất để chuẩn bị cho các yêu cầu trong tương lai. Đối với các công ty Nhật Bản, vốn bị chỉ trích là tụt hậu trong khía cạnh xã hội (S) của ESG, TISFD cũng mang đến cơ hội để xem xét lại các vấn đề cấu trúc như nhân quyền và bất bình đẳng từ bối cảnh tài chính và chiến lược *10) .
Những điểm chính trong ý kiến đóng góp và tham gia của công chúng vào chương trình thí điểm
Ý kiến đóng góp của công chúng được chấp nhận đến ngày 31 tháng 7 năm 2026. Ý kiến đóng góp có thể được gửi bằng cách đăng ký tài khoản miễn phí trên trang web chính thức của TISFD (tisfd.org) và trực tiếp chèn ý kiến vào các phần liên quan của văn bản khung.
Báo cáo này tìm kiếm phản hồi bằng văn bản (chỉ bằng tiếng Anh) về các yêu cầu chung, khuyến nghị công bố thông tin, khả năng tương tác với các tiêu chuẩn công bố thông tin hiện có và mức độ liên quan đến khí hậu và thiên nhiên *11) . Cần có những hiểu biết từ nhiều bên liên quan, không chỉ các công ty và nhà đầu tư, về sự rõ ràng của các khái niệm và định nghĩa, tính khả dụng thực tiễn và sự phù hợp với nhu cầu công bố thông tin. Đặc biệt, các ý kiến có tính đến cơ cấu công nghiệp, thực tiễn việc làm và thực tế chuỗi cung ứng của Nhật Bản sẽ hữu ích liên quan đến khái niệm về tính trọng yếu, các phương pháp công bố thông tin cụ thể liên quan đến hệ thống, hướng dẫn về đánh giá tác động và sự phụ thuộc, và ưu tiên các chỉ số và mục tiêu.
TISFD đang nỗ lực định nghĩa một khía cạnh công bố thông tin thứ ba, "con người", sau biến đổi khí hậu và vốn tự nhiên, nhưng phiên bản 0.1, như tên gọi cho thấy, vẫn đang trong giai đoạn thử nghiệm cấu trúc báo cáo. Các công ty Nhật Bản được khuyến khích tìm hiểu khái niệm IDRO ngay bây giờ và chủ động tham gia vào việc hình thành khung pháp lý này, lưu ý đến mối liên hệ của nó với các thông tin công bố hiện có về vốn con người và tính bền vững. Bên cạnh các ý kiến đóng góp công khai, việc bày tỏ sự quan tâm đến các thử nghiệm thí điểm sắp tới cũng sẽ rất có lợi. Công ty chúng tôi cũng đang tham gia "Liên minh TISFD" và theo dõi các cuộc thảo luận, và chúng tôi sẽ tiếp tục cập nhật cho quý vị về những diễn biến trong tương lai.
*1) Taskforce on Inequality and Social-related Financial Disclosure (TISFD), The TISFD Framework: Recommendations on disclosure of people-related information by businesses and financial institutions, Beta Version 0.1, 26 May 2026. https://www.tisfd.org/frameworks/tisfd-framework-beta-version-0-1
*2) Taylor Wessing, “Completing the jigsaw: the launch of the Taskforce on Inequality and Social-related Financial Disclosures”, 11 December 2024. https://www.taylorwessing.com/en/insights-and-events/insights/2024/12/completing-the-taskforce-jigsaw
*3) TISFD, People in Scope: An overview of the proposed scope, approach, governance structure, and work plan of the Taskforce on Inequality and Social-related Financial Disclosures, September 2024. https://www.tisfd.org/downloads
*4) TISFD, Steering Committee. https://www.tisfd.org/about/steering-committee
*5) TISFD, Proposed Technical Scope: Recommendations for the TISFD from its Founding Partners, March 2025. https://www.tisfd.org/downloads
*6) TISFD, Conceptual Foundations: Understanding relationships between business, finance, people and inequality, A discussion paper, October 2025. https://www.tisfd.org/downloads
*7) London Reporting Academy, “TISFD sets out a draft for social reporting”, 28 May 2026. https://reporting.academy/en/pages/tisfd-sets-out-a-draft-for-social-reporting
*8) Yukari Yasuhara, "Mở rộng việc công bố thông tin về vốn nhân lực trong báo cáo chứng khoán thường niên: Các điểm công bố chính cần thiết theo yêu cầu của bản sửa đổi," Nikkei BP Human Capital Online, ngày 28 tháng 5 năm 2026 https://project.nikkeibp.co.jp/HumanCapital/atcl/column/00008/052600072
*9) Kaori Fujita, "'Bất bình đẳng giữa người dân là một rủi ro tài chính' - Giám đốc điều hành của TISFD, Tiêu chuẩn công khai thông tin về vốn nhân lực và nhân quyền," Nikkei Business, ngày 9 tháng 1 năm 2026 https://business.nikkei.com/atcl/gen/19/00159/122600362
*10) Naka, Mio. "Khái niệm về Nhóm đặc nhiệm về Bất bình đẳng và Công bố thông tin tài chính liên quan đến xã hội (TISFD) và những hàm ý của nó đối với các công ty Nhật Bản: Làm thế nào để hiểu và giải quyết các tác động, sự phụ thuộc, rủi ro và cơ hội (IDROs)", Viện Nghiên cứu Đầu tư ESG Daiwa, tháng 7 năm 2025. https://www.dir.co.jp/report/research/capital-mkt/esg/20250714_025202.pdf
*11) TISFD, Provide Feedback. https://framework.tisfd.org/provide-feedback
Bài viết liên quan
-
Phân tích dự thảo Tiêu chuẩn công bố thông tin "ESRS-40a" của EU dành cho các công ty ngoài EU - Những hạn chế về tác động và các tiêu chuẩn tự nguyện trong chuỗi giá trị (Thời hạn góp ý công khai kết thúc vào ngày 31 tháng 10)
-
Các ý kiến đóng góp của công chúng về phạm vi 2 của nghị định thư GHG sửa đổi đã được công bố — Nhiều phương pháp sẽ được xem xét do những bất đồng về việc đối sánh theo giờ, v.v.
-
Đo lường và công khai để "thực hiện" tích cực các biện pháp bảo vệ thiên nhiên - Hội nghị thượng đỉnh Kumamoto đã nêu bật hai trụ cột: Tác động và "Sự phụ thuộc".
-
Bảo mật chuỗi cung ứng là gì? Giải thích về thiết kế triển khai và hệ thống đánh giá bảo mật chuỗi cung ứng nhằm ngăn ngừa rủi ro gián đoạn nguồn cung ứng.
Hội thảo trực tuyến đang diễn ra
-
[Bản ghi âm phát sóng] Đây không phải là vấn đề của người khác — Tại sao chuỗi cung ứng đang trở thành vấn đề quản lý: Cuộc phỏng vấn với Kenji Fuma về cách các công ty có thể chuẩn bị và hành động.
Địa điểm: Trực tuyến (Zoom)Phí tham gia: Miễn phí -
Đây không phải là vấn đề của người khác — Tại sao chuỗi cung ứng đang trở thành một thách thức quản lý: Cuộc phỏng vấn với Kenji Fuma về cách các công ty có thể chuẩn bị và hành động.
Địa điểm: Trực tuyến (Zoom)Phí tham gia: Miễn phí -
[Được tài trợ bởi Keidanren] Trí tuệ nhân tạo có thể làm gì để giúp xã hội phát triển bền vững?
~Hội nghị kỷ niệm 5 năm thành lập Zeroboard "Ngày hội Zeroboard 2026"~Địa điểm: Trực tuyến (Zoom) *Bản ghi hình sẽ được phát lại vào thời điểm sau.Phí tham gia: Miễn phí -
[Được tài trợ bởi Keidanren] Bản chất của quản lý bền vững được hỗ trợ bởi tuyến đầu: Hội nghị kỷ niệm 5 năm Zeroboard "Ngày Zeroboard 2026"
Địa điểm: Trực tuyến (Zoom) *Bản ghi hình sẽ được phát lại vào thời điểm sau.Phí tham gia: Miễn phí
-
Phân tích dự thảo ESRS-40a, Tiêu chuẩn công bố thông tin dành cho các công ty ngoài EU: Những hạn chế về tác động và các tiêu chuẩn tự nguyện về chuỗi giá trị (Thời hạn góp ý công khai kết thúc vào ngày 31 tháng 10)
-
Các ý kiến đóng góp của công chúng về phạm vi 2 của nghị định thư GHG sửa đổi đã được công bố — Nhiều phương pháp sẽ được xem xét do những bất đồng về việc đối sánh theo giờ, v.v.
-
Đo lường và công khai để "thực hiện" tích cực các biện pháp bảo vệ thiên nhiên — Hội nghị thượng đỉnh Kumamoto đã hé lộ hai trụ cột của tác động và "sự phụ thuộc".
-
Bảo mật chuỗi cung ứng là gì? Giải thích về thiết kế triển khai và hệ thống đánh giá bảo mật chuỗi cung ứng nhằm ngăn ngừa rủi ro gián đoạn nguồn cung ứng.
-
Bạn cảm thấy hạn chế khi quản lý khảo sát nhà cung cấp (khảo sát trách nhiệm xã hội doanh nghiệp) bằng Excel? Hệ thống SAQ có thể giải quyết những vấn đề này như thế nào?