Đo lường và công khai để "thực hiện" tích cực các biện pháp bảo vệ thiên nhiên — Hội nghị thượng đỉnh Kumamoto đã hé lộ hai trụ cột của tác động và "sự phụ thuộc".


Phó Chủ tịch Hội đồng Tiêu chuẩn Bền vững Toàn cầu (GSSB)
Tomoo Machiba, Giám đốc Viện Nghiên cứu Zero Board, Thành viên Nhóm Công tác Chuyên gia về Nghị định thư GHG (TWG)
Ngày 1 tháng 8 năm 2026
Hội nghị Thượng đỉnh Toàn cầu về Bảo vệ Thiên nhiên lần thứ 2 (GNPS2026) được tổ chức tại thành phố Kumamoto, "Thành phố của Nước", trong hai ngày từ 14 đến 15 tháng 7 năm 2026, và kết thúc bằng việc thông qua "Tuyên bố Kumamoto" *1) . Cuộc họp quốc tế hiếm hoi này tại Nhật Bản đã thu hút khoảng 2.700 người tham dự, chủ yếu đến từ các công ty và tổ chức tài chính trong và ngoài nước, và đóng vai trò là diễn đàn để chuyển trọng tâm thảo luận từ "lý tưởng sang hành động" hướng tới các mục tiêu năm 2030 của Khung Đa dạng Sinh học Côn Minh-Montreal (GBF) *2) . Tôi đã tham dự hội nghị thượng đỉnh với tư cách đại diện cho Hội đồng Tiêu chuẩn Bền vững Toàn cầu (GSSB) của Sáng kiến Báo cáo Toàn cầu (GRI), và đã phát biểu tại phiên toàn thể về khả năng tương tác của các tiêu chuẩn liên quan đến vốn tự nhiên. Tôi cũng tham gia trao đổi với các cơ quan Liên Hợp Quốc và các tổ chức quốc tế, và cùng với Tony Goldner, Giám đốc điều hành của Nhóm Đặc nhiệm về Công bố Thông tin Tài chính Liên quan đến Thiên nhiên (TNFD), đã lên kế hoạch và thực hiện các cuộc đối thoại không chính thức với các công ty Nhật Bản. Bài viết này sẽ thảo luận về giai đoạn thực hiện phương pháp tiếp cận tích cực với thiên nhiên được nêu ra tại hội nghị thượng đỉnh, và sự cần thiết phải trực tiếp giải quyết các phụ thuộc vào vốn tự nhiên bên cạnh tác động, khi xem xét các rủi ro và cơ hội tài chính của doanh nghiệp phát sinh từ đa dạng sinh học.
Hội nghị thượng đỉnh đã thể hiện sự chuyển hướng sang "hành động".
Hội nghị GNPS2026, tiếp nối sự kiện khai mạc tại Sydney năm 2024, được đồng tổ chức bởi Sáng kiến Tích cực về Thiên nhiên (NPI), một liên minh quốc tế gồm các tổ chức bảo tồn, viện nghiên cứu và doanh nghiệp, cùng với Ủy ban Nhật Bản của Liên minh Bảo tồn Thiên nhiên Quốc tế (IUCN-J). Địa điểm tổ chức, Hội trường Lâu đài Kumamoto, đã chật kín các nhà lãnh đạo trong nước và quốc tế, bao gồm Công chúa Hisako Takamado, Chủ tịch danh dự của BirdLife International, và Paul Polman, cựu Giám đốc điều hành của Unilever, những người đã tham gia vào các cuộc thảo luận đa chiều về chiến lược doanh nghiệp, tài chính, công nghệ, bảo tồn biển và quản lý lưu vực sông. Triển lãm đi kèm, "CÔNG NGHỆ THIÊN NHIÊN!", thu hút đông đảo sinh viên địa phương, tạo nên một bầu không khí sôi động và nhộn nhịp. Tuyên bố Kumamoto, được công bố tại lễ bế mạc hội nghị, đã được 85 tổ chức, trong đó có 41 công ty tư nhân, tán thành. Nó coi quá trình chuyển đổi sang nền kinh tế thân thiện với thiên nhiên không phải là một khoản chi phí mà là một khoản đầu tư, và ủng hộ sự nhất quán trong việc đo lường, đánh giá và báo cáo, tích hợp các giải pháp dựa vào thiên nhiên (NbS) với việc khử carbon, và một quá trình chuyển đổi công bằng, thể hiện cam kết kết nối những nỗ lực này với Hội nghị lần thứ 17 của các bên tham gia Công ước về Đa dạng sinh học (COP17) sẽ được tổ chức tại Yerevan, thủ đô của Armenia, vào tháng 10 năm 2026. *3)*4)
Thành phố Kumamoto, nơi đăng cai tổ chức hội nghị, đã chứng minh rằng sự phụ thuộc không thể bị bác bỏ như một lý thuyết trừu tượng đơn thuần. Là "thành phố nước ngầm hàng đầu thế giới", nơi hoàn toàn dựa vào nước ngầm để cung cấp nước sinh hoạt, thành phố đã nỗ lực xây dựng các hoạt động bổ sung nước ngầm ở thượng nguồn và hợp tác lưu vực, trong khi sự đổ bộ của các ngành công nghiệp liên quan đến chất bán dẫn đang tạo ra gánh nặng mới cho nguồn nước *2) . Cần có một quan điểm xem rừng, sông, đất nông nghiệp và thành phố như một cảnh quan duy nhất, và kết quả của việc tích cực bảo vệ thiên nhiên là chưa đủ nếu chỉ dựa vào các biện pháp tại chỗ của từng công ty riêng lẻ. Tại hội nghị thượng đỉnh, các rủi ro về nước trong lĩnh vực công nghệ và quản lý nguồn nước quy mô lưu vực (quản lý và bảo tồn tài nguyên nước) đã được thảo luận, và các ý kiến đã được trao đổi về việc sử dụng bền vững tài nguyên thiên nhiên và giảm thiểu gánh nặng cho chúng. Tôi cảm thấy giá trị thực sự của hội nghị thượng đỉnh không nằm ở chính tuyên bố mà ở chỗ các công ty, nhà đầu tư và các cơ quan thiết lập tiêu chuẩn đã bắt đầu xác định cụ thể những gì cần đo lường, những gì cần công bố và cách kết nối điều đó với việc phân bổ vốn hỗ trợ các hoạt động bền vững.
"Sự phụ thuộc" như một điều kiện tiên quyết cho các rủi ro và cơ hội.
Trong các cuộc thảo luận về việc công bố thông tin liên quan đến thiên nhiên, Mục tiêu 15 năm 2030 của GBF khuyến khích các chính phủ yêu cầu các công ty đánh giá và công bố các rủi ro, sự phụ thuộc và tác động liên quan đến đa dạng sinh học *5) , và TNFD coi sự phụ thuộc, tác động, rủi ro và cơ hội (DIRO) như một tổng thể *6) . Tuy nhiên, Chuẩn mực Công bố Thông tin Bền vững IFRS S1 (Yêu cầu Chung) và Chuẩn mực Công bố Thông tin Chung của Hội đồng Tiêu chuẩn Bền vững Nhật Bản (SSBJ) chỉ giải thích rằng sự phụ thuộc của một công ty vào các nguồn lực và mối quan hệ trong chuỗi giá trị của nó có liên quan đến rủi ro và cơ hội. Chuẩn mực Báo cáo Bền vững Châu Âu (ESRS) định nghĩa sự phụ thuộc trong Phụ lục II là "trạng thái mà các quy trình kinh doanh dựa vào các nguồn lực tự nhiên, con người và xã hội" và yêu cầu xem xét trong các đánh giá trọng yếu kép, nhưng không định nghĩa một chỉ số tiêu chuẩn cụ thể cho sự phụ thuộc trong E4 (Đa dạng sinh học). GRI từ lâu đã chịu trách nhiệm về tính minh bạch liên quan đến các tác động mà các tổ chức gây ra đối với nền kinh tế, môi trường và con người, và sự phụ thuộc đã rơi vào một khoảng trống trong hệ thống báo cáo toàn cầu *7) .
Tính chất cụ thể của sự phụ thuộc trở nên rõ ràng hơn khi xem xét từng ngành công nghiệp. Đối với nhà sản xuất đồ uống, đó là khối lượng và chất lượng nước trong lưu vực sông; đối với thực phẩm và nông nghiệp, đó là côn trùng thụ phấn và đất; đối với chất bán dẫn và trung tâm dữ liệu, đó là nước dùng cho sản xuất và làm mát; đối với giấy và gỗ, đó là tài nguyên rừng; và đối với ngành thủy sản và vận tải biển, đó là hệ sinh thái biển. Đối với các tổ chức tài chính, những sự phụ thuộc này trở thành rủi ro cho toàn bộ danh mục đầu tư thông qua người nhận đầu tư và cho vay cũng như các hợp đồng bảo hiểm. Nếu những sự phụ thuộc này biến động, nó có thể dẫn đến những tác động tài chính như ngừng hoạt động, tăng chi phí mua sắm và thay đổi chi phí bảo hiểm và vốn. Mặt khác, đầu tư vào bảo tồn tài nguyên nước, nông nghiệp tái tạo và mua sắm bền vững có thể mang lại cả giảm thiểu rủi ro và cơ hội kinh doanh. Trước tình hình này, GRI, TNFD và Nguyên tắc Đầu tư Có trách nhiệm của Liên Hợp Quốc (PRI) đã đồng tổ chức một cuộc họp không chính thức vào sáng ngày thứ hai của hội nghị thượng đỉnh để lắng nghe ý kiến và thảo luận về lợi ích của việc tích hợp các sự phụ thuộc vào báo cáo một cách có hệ thống hơn, mời các nhà đầu tư trong nước, các công ty kinh doanh, các đơn vị bảo lãnh và các bên liên quan về môi trường và chính sách tham gia.
Vào đầu cuộc họp, Giám đốc điều hành TNFD, ông Goldner, cho biết rằng sự phụ thuộc đã được đề cập trong các Khuyến nghị của TNFD và Mục tiêu 15 của GBF, rằng việc đánh giá sự phụ thuộc là khả thi trên thực tế trong các hoạt động công bố thông tin ban đầu của TNFD và đã dẫn đến các hành động của doanh nghiệp, và rằng sự quản lý của nhà đầu tư đang ngày càng quan tâm đến sự phụ thuộc. Sau đó, ông hỏi những người tham dự về khả năng giải quyết rõ ràng hơn vấn đề phụ thuộc trong Tiêu chuẩn GRI, vốn có cơ sở toàn cầu cho việc công bố tác động, từ góc độ thống nhất toàn bộ hệ thống báo cáo. Esther Ann của nhà phát triển Citi Developments có trụ sở tại Singapore (thành viên của Hội đồng Giám sát GRI), người cũng tham gia cuộc họp Tuần lễ Khí hậu London vào tháng 6, đã phát biểu từ góc độ doanh nghiệp, cho rằng việc xem xét sự phụ thuộc trên thực tế kết nối "tính minh bạch về tác động" và báo cáo trọng yếu kép về "rủi ro tài chính, cơ hội và thông tin giá trị", và rằng phương pháp LEAP (Khám phá, Chẩn đoán, Đánh giá, Chuẩn bị) của TNFD *8) hữu ích không chỉ đối với rủi ro mà còn để khám phá các giao dịch tích cực với thiên nhiên liên quan đến cơ hội và tài chính.
Trong cuộc thảo luận mở sau đó, các khía cạnh thực tiễn của việc công khai thông tin về sự phụ thuộc đã được tranh luận mà không nêu tên người phát biểu. Sự phụ thuộc và tác động là những sự thật có thể quan sát được, bắt nguồn từ quá khứ và hiện tại, trong khi rủi ro và cơ hội là những dự báo trong tương lai dựa trên các giả định và kịch bản. Do đó, thông tin về sự phụ thuộc không chỉ nên là phần bổ sung cho việc công khai rủi ro, mà còn là nền tảng để người dùng xác minh tính hợp lệ của các tác động tài chính mà ban quản lý dự đoán. Các nhà đầu tư cũng không chỉ tìm kiếm những kết luận rủi ro được đóng gói sẵn, mà còn cả những dữ liệu cụ thể như vị trí, nguyên liệu thô và mức độ phụ thuộc trong doanh thu. Việc chuyển đổi sự phụ thuộc và tác động được đo bằng đơn vị tự nhiên thành tác động tài chính bằng đơn vị tiền tệ vừa là một thách thức vừa là một điểm trọng tâm cần quan tâm. Mặc dù các rủi ro vật chất như nước và thu mua thường đã được hiểu rõ trên thực địa, nhưng vẫn còn một khoảng cách trong việc coi sự phụ thuộc như một vấn đề phân bổ vốn cho hội đồng quản trị, và quan điểm được đưa ra là tính minh bạch trong quá trình xác định sự phụ thuộc bằng cách sử dụng LEAP, v.v., là hữu ích cùng với các chỉ số. Việc tiêu chuẩn hóa là cần thiết để so sánh, nhưng cần thận trọng trước sự đồng nhất quá mức làm mất đi bối cảnh sinh thái của các ngành và địa điểm.
Trong một cuộc thảo luận nhóm tại phiên toàn thể, tác giả đã giải thích về khả năng tương tác giữa GRI và TNFD như sau: Mặc dù hai hệ thống này có mục tiêu khác nhau, nhưng chúng bổ sung cho nhau, và bằng cách sử dụng thông tin đa dạng sinh học mà một công ty đã biên soạn một lần, GRI có thể được sử dụng cho các tác động lên thiên nhiên, và TNFD có thể được sử dụng cho các rủi ro, cơ hội (và sự phụ thuộc) đối với hoạt động kinh doanh, từ đó hỗ trợ cả hai khía cạnh của tính trọng yếu kép mà không cần báo cáo trùng lặp *9) . Đảm bảo rằng sự phụ thuộc không bị bỏ sót là thách thức thực tiễn tiếp theo trong việc đưa khả năng tương tác này đến gần hơn với hình thức hoàn chỉnh của nó. Tóm lại, cuộc đối thoại đã thống nhất quan điểm rằng việc công bố sự phụ thuộc không nên thay thế các tác động hoặc rủi ro và cơ hội, mà nên trở thành một thành phần rõ ràng và có cấu trúc hơn trong hệ thống báo cáo toàn cầu.
Vị trí của chỉ số "Trạng thái tự nhiên" (SoN)
Trong khi đó, NPI, một trong những đơn vị đồng tổ chức hội nghị thượng đỉnh, đang nỗ lực thiết lập sự đồng thuận về chỉ số "Tình trạng Tự nhiên" (SoN) như một thước đo chung để đánh giá sự suy giảm và phục hồi tự nhiên. Sử dụng năm 2020 làm năm cơ sở, với mục tiêu ngăn chặn hoặc đảo ngược sự suy giảm vào năm 2030 và phục hồi vào năm 2050, họ đã và đang phát triển các chỉ số dự thảo, chủ yếu dành cho diện tích đất liền, và đã tiến tới giai đoạn thí điểm vào năm 2025 và tham vấn cuối cùng vào tháng 2-3 năm 2026 *10) . Các công ty Nhật Bản như Kirin Holdings và Oji Holdings cũng tham gia vào giai đoạn thí điểm *11) . Mặc dù có một chỉ số chung về phát thải đối với biến đổi khí hậu, nhưng lại có hơn vài trăm chỉ số về tự nhiên, và vẫn thiếu sự hiểu biết chung về những gì cấu thành nên sự phục hồi, và SoN là một nỗ lực nhằm lấp đầy khoảng trống đó. Những người tham gia hội nghị thượng đỉnh đã mong chờ thông báo tại Kumamoto, nhưng việc định vị chính thức việc xác định toàn diện bộ chỉ số và việc tích hợp nó vào khuôn khổ hiện có đã bị hoãn lại đến COP17.
Điều quan trọng ở đây là sự phân chia vai trò giữa Tình trạng Tự nhiên (SoN) và việc công bố thông tin của doanh nghiệp. SoN cho thấy những thay đổi trong chính tình trạng tự nhiên, được nhìn từ góc độ của một địa điểm, cảnh quan và cuối cùng là trên quy mô toàn cầu. Sự khác biệt so với tình trạng trong năm cơ sở đo lường xem thiên nhiên đang phục hồi hay tiếp tục bị mất đi. Tác động của doanh nghiệp cho thấy các con đường đóng góp tiêu cực (hoặc tích cực) vào tình trạng đó, và sự phụ thuộc cho thấy các con đường dễ bị tổn thương đối với các dịch vụ hệ sinh thái và vốn tự nhiên mà doanh nghiệp dựa vào. Rủi ro và cơ hội xuất hiện dưới dạng tác động tài chính đến doanh thu, chi phí, giá trị tài sản và việc huy động vốn của các con đường này. Bằng cách xác định một đường cơ sở và một sự khác biệt, SoN có thể cho thấy một cách khách quan hơn mức độ đóng góp của các hoạt động và đầu tư của một công ty vào việc phục hồi thiên nhiên tại một địa điểm hoặc cảnh quan cụ thể. SoN không phải là thứ tuân theo TNFD, mà việc kết hợp nó vào TNFD, GRI và Mục tiêu Dựa trên Khoa học cho Thiên nhiên (SBTs) *12) đang được thảo luận, và nó sẽ là một "thành phần" để làm cho việc đánh giá tình trạng tự nhiên trở nên thực chất hơn *2) . Việc chuẩn bị trước dữ liệu thực địa và các quy trình đánh giá như LEAP là hợp lý, để chúng có thể được kết nối khi một thước đo chung như SoN được thiết lập. Do các khu vực trên đất liền đang phát triển nhanh hơn so với các khu vực nước ngọt và biển, nên cần tiếp cận SoN không phải như một sản phẩm hoàn chỉnh, mà là một khuôn khổ vẫn đang tiếp tục phát triển.
Giao điểm với TISFD — cùng một cấu trúc xương cho "con người"
Khung lý thuyết "tác động và sự phụ thuộc như những sự thật" và "rủi ro và cơ hội như phán đoán" này không chỉ giới hạn ở chủ đề đa dạng sinh học. Nhóm đặc nhiệm về Bất bình đẳng và Công bố Tài chính Xã hội (TISFD), đã công bố phiên bản beta 0.1 vào tháng 5 năm 2026, bắt đầu với "Tình trạng của Con người" và đã trình bày rõ ràng trong khuôn khổ "IDRO" một logic kết nối tác động đến nhân quyền và bất bình đẳng với sự phụ thuộc vào kỹ năng, lực lượng lao động và sự chấp nhận của xã hội đối với rủi ro và cơ hội ở cấp độ tổ chức và hệ thống *13) . Sự phụ thuộc lẫn nhau của suy thoái môi trường làm trầm trọng thêm các vi phạm nhân quyền và bất bình đẳng, và bất bình đẳng làm suy yếu sự ủng hộ của xã hội đối với quá trình chuyển đổi xanh, cũng được coi là tiền đề cho quản lý rủi ro tích hợp (Hình). Điều này phù hợp với việc Tuyên bố Kumamoto đề cập đến quá trình chuyển đổi công bằng và cách tiếp cận toàn diện.
Hình: Mối quan hệ giữa sự phụ thuộc, tác động và rủi ro/cơ hội tài chính được minh họa bởi TNFD và TISFD.
Sơ đồ bên trái: Bảng Zero được tạo dựa trên TNFD *6) (xem Hình 11 trên trang 29), Sơ đồ bên phải: TISFD *13)
Đối với các công ty, điều quan trọng là phải hiểu "họ phụ thuộc vào điều gì và tác động đến điều đó như thế nào" trên các khía cạnh khí hậu, thiên nhiên và xã hội, thay vì coi TNFD và TISFD là các vấn đề tuân thủ riêng biệt, sử dụng cùng một cơ sở hạ tầng dữ liệu và khung quản trị. Với việc mở rộng công bố thông tin về vốn con người trong báo cáo chứng khoán và việc thực hiện song song các quy định công bố thông tin như IFRS S/SSBJ, SASB, GRI và CSRD/ESRS, việc thiết lập ngôn ngữ chung về IDRO/DIRO trong tổ chức ngay từ đầu sẽ thực sự giảm bớt gánh nặng công bố thông tin trong tương lai. Cũng giống như việc công bố thông tin khí hậu bắt buộc đã dẫn đến việc thiết lập các cấu trúc tổ chức, các công ty có cơ chế "đo lường, diễn giải và thảo luận tại hội đồng quản trị" về thế giới tự nhiên sẽ mạnh mẽ hơn khi đối mặt với các quy định và yêu cầu của nhà đầu tư trong tương lai.
Ý nghĩa đối với các công ty Nhật Bản
Về các mối phụ thuộc và Hệ thống Mạng lưới (SoN), các công ty Nhật Bản nên ưu tiên bốn điểm sau. Thứ nhất, thay vì giới hạn các mối phụ thuộc ở các chính sách trừu tượng tại trụ sở chính, họ nên xác định chúng ở cấp độ địa điểm, nguyên liệu thô và nhà cung cấp, đồng thời cố gắng liên kết chúng với doanh thu và hoạt động. Ví dụ, ở mức độ chi tiết như "lưu vực sông mà nhà máy chính lấy nước" hoặc "tỷ lệ phần trăm doanh thu phụ thuộc vào các sản phẩm nông nghiệp hoặc khu vực biển cụ thể nào". Thứ hai, thay vì tạo thông tin cho từng tiêu chí, họ nên thiết kế hệ thống sử dụng dữ liệu được nhập chung thông qua lăng kính của từng DIRO (Tổ chức Nghiên cứu Chẩn đoán và Công nghiệp). Thứ ba, không cần chờ xác nhận cuối cùng về SoN, họ nên tổ chức dữ liệu hiện có về nước, sử dụng đất và đa dạng sinh học như những con đường từ "trạng thái tự nhiên". Thứ tư, với các cuộc thảo luận về TISFD (Khoa học và Phát triển Bên thứ ba), họ nên bắt đầu lập bản đồ các mối phụ thuộc vào vốn tự nhiên và vốn con người trên toàn hệ thống, sử dụng khuôn khổ báo cáo tích hợp. Bằng cách đó, họ có thể chuẩn bị để ứng phó với các tiết lộ về mối phụ thuộc và SoN mà không tốn thêm thời gian và công sức.
Sau hội nghị Kumamoto, hội nghị thượng đỉnh tiếp theo dự kiến sẽ được tổ chức tại Ấn Độ, và tiến độ thực hiện GBF sẽ được xem xét kỹ lưỡng tại COP17. Như quản lý hợp tác các khu vực nông thôn và lưu vực sông đã chứng minh, sự thịnh vượng dựa trên một hệ sinh thái lành mạnh và mối quan hệ giữa khu vực và cộng đồng. Khả năng phục hồi của tổ chức cũng tương tự; sự tích cực đối với thiên nhiên chỉ trở thành một vấn đề quản lý có thể đo lường được khi nó xem xét không chỉ hiệu quả tài chính mà còn cả tác động và sự phụ thuộc vào con người và thiên nhiên. Điều quan trọng cần lưu ý là trong quá trình kiểm toán của bên thứ ba và đối thoại với nhà đầu tư, ngoài dữ liệu số, sẽ cần phải có những giải thích về các câu chuyện và quy trình cụ thể.
*1) Trang web "Hội nghị thượng đỉnh toàn cầu về bảo vệ thiên nhiên năm 2026" của Nikkei BP
https://events.nikkeibp.co.jp/event/2026/GNPS_jp*2) Naoki Adachi, "Từ lý tưởng đến hành động: Những câu hỏi nào sẽ được đặt ra tại Hội nghị thượng đỉnh toàn cầu về bảo vệ thiên nhiên Kumamoto?", Sustainable Brands Japan, ngày 13 tháng 7 năm 2026.
https://www.sustainablebrands.jp/news/1311169*3) Takahiro Soma, "85 Công ty ủng hộ 'Tuyên bố Kumamoto' tích cực về thiên nhiên, khuyến khích hành động hướng tới hiện thực hóa vào năm 2030," Nikkei Business Online, ngày 16 tháng 7 năm 2026.
https://business.nikkei.com/atcl/gen/19/00896/071500014*4) Báo Kinh tế Du lịch, "Hội nghị Thượng đỉnh Toàn cầu về Bảo vệ Thiên nhiên năm 2026 kết thúc", ngày 21 tháng 7 năm 2026.
https://www.kankokeizai.com/2607211130kks*5) Bộ Môi trường, trang "Khung đa dạng sinh học Côn Minh-Montreal".
https://www.env.go.jp/nature/biodiversity/kmgbf.html*6) Nhóm đặc nhiệm về công bố thông tin tài chính liên quan đến thiên nhiên (TNFD), "Khuyến nghị của Nhóm đặc nhiệm về công bố thông tin tài chính liên quan đến thiên nhiên" (phiên bản tiếng Nhật), tháng 9 năm 2023.
https://tnfd.global/wp-content/uploads/2024/02/自然関連財情報交訳作業隊のおすすめ言_2023.pdf*7) TNFD, “TNFD responds to ESRS consultation”, 5 June 2026.
https://tnfd.global/tnfd-responds-to-esrs-consultation/*8) Bộ Môi trường, "Giải thích về LEAP/TNFD," Hội thảo về Công bố Tài chính Liên quan đến Thiên nhiên (Phiên bản Nâng cao), Phiên họp thứ nhất, ngày 29 tháng 11 năm 2023.
https://www.env.go.jp/content/000178847.pdf*9) Global Reporting Initiative (GRI), “Accountability for impacts is essential to secure a nature-positive future”, press release, 16 July 2026.
https://www.globalreporting.org/news/news-center/accountability-for-impacts-is-essential-to-secure-a-nature-positive-future*10) Nature Positive Initiative (NPI), Consultation Brief: Finalisingconsensus on a universal state of nature metrics framework, 11 February 2026.
https://www.naturepositive.org/app/uploads/2026/02/Consultation-Brief_State-of-Nature-Metrics_Feb26.pptx.pdf>*11) Kaori Fujita, "Hình dung 'Trạng thái tự nhiên' của hươu cao cổ và hoàng tử bằng các chỉ số: Chuẩn bị cho việc công bố TNFD," Nikkei Business Online, ngày 23 tháng 6 năm 2026.
https://business.nikkei.com/atcl/gen/19/00896/061900004*12) Mạng lưới Mục tiêu dựa trên khoa học (SBTN), "Cẩm nang doanh nghiệp về SBT tự nhiên - Thiết lập các mục tiêu dựa trên khoa học liên quan đến tự nhiên" (phiên bản tiếng Nhật), tháng 2 năm 2025.
https://sciencebasedtargetsnetwork.org/wp-content/uploads/2025/02/SBTN-Corporate-Manual-Japanese-Feb2025.pdf*13) Taskforce on Inequality and Social-related Financial Disclosures (TISFD), The TISFD Framework: Recommendations on disclosure of people-related information by businesses and financial institutions, Beta Version 0.1, 26 May 2026.
https://www.tisfd.org/frameworks/tisfd-framework-beta-version-0-1
Bài viết liên quan
-
Phân tích dự thảo Tiêu chuẩn công bố thông tin "ESRS-40a" của EU dành cho các công ty ngoài EU - Những hạn chế về tác động và các tiêu chuẩn tự nguyện trong chuỗi giá trị (Thời hạn góp ý công khai kết thúc vào ngày 31 tháng 10)
-
Các ý kiến đóng góp của công chúng về phạm vi 2 của nghị định thư GHG sửa đổi đã được công bố — Nhiều phương pháp sẽ được xem xét do những bất đồng về việc đối sánh theo giờ, v.v.
-
Đo lường và công khai để "thực hiện" tích cực các biện pháp bảo vệ thiên nhiên - Hội nghị thượng đỉnh Kumamoto đã nêu bật hai trụ cột: Tác động và "Sự phụ thuộc".
-
Bảo mật chuỗi cung ứng là gì? Giải thích về thiết kế triển khai và hệ thống đánh giá bảo mật chuỗi cung ứng nhằm ngăn ngừa rủi ro gián đoạn nguồn cung ứng.
Hội thảo trực tuyến đang diễn ra
-
[Bản ghi âm phát sóng] Đây không phải là vấn đề của người khác — Tại sao chuỗi cung ứng đang trở thành vấn đề quản lý: Cuộc phỏng vấn với Kenji Fuma về cách các công ty có thể chuẩn bị và hành động.
Địa điểm: Trực tuyến (Zoom)Phí tham gia: Miễn phí -
Đây không phải là vấn đề của người khác — Tại sao chuỗi cung ứng đang trở thành một thách thức quản lý: Cuộc phỏng vấn với Kenji Fuma về cách các công ty có thể chuẩn bị và hành động.
Địa điểm: Trực tuyến (Zoom)Phí tham gia: Miễn phí -
[Được tài trợ bởi Keidanren] Trí tuệ nhân tạo có thể làm gì để giúp xã hội phát triển bền vững?
~Hội nghị kỷ niệm 5 năm thành lập Zeroboard "Ngày hội Zeroboard 2026"~Địa điểm: Trực tuyến (Zoom) *Bản ghi hình sẽ được phát lại vào thời điểm sau.Phí tham gia: Miễn phí -
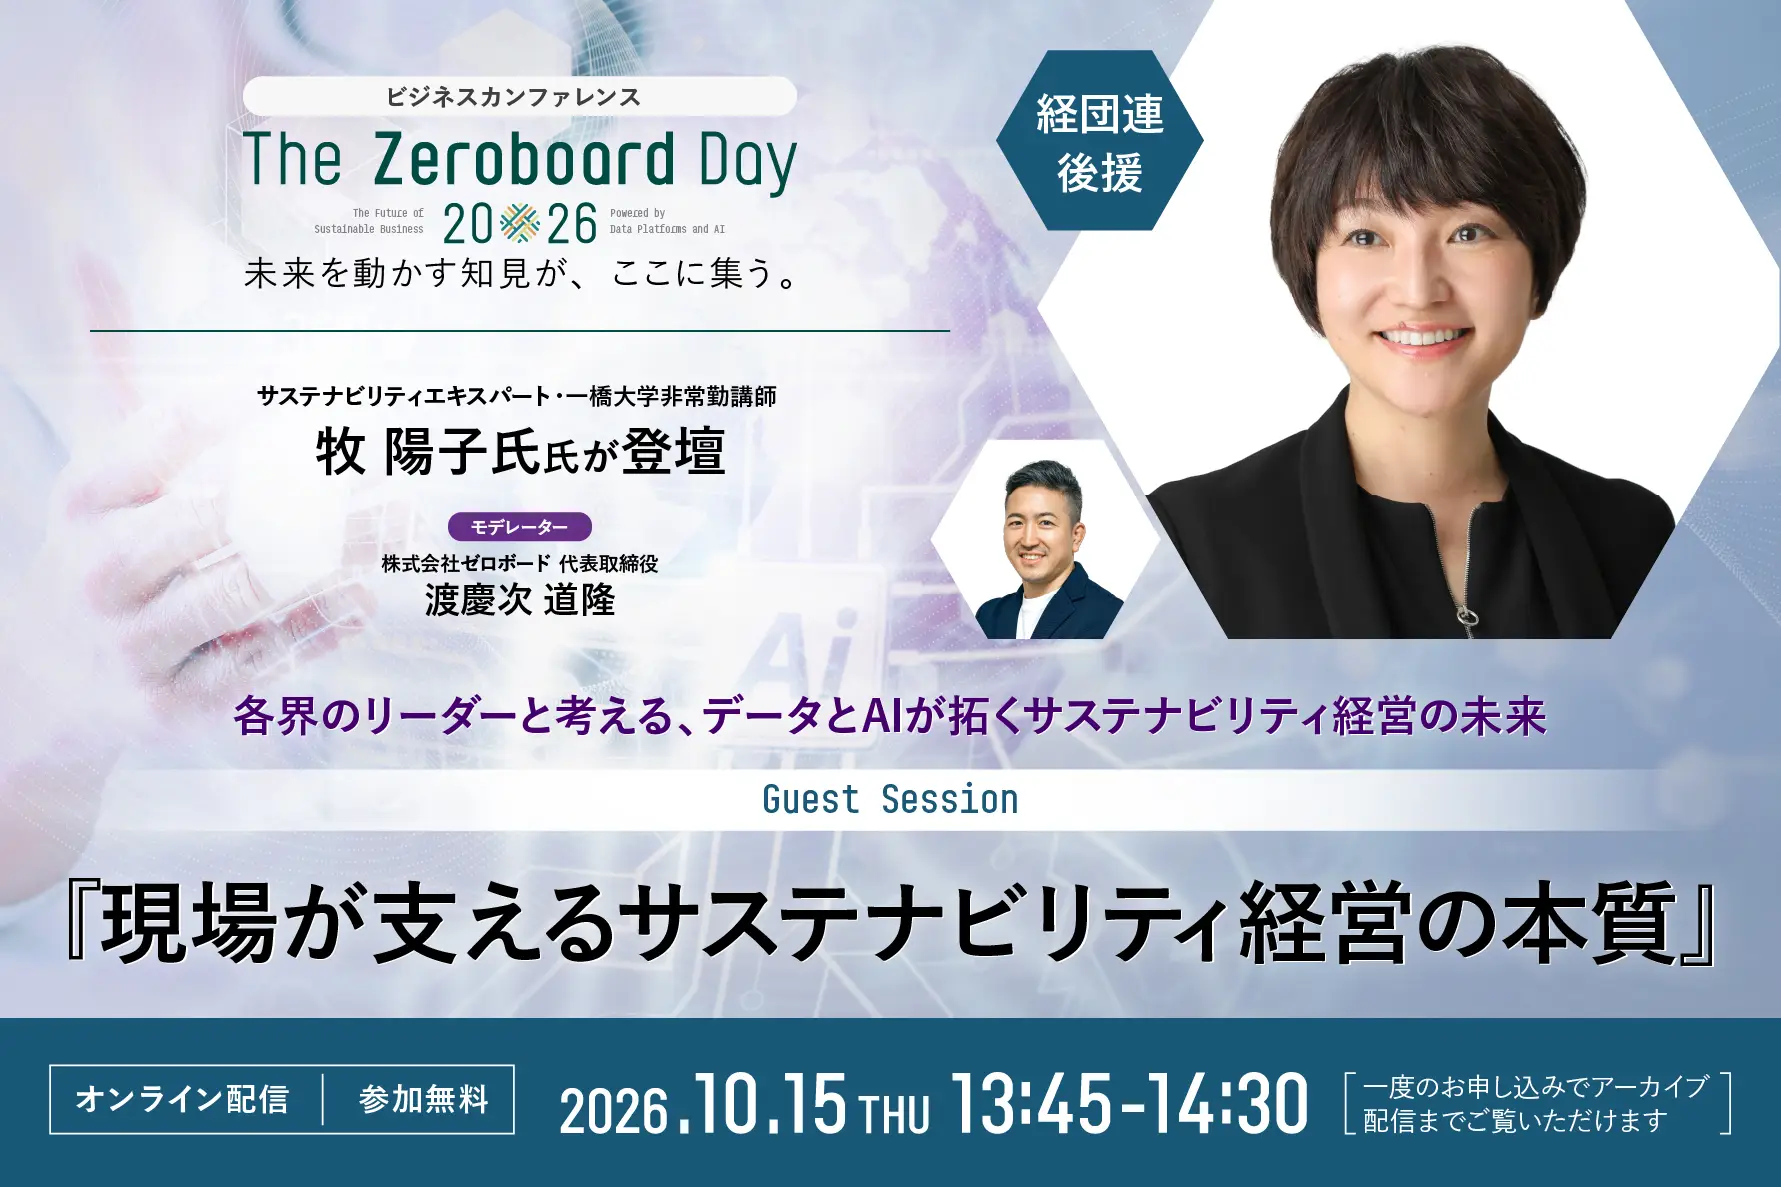
[Được tài trợ bởi Keidanren] Bản chất của quản lý bền vững được hỗ trợ bởi tuyến đầu: Hội nghị kỷ niệm 5 năm Zeroboard "Ngày Zeroboard 2026"
Địa điểm: Trực tuyến (Zoom) *Bản ghi hình sẽ được phát lại vào thời điểm sau.Phí tham gia: Miễn phí
-
Phân tích dự thảo ESRS-40a, Tiêu chuẩn công bố thông tin dành cho các công ty ngoài EU: Những hạn chế về tác động và các tiêu chuẩn tự nguyện về chuỗi giá trị (Thời hạn góp ý công khai kết thúc vào ngày 31 tháng 10)
-
Các ý kiến đóng góp của công chúng về phạm vi 2 của nghị định thư GHG sửa đổi đã được công bố — Nhiều phương pháp sẽ được xem xét do những bất đồng về việc đối sánh theo giờ, v.v.
-
Đo lường và công khai để "thực hiện" tích cực các biện pháp bảo vệ thiên nhiên — Hội nghị thượng đỉnh Kumamoto đã hé lộ hai trụ cột của tác động và "sự phụ thuộc".
-
Bảo mật chuỗi cung ứng là gì? Giải thích về thiết kế triển khai và hệ thống đánh giá bảo mật chuỗi cung ứng nhằm ngăn ngừa rủi ro gián đoạn nguồn cung ứng.
-
Bạn cảm thấy hạn chế khi quản lý khảo sát nhà cung cấp (khảo sát trách nhiệm xã hội doanh nghiệp) bằng Excel? Hệ thống SAQ có thể giải quyết những vấn đề này như thế nào?