Giải mã bản dự thảo ESRS-40a (trước đây là N ESRS): Những hạn chế đối với các tiêu chuẩn tự nguyện về tác động và chuỗi giá trị (Nhận ý kiến đóng góp của công chúng đến hết ngày 31 tháng 10)


Phó Chủ tịch Hội đồng Tiêu chuẩn Bền vững Toàn cầu (GSSB)
Tomoo Machiba, Giám đốc Viện Nghiên cứu Zero Board, Thành viên Nhóm Công tác Chuyên gia về Nghị định thư GHG (TWG)
Ngày 1 tháng 9 năm 2026
Vào ngày 23 tháng 7 năm 2026, Nhóm Tư vấn Báo cáo Tài chính Châu Âu (EFRAG) đã công bố dự thảo tiêu chuẩn báo cáo bền vững "ESRS-40a" (trước đây gọi là N ESRS) dành cho các công ty ngoài EU (sau đây gọi là ESRS-40a ED) *1) và đang tiến hành tham vấn công khai (lấy ý kiến công chúng) cho đến ngày 31 tháng 10 *2) . Gần đây, công ty chúng tôi đã tổ chức một hội thảo trực tuyến với sự tham gia của bà Mari Kataoka, đồng tác giả của "Cẩm nang ESRS" (Chuo Keizai-sha) và giám đốc của Hiệp hội "Hòa hợp giữa Cổ đông, Công ty và Xã hội", để giải thích tổng quan về ESRS-40a, ESRS sửa đổi (Tiêu chuẩn Báo cáo Bền vững Châu Âu) với các mục công bố đã được hoàn thiện và "các tiêu chuẩn tự nguyện" dành cho các công ty có ít hơn 1.000 nhân viên trong chuỗi giá trị. Bài viết này giải thích những thông tin mới nhất xung quanh ESRS và các điểm thực tiễn mà các công ty Nhật Bản cần lưu ý, dựa trên nội dung của hội thảo trực tuyến.
 Mari Kataoka và tác giả trong một cuộc trò chuyện tại hội thảo trực tuyến của công ty chúng tôi (ngày 25 tháng 8 năm 2026)
Phiên bản ESRS sửa đổi đã được hoàn thiện – bao gồm khoảng 90% các mục, số lượng mục cần công bố giảm 61%.
ESRS-40a là một tiêu chuẩn được phát triển dựa trên ESRS, là tiêu chuẩn thực thi cho các công ty EU theo Chỉ thị Báo cáo Bền vững Doanh nghiệp (CSRD). Vào tháng 2 năm 2025, Ủy ban Châu Âu đã đề xuất "Omnibus I", nêu rõ các biện pháp nhằm giảm bớt gánh nặng báo cáo cho các công ty Châu Âu để duy trì khả năng cạnh tranh của họ. Đáp lại, EFRAG đã tiến hành xem xét một phiên bản đơn giản hóa và đệ trình bản dự thảo cuối cùng lên Ủy ban Châu Âu vào tháng 12 năm 2025. Vào ngày 3 tháng 7 năm 2026, Ủy ban Châu Âu đã thông qua "ESRS sửa đổi" (được đổi tên từ ESRS đơn giản hóa) dưới dạng quy định được ủy quyền C(2026)5010. Sau khi được Nghị viện Châu Âu và Hội đồng Châu Âu phê duyệt, nó sẽ được ban hành chính thức vào nửa cuối năm đó *3) (Hình 1).
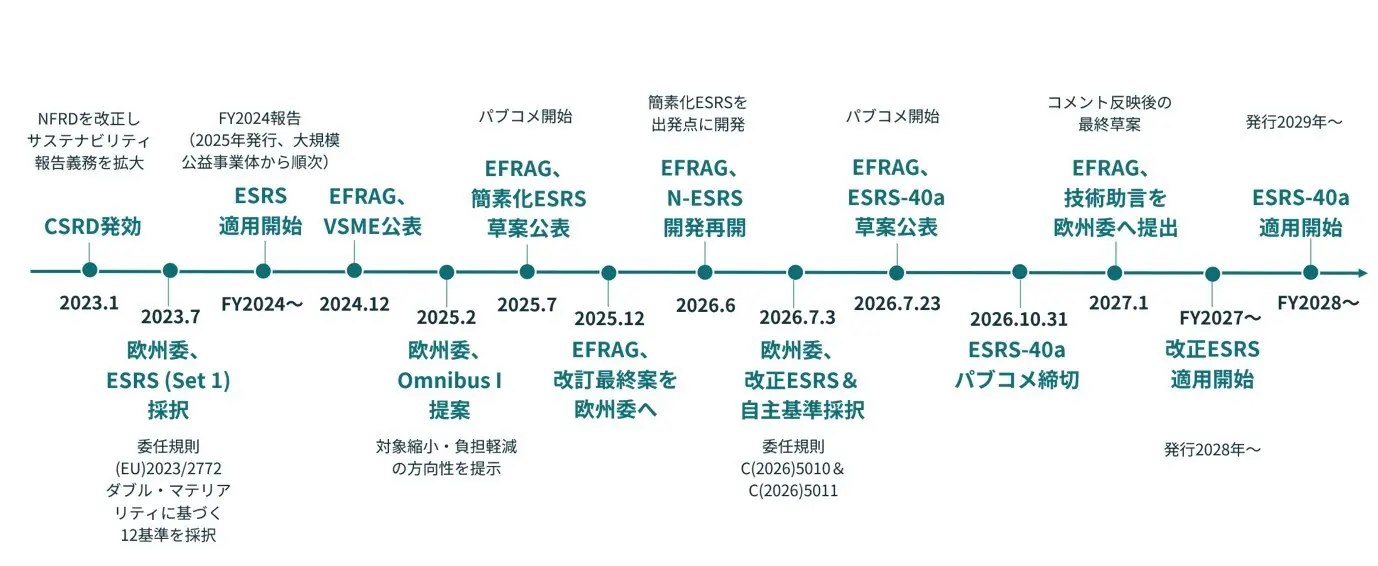 Hình 1: Dòng thời gian xung quanh việc sửa đổi ESRS <br />Tạo bảng Zero
Các điểm chính của những thay đổi đã được hoàn thiện bao gồm việc tăng đáng kể ngưỡng đối với các công ty áp dụng. Đối với các công ty EU, ngưỡng này được giới hạn ở những công ty có "hơn 1.000 nhân viên và doanh thu thuần vượt quá 450 triệu euro", giảm một nửa số lượng công ty áp dụng so với Chỉ thị Công bố Thông tin Phi tài chính (NFRD) trước đây và giảm khoảng 90% so với mục tiêu CSRD ban đầu. Các yêu cầu công bố thông tin (điểm dữ liệu) đã được giảm xuống chỉ còn các mục bắt buộc, giảm 61% so với trước đây. Nguyên tắc trọng yếu kép (đánh giá trọng yếu từ cả khía cạnh tác động và tài chính) vẫn được duy trì. Việc đảm bảo của bên thứ ba dựa trên "đảm bảo hạn chế", và điều khoản chuyển sang "đảm bảo hợp lý" trong tương lai đã bị loại bỏ. Những thay đổi này sẽ có hiệu lực từ báo cáo năm tài chính 2027 (được ban hành năm 2028) *3) .
ESRS-40a là gì? – Một tiêu chuẩn ngoài lãnh thổ dựa trên "điều kiện cạnh tranh công bằng".
ESRS-40a là một tiêu chuẩn dành cho các công ty bên ngoài EU (các nước thứ ba) dựa trên Điều 40a của Chỉ thị Kế toán. Ban đầu được gọi là N ESRS (ESRS ngoài EU), nó được đổi tên thành ESRS-40a sau khi dự thảo được công bố, theo điều khoản liên quan. EFRAG nêu ra hai mục tiêu cho ESRS: đảm bảo "sân chơi bình đẳng" giữa các công ty hoạt động trên thị trường EU, và đảm bảo tính minh bạch về tác động mà các công ty ngoài EU thực hiện các hoạt động kinh doanh quan trọng trong EU gây ra đối với con người và môi trường *1) . Trong một cuộc thảo luận trực tuyến, ông Kataoka tuyên bố: "Mục tiêu của CSRD là đảm bảo nỗ lực và nguồn tài trợ của khu vực tư nhân cần thiết để đạt được các biện pháp đối phó với biến đổi khí hậu và các mục tiêu bền vững của châu Âu, và ESRS được định vị là nền tảng để cung cấp thông tin có thể so sánh nhằm hỗ trợ các tổ chức tài chính và những người khác đầu tư một cách tự tin. Việc các công ty có mức độ kinh doanh nhất định trong EU phải nộp bằng chứng về điều này là điều tất yếu, giống như các công ty trong EU."
Mặc dù ESRS-40a được phát triển dựa trên ESRS sửa đổi, nhưng vẫn có những khác biệt đáng kể. Thay đổi lớn nhất là cơ sở báo cáo đã được thu hẹp lại chỉ còn "tác động". ESRS sửa đổi yêu cầu báo cáo dựa trên tính trọng yếu kép, bao gồm một mục gọi là "RORD", bổ sung khả năng phục hồi và tính phụ thuộc cho các rủi ro và cơ hội tài chính. Tuy nhiên, trong ESRS-40a, các quy định liên quan đến RORD về nguyên tắc đã bị loại bỏ, và việc đánh giá và công bố tính trọng yếu tài chính không còn bắt buộc. Tuy nhiên, cần lưu ý rằng việc cung cấp thông tin tài chính như thông tin bối cảnh để hiểu tác động không bị loại trừ hoàn toàn. Ông Kataoka đã chỉ ra những lo ngại rằng báo cáo chỉ dựa trên ESRS-40a có thể không đủ cho các nhà đầu tư và người dùng khác, nêu rõ: "Ví dụ, nếu một công ty có tác động đáng kể đến cộng đồng địa phương thông qua việc bơm hoặc xả nước, và thông tin rủi ro tài chính liên quan như khả năng bồi thường thiệt hại bị bỏ qua, thì nó có thể không hữu ích cho các quyết định đầu tư."
Các công ty áp dụng là các công ty nước thứ ba có công ty con hoặc chi nhánh tại EU có doanh thu thuần tại EU (cấp độ tập đoàn, trên cơ sở hợp nhất) vượt quá 450 triệu euro trong hai kỳ liên tiếp gần đây và doanh thu thuần trong kỳ trước đó vượt quá 200 triệu euro. EFRAG ước tính rằng số lượng công ty chịu sự thay đổi sẽ giảm từ khoảng 10.000 trước khi thay đổi xuống còn khoảng 1.200 sau khi thay đổi, trong đó dự kiến có 350-450 công ty ở Mỹ, 150-200 công ty ở Anh và 100-150 công ty ở Thụy Sĩ và Nhật Bản, v.v. *4) Trong trường hợp các công ty Nhật Bản, giả sử trường hợp điển hình là công ty con tại Nhật Bản là công ty mẹ cuối cùng và không niêm yết trên thị trường EU, điều quan trọng cần lưu ý là họ có thể phải chịu một hoặc cả hai điều sau: báo cáo cấp độ tập đoàn tại các nước thứ ba và báo cáo riêng lẻ cho các công ty con tại EU (áp dụng ESRS sửa đổi). Mặt khác, nếu công ty mẹ chọn ESRS sửa đổi, công ty mẹ sẽ được miễn nghĩa vụ báo cáo riêng cho các công ty con thuộc EU (miễn trừ này không thể áp dụng riêng với ESRS-40a) (Hình 2). Ngoại lệ là, nếu công ty mẹ đáp ứng định nghĩa "doanh nghiệp nắm giữ tài chính" theo chỉ thị kế toán, và mô hình kinh doanh cũng như hoạt động của công ty con độc lập với nhau, thì có một điều khoản miễn trừ công ty con hoặc chi nhánh khỏi việc báo cáo. Điều này sẽ áp dụng cho các năm tài chính bắt đầu từ ngày 1 tháng 1 năm 2028 trở đi, và báo cáo đầu tiên phải được phát hành vào năm 2029.
Hình 2: Sơ đồ quy trình xác định tính áp dụng của tiêu chuẩn ESRS/ESRS-40a sửa đổi đối với các công ty Nhật Bản
(Giả sử công ty con tại Nhật Bản là công ty mẹ cuối cùng)
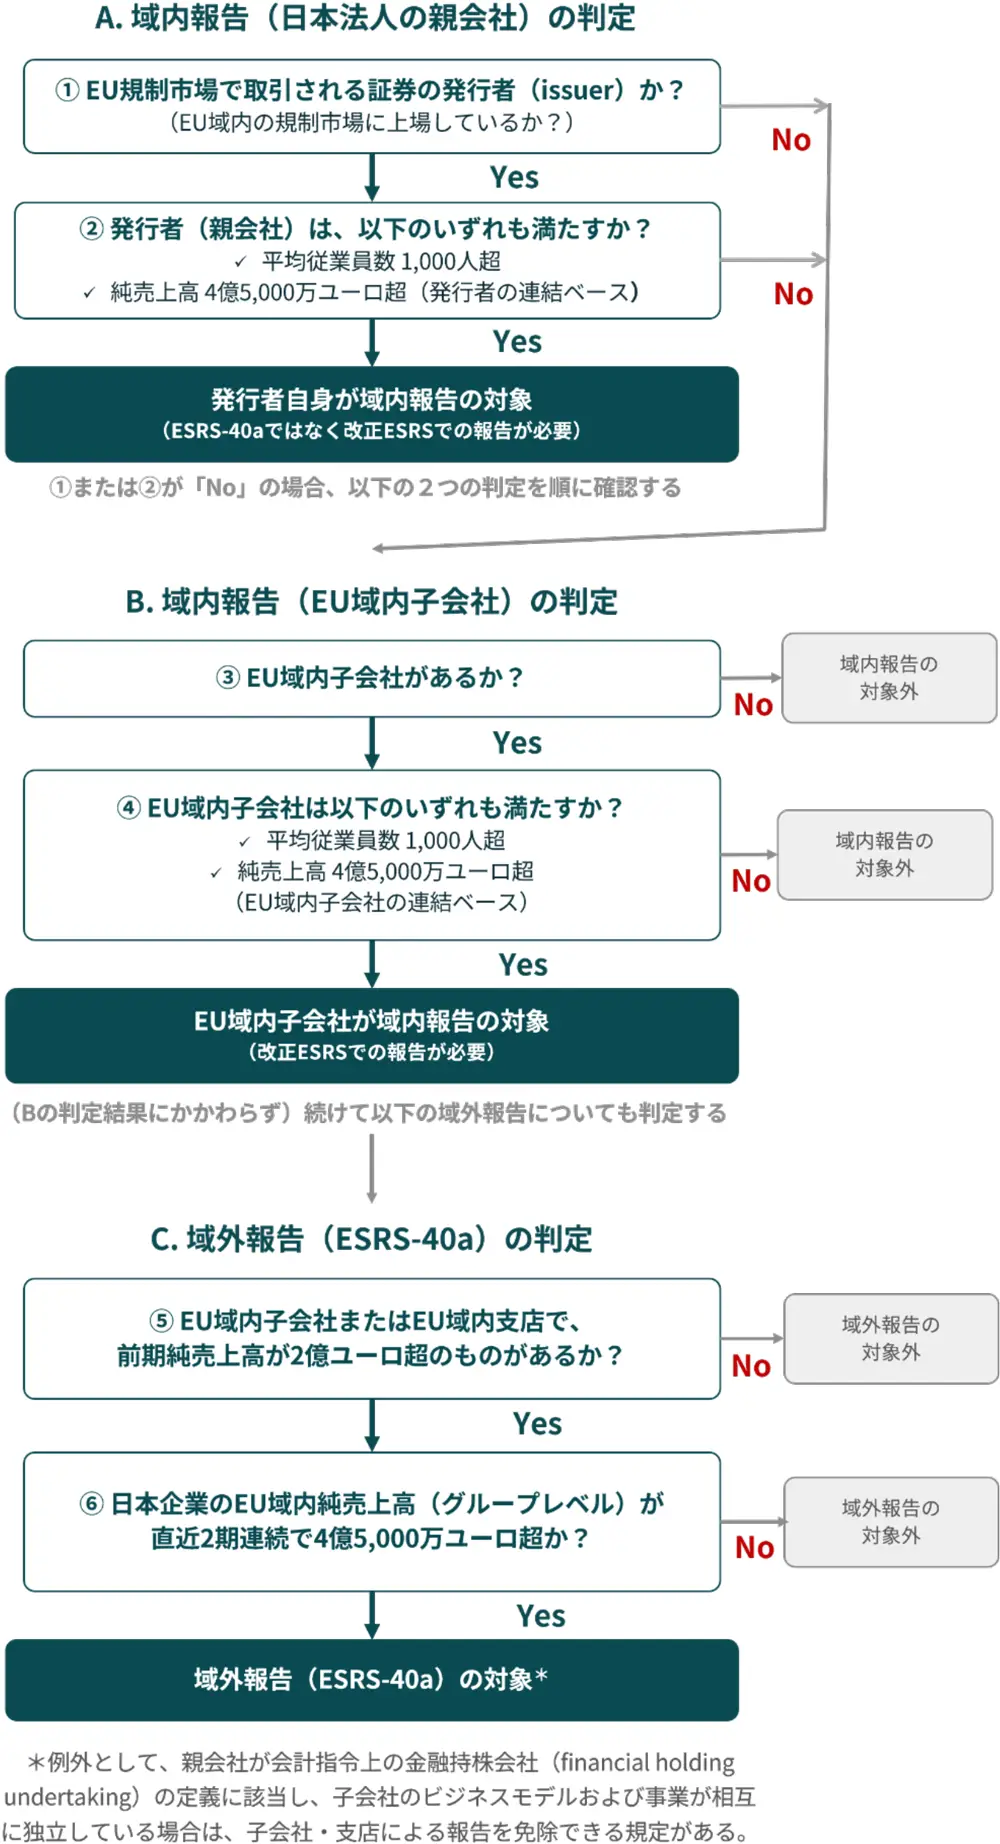 Bảng số 0 được tạo dựa trên tài liệu SSBJ *5)
Cách tiếp cận kết hợp – Liệu có thể giới hạn nó chỉ ở "các tác động liên quan đến EU" hay không?
Một đặc điểm khác của ESRS-40a là hai tùy chọn liên quan đến phạm vi báo cáo. Một là "phương pháp toàn cầu", báo cáo tác động toàn cầu cho tất cả các chủ đề, và tùy chọn còn lại là "phương pháp hỗn hợp", duy trì báo cáo toàn cầu về biến đổi khí hậu (E1) trong khi giới hạn báo cáo về "tác động liên quan đến EU" đối với các chủ đề khác *1) .
Cách tiếp cận kết hợp chỉ được cho phép nếu việc xác định các tác động liên quan đến EU có ý nghĩa. Các tác động liên quan đến EU phải bao gồm cả (1) "các thành phần dựa trên khách hàng" liên quan đến các sản phẩm và dịch vụ được bán hoặc cung cấp (hoặc được giả định một cách hợp lý là được bán hoặc cung cấp) trên thị trường EU, và (2) "các thành phần dựa trên địa điểm" liên quan đến các hoạt động kinh doanh trong EU. Trong cả hai trường hợp, các tác động có thể được quy cho các nhà cung cấp hoặc nhà phân phối hạ nguồn bên ngoài EU, bất kể tác động xảy ra ở đâu. Khi tính toán các chỉ số, các chỉ số chung cho cả doanh nghiệp EU và ngoài EU, chẳng hạn như tổng lượng khí thải hoặc tổng lượng nước tiêu thụ của nhà cung cấp, phải được phân bổ giữa các tác động liên quan đến EU và các tác động ngoài EU. Khi làm như vậy, phải sử dụng "tiêu chí phân bổ" hợp lý (chẳng hạn như khóa phân bổ dựa trên tỷ lệ khối lượng bán hàng hoặc sản xuất) có tính đến bản chất của tác động và hoàn cảnh địa lý.
Phương pháp kết hợp được bổ sung theo yêu cầu của Ủy ban Châu Âu, và bản thân EFRAG được cho là đã thận trọng về việc giới thiệu phương pháp này. Trên thực tế, trong các cuộc thảo luận tại EFRAG, những lo ngại đã được nêu ra về việc làm suy yếu cạnh tranh công bằng với các công ty EU, sự thiếu tính so sánh do sự khác biệt về đơn vị áp dụng, và những khó khăn thực tế trong việc xác định các tác động liên quan đến EU và những lo ngại về việc đảm bảo chúng, và đây đã trở thành những vấn đề chính trong các bình luận công khai. *4)
Các điểm chính cần lưu ý về thông tin công bố theo chủ đề cụ thể: E1 mang tính toàn cầu, các loại khác thì hỗn hợp.
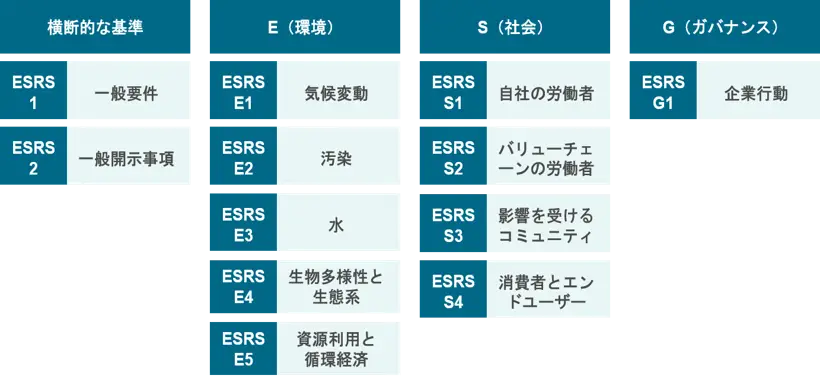
Cấu trúc tiêu chuẩn ESRS-40a bao gồm hai tiêu chuẩn chung (ESRS-40a 1: Yêu cầu chung, ESRS-40a 2: Thông tin công bố chung) và 10 tiêu chuẩn chuyên đề (E1-E5, S1-S4, G1), và kiến trúc tổng thể vẫn không thay đổi so với ESRS sửa đổi *1) (Hình 3).
Mục E1 (Biến đổi khí hậu) được loại trừ khỏi phương pháp kết hợp và việc công bố thông tin toàn cầu luôn được yêu cầu. Các mục E1-2 (Rủi ro liên quan đến khí hậu và phân tích kịch bản) và E1-3 (Khả năng phục hồi) của ESRS sửa đổi bị xóa bỏ vì chúng thuộc RORD, trong khi việc công bố thông tin trên cơ sở hợp nhất nhóm vẫn được yêu cầu đối với các kế hoạch chuyển đổi (E1-1), tổng lượng phát thải Phạm vi 1, 2 và 3 (E1-8), và việc loại bỏ khí nhà kính và tín dụng carbon (E1-9). Các chủ đề từ E2 (Ô nhiễm) trở đi tuân theo phương pháp kết hợp, và ví dụ, trong E2, tác động hạ nguồn của các sản phẩm được sản xuất bên ngoài EU và bán trong EU có thể được đưa vào mục "liên quan đến EU" ngoài các hoạt động của chính công ty trong EU. Trong S1 (Người lao động của chúng tôi), phạm vi áp dụng của phương pháp hỗn hợp (người lao động tại các hoạt động của công ty đặt tại EU và người lao động bên ngoài EU tham gia sản xuất các sản phẩm và dịch vụ cho thị trường EU) đã được xác định lại và liệu việc công bố các phân tích chi tiết về an toàn và sức khỏe cũng như khoảng cách tiền lương giữa nam và nữ ở EU có bắt buộc hay không là một điểm được thảo luận trong các bình luận công khai *4) .
Hình 3: Cấu trúc của các mục công bố ESRS và ESRS-40a đã được sửa đổi
 Bo mạch Zero được tạo dựa trên ESRS-40a ED *1)Trong cuộc thảo luận, tác giả khuyên rằng: "Khi áp dụng phương pháp kết hợp, cần phải phân đoạn dữ liệu theo khách hàng và địa điểm. Các công ty Nhật Bản thường có dữ liệu chi tiết về hoạt động trong nước, nhưng việc thu thập dữ liệu thường không đầy đủ đối với các khu vực khác, chứ chưa nói đến chuỗi cung ứng của chính họ. Thiết lập một hệ thống thu thập dữ liệu và một cơ sở dữ liệu phức tạp với sự hợp tác của các công ty con và chi nhánh địa phương tại EU là cách tốt nhất để đáp ứng đầy đủ các yêu cầu của SSBJ."
Khả năng tương tác – Chuẩn mực IFRS và SSBJ nên phối hợp với GRI như thế nào?
Đối với các công ty đã báo cáo theo tiêu chuẩn IFRS S (ISSB) hoặc SSBJ, việc tránh báo cáo trùng lặp là một mối quan ngại lớn. Theo ESRS-40a ED, đã được thảo luận từ thời ESRS , việc báo cáo tránh công bố thông tin trùng lặp bằng cách tham chiếu các báo cáo IFRS S/SSBJ (chẳng hạn như báo cáo chứng khoán) được cho phép nếu đáp ứng một số điều kiện nhất định (ví dụ: được tích hợp từ báo cáo bắt buộc, các điểm dữ liệu ESRS-40a được xác định rõ ràng, được công bố cùng thời điểm hoặc sớm hơn báo cáo ESRS-40a, được chuẩn bị và dịch sang ngôn ngữ chính thức của EU, đảm bảo cùng mức độ tin cậy và vị trí được chỉ rõ trong mục lục). Đặc biệt trong lĩnh vực khí hậu, có thể đáp ứng các yêu cầu của ESRS-40a bằng cách bổ sung các mục cụ thể của ESRS-40a (cơ cấu năng lượng, phát thải bị khóa *6 , tính nhất quán với mục tiêu 1,5°C, phát thải sinh học, hấp thụ, thông tin về hoạt động nhiên liệu hóa thạch, v.v.) ngoài các tiêu chuẩn công bố thông tin liên quan đến khí hậu của IFRS S2 hoặc SSBJ. Ngoài ra, cũng có tùy chọn công bố các yêu cầu tiêu chuẩn ESRS-40a và tiêu chuẩn pháp lý trong một báo cáo duy nhất, xác định rõ ràng chúng *1) .
Mặt khác, cần chú ý đến mối quan hệ của nó với Tiêu chuẩn GRI. Nếu một công ty mẹ bên ngoài EU lập báo cáo hợp nhất bằng cách sử dụng các tiêu chuẩn được Ủy ban Châu Âu công nhận về mặt pháp lý là tương đương, thì các công ty con và chi nhánh của nó trong EU có thể được miễn lập và nộp báo cáo ESRS-40a riêng lẻ. Tuy nhiên, tính đến thời điểm viết bài này, Ủy ban Châu Âu vẫn chưa chính thức công nhận GRI là tiêu chuẩn "tương đương" này *4) . Ông Kataoka cho biết: "Khi bạn đọc kỹ nội dung của ESRS-40a, bạn sẽ thấy có sự trùng lặp với các mục quen thuộc từ GRI. Cần phải vận động Ủy ban Châu Âu thông qua các ý kiến công khai và các phương tiện khác để GRI, đang được nhiều công ty Nhật Bản và các nước châu Á áp dụng, được coi là tương đương về mặt pháp lý."
Tiêu chuẩn tự nguyện – đặt ra giới hạn về sự tuân thủ của nhà cung cấp.
Đồng thời với ESRS sửa đổi, một tiêu chuẩn công bố tự nguyện dành cho các công ty có dưới 1.000 nhân viên, "Tiêu chuẩn Tự nguyện" (sửa đổi Tiêu chuẩn Báo cáo Tự nguyện dành cho Doanh nghiệp Nhỏ và Vừa - VSME) cũng được thông qua theo quy định ủy quyền C(2026)5011 *7) . Tiêu chuẩn này cũng đóng vai trò là cơ sở cho "giới hạn chuỗi giá trị", giới hạn phạm vi thông tin mà các công ty chịu sự điều chỉnh của CSRD có thể yêu cầu từ các doanh nghiệp nhỏ và vừa trong chuỗi giá trị của họ theo nội dung của tiêu chuẩn tự nguyện này *8) . Cấu trúc bao gồm hai lớp: bộ tối thiểu các "Mô-đun Cơ bản" (B1-B11: năng lượng/khí nhà kính, ô nhiễm, nước, chất thải, đặc điểm nhân viên, tai nạn lao động, tiền lương, v.v.) và các "Mô-đun Toàn diện" (C1-C9: kế hoạch chuyển đổi khí hậu, rủi ro khí hậu, chính sách nhân quyền, đa dạng quản trị, v.v.) đáp ứng các yêu cầu bổ sung từ các nhà đầu tư, ngân hàng và đối tác kinh doanh (Bảng 1). Việc áp dụng mức trần chuỗi giá trị sẽ phù hợp với nội dung chính của ESRS sửa đổi, bắt đầu từ báo cáo năm tài chính 2027.
Bảng 1: Các mục công bố của các tiêu chuẩn tự nguyện
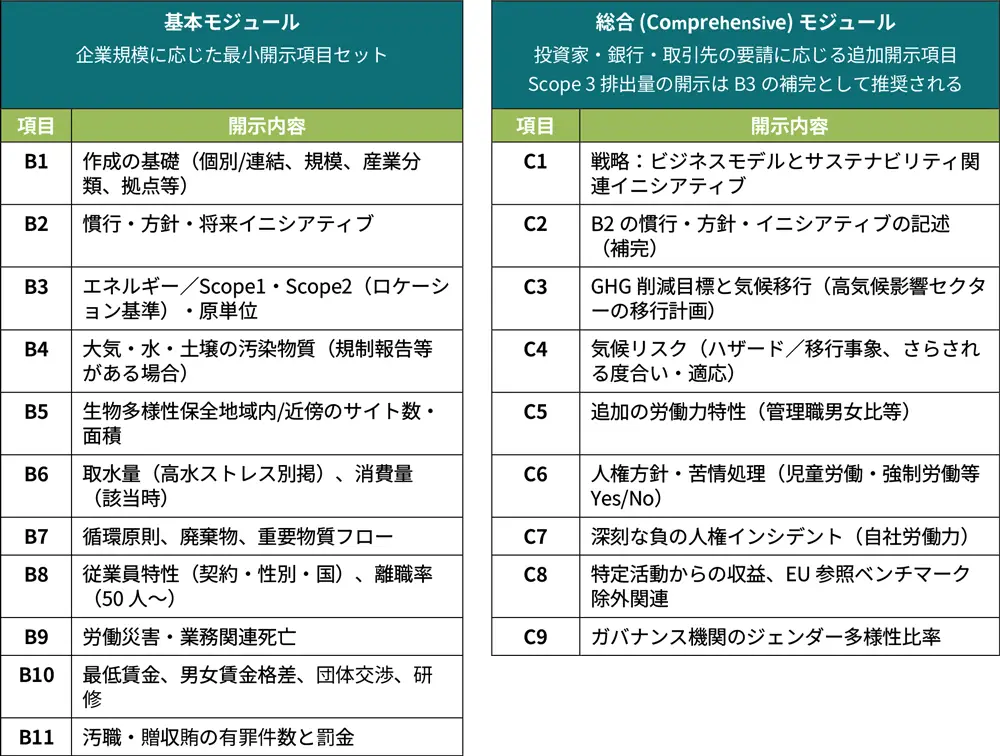 Bảng Zero được tạo dựa trên Quy định được ủy quyền của Châu Âu C(2026)5011 *7)
Có ba cách chính mà các công ty Nhật Bản có thể tận dụng các tiêu chuẩn tự nguyện của mình. Thứ nhất, nếu các đối tác kinh doanh châu Âu yêu cầu quá nhiều bảng câu hỏi tự đánh giá (SAQ), các tiêu chuẩn này có thể được sử dụng làm cơ sở để từ chối hoặc làm giới hạn trên cho lượng thông tin được coi là đủ. Thứ hai, có cách để đáp ứng các yêu cầu từ nhà đầu tư, ngân hàng và khách hàng theo các tiêu chuẩn tự nguyện. Thứ ba, bằng cách điều chỉnh thiết kế khảo sát nhà cung cấp cho phù hợp với các tiêu chuẩn tự nguyện, các công ty lớn có thể tinh giản quy trình khảo sát. Trong cuộc thảo luận, ông Kataoka nhận xét: "Nhiều công ty vẫn đang gặp khó khăn với lượng thông tin lớn mà các đối tác kinh doanh yêu cầu riêng lẻ. Việc xác định giới hạn và các mục tiêu chuẩn cho thấy lượng thông tin nào là đủ là điều đáng hoan nghênh và sẽ giúp họ có quyền phản đối những yêu cầu quá mức."
Các điểm phản hồi thực tế dành cho các công ty Nhật Bản
Cuối cùng, hãy tóm tắt những điểm thực tiễn cần xác nhận. Đầu tiên, cần xác định xem công ty của bạn có thuộc phạm vi của ESRS hay không. Cần theo dõi hai ngưỡng: doanh thu thuần trong EU vượt quá 450 triệu euro (trong hai kỳ liên tiếp) và doanh thu của các công ty con và chi nhánh trong EU vượt quá 200 triệu euro. Tiếp theo, hãy xem xét liệu nên dựa vào ESRS-40a, ESRS sửa đổi, hay một tiêu chuẩn tương đương để lập báo cáo. Việc lựa chọn ESRS sửa đổi cho phép bạn bỏ qua nghĩa vụ báo cáo riêng cho các công ty con trong EU. Nếu báo cáo theo ESRS-40a, điều quan trọng là có nên áp dụng phương pháp hỗn hợp hay không và nếu có, làm thế nào để trích xuất thông tin liên quan đến EU. Tiếp theo, cần phải tổ chức lại các thông tin công bố hiện có như SSBJ, IFRS S, GRI và TNFD, và tổ chức các chính sách tham chiếu. Điều cần thiết nữa là chuẩn bị các khía cạnh quản trị như thiết kế lại các yêu cầu nhà cung cấp và phản hồi khách hàng dựa trên các tiêu chuẩn tự nguyện (giới hạn chuỗi giá trị), giải quyết vấn đề đảm bảo hạn chế, kiểm soát nội bộ và hệ thống thu thập dữ liệu cũng như thẩm quyền từ các công ty trong tập đoàn.
Bảng 2: So sánh ESRS sửa đổi, ESRS-40a và các tiêu chuẩn tự nguyện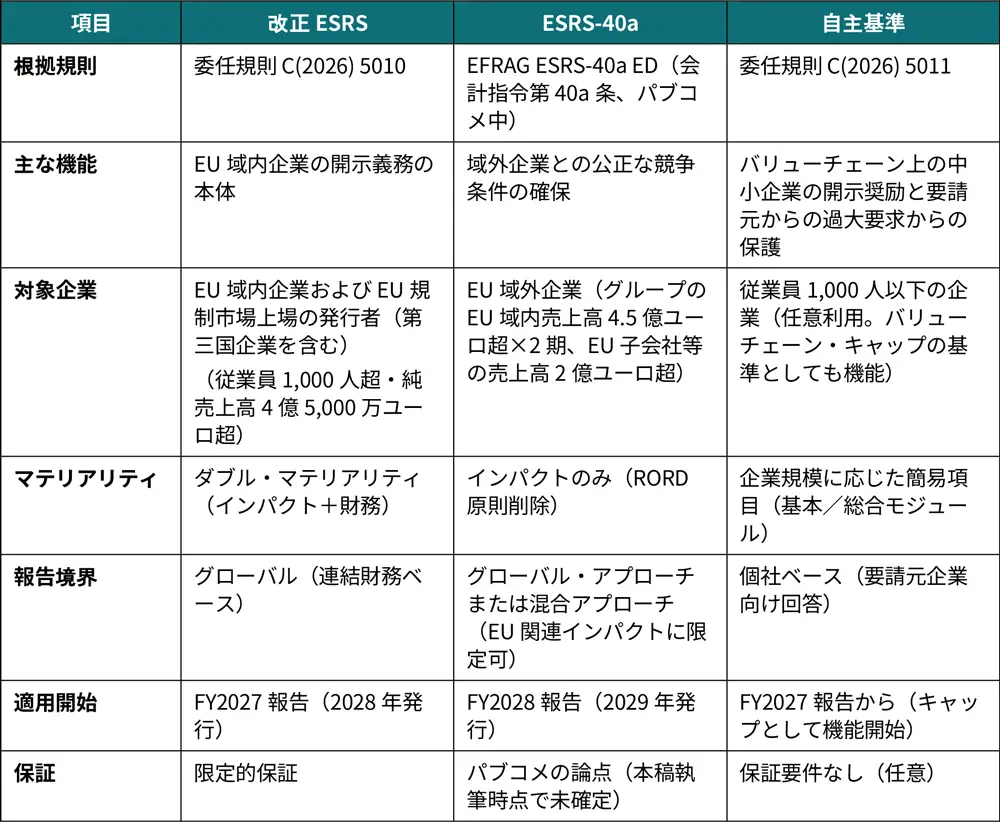 Tạo bảng không
Trong thời gian tới, ESRS-40a ED sẽ được xem xét dựa trên ý kiến đóng góp của công chúng, các thử nghiệm thực địa của các công ty tham gia tự nguyện và phân tích chi phí-lợi ích, tập trung vào tính phù hợp của việc áp dụng luật và quy định của EU cho các công ty không thuộc EU (điều kiện cạnh tranh công bằng), ưu điểm của phương pháp kết hợp, khả năng xác định các tác động liên quan đến EU và tính tương đương của nó với các tiêu chuẩn GRI. EFRAG dự kiến sẽ cung cấp tư vấn kỹ thuật cho Ủy ban Châu Âu vào tháng 1 năm 2027. Dựa trên điều này, Ủy ban Châu Âu sẽ tiến hành thêm các ý kiến đóng góp của công chúng và thực hiện các điều chỉnh cuối cùng trước khi thông qua quy định được ủy quyền *2) .
Ngay cả khi số lượng các công ty Nhật Bản có thể phải tuân thủ ESRS-40a vẫn ở mức khoảng 100 đến 150, thì ngoài ra còn có một nhóm lớn hơn các công ty sẽ được yêu cầu cung cấp dữ liệu cho các đối tác thương mại EU của họ, và một nhóm các công ty cung ứng lần đầu tiên sẽ nhận được các "giới hạn trên" cụ thể về việc công bố thông tin dưới dạng các tiêu chuẩn tự nguyện. Việc đơn giản hóa ESRS, đảm bảo cạnh tranh công bằng cho các công ty ngoài EU thông qua ESRS-40a, và giảm gánh nặng cho chuỗi giá trị thông qua các tiêu chuẩn tự nguyện nên được hiểu là một cấu trúc ba cấp (Bảng 2). Với thời hạn lấy ý kiến công chúng vào ngày 31 tháng 10, các công ty và hiệp hội ngành nghề Nhật Bản nên truyền đạt các vấn đề thực tiễn cho phía châu Âu.
Kết thúc buổi hội thảo trực tuyến, ông Kataoka đã đưa ra những lời động viên, nói rằng: "Các công ty Nhật Bản rất siêng năng và có xu hướng đáp ứng chân thành những gì họ được yêu cầu, nhưng tôi hy vọng họ sẽ luôn khôn ngoan và thúc đẩy các sáng kiến bền vững có hiệu quả cho chính công ty của họ và cho xã hội."
*1) European Financial Reporting Advisory Group (EFRAG), ESRS for Certain Non-EU Undertakings in Accordance with Article 40a of the Accounting Directive, Exposure Draft, 23 July 2026. https://www.efrag.org/en/projects/esrs-for-certain-noneu-undertakings-in-accordance-with-article-40a-of-the-accounting
*2) EFRAG, “EFRAG launches public consultation on the ESRS-40a Exposure Draft for Certain Non-EU Undertakings”, news release. 23 July 2026. https://www.efrag.org/en/news-and-calendar/news/efrag-launches-public-consultation-on-the-esrs40a-exposure-draft-for-certain-noneu-undertakings
*3) European Commission, “Commission adopts revised sustainability reporting standards to reduce administrative burdens for EU businesses while maintaining high-quality disclosures”, press release. 3 July 2026. https://finance.ec.europa.eu/news/commission-adopts-revised-sustainability-reporting-standards-reduce-administrative-burdens-eu-2026-07-03_en
*4) EFRAG, ESRS for Certain Non-EU Undertakings in Accordance with Article 40a of the Accounting Directive (ESRS-40a), webinar presentation, 22 July 2026. https://www.efrag.org/sites/default/files/media/document/2026-07/22%20July%202026%20-%20ESRS-40a%20Exposure%20Draft%20-%20EFRAG%20PPT.pdf
*5) Hội đồng Tiêu chuẩn Bền vững Nhật Bản (SSBJ), "Giới thiệu về Tổng quan Dự thảo Công khai ESRS-40a của Ban Thư ký SSBJ," Tài liệu hội thảo, ngày 26 tháng 8 năm 2026 https://www.ssb-j.jp/jp/wp-content/uploads/sites/6/2026_0826.pdf
*6) Phát thải khí nhà kính dự kiến sẽ tiếp tục xảy ra trong tương lai miễn là các cơ sở và tài sản hiện có vẫn tiếp tục hoạt động và có thể cản trở việc đạt được các mục tiêu giảm hoặc làm tăng rủi ro chuyển đổi.
*7) European Commission, Commission Delegated Regulation C(2026) 5011 final establishing a Voluntary Standard for sustainability reporting by non-listed micro, small and medium-sized undertakings. 3 July 2026. https://ec.europa.eu/finance/docs/level-2-measures/csrd-delegated-act-2026-5011_en.pdf
*8) European Union, Directive (EU) 2026/470 of the European Parliament and of the Council of 24 February 2026 amending Directives 2006/43/EC, 2013/34/EU, (EU) 2022/2464 and (EU) 2024/1760 as regards certain corporate sustainability reporting and due diligence requirements, Official Journal of the European Union, 26 February 2026. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=OJ%3AL_202600470
Bài viết liên quan
-
GHG Protocol công bố kết quả thu thập ý kiến về AMI – 84% ủng hộ cấu trúc đa tuyên bố, chuyển sang thảo luận Giai đoạn 2.
-
Công bố thông tin bền vững tại châu Á và châu Đại Dương: Tiến trình áp dụng ISSB đang diễn ra, nhưng các quốc gia đang phát triển chú trọng hơn đến tác động.
-
Giải mã bản dự thảo ESRS-40a (trước đây là N ESRS): Những hạn chế đối với các tiêu chuẩn tự nguyện về tác động và chuỗi giá trị (Nhận ý kiến đóng góp của công chúng đến hết ngày 31 tháng 10)
-
Các ý kiến đóng góp của công chúng về phạm vi 2 của nghị định thư GHG sửa đổi đã được công bố — Nhiều phương pháp sẽ được xem xét do những bất đồng về việc đối sánh theo giờ, v.v.
Hội thảo trực tuyến đang diễn ra
-
[CẬP NHẬT - Đồng tài trợ] Các xu hướng mới nhất trong việc sửa đổi Nghị định thư về khí nhà kính và hội nhập ISO: Những gì các công ty nên chuẩn bị ngay bây giờ, nhìn từ bối cảnh hội nhập
Địa điểm: Trực tuyến (Zoom)Phí tham gia: Miễn phí -
[Phát trực tuyến đã ghi hình] [Đồng tài trợ bởi Sokotec] Để đảm bảo việc công bố SSBJ diễn ra suôn sẻ – Các khía cạnh thực tiễn về quản lý dữ liệu khí nhà kính và chuẩn bị đảm bảo –
Địa điểm: Trực tuyến (qua Teams)Phí tham gia: Miễn phí -
[Bản ghi âm phát sóng] Đây không phải là vấn đề của người khác — Tại sao chuỗi cung ứng đang trở thành vấn đề quản lý: Cuộc phỏng vấn với Kenji Fuma về cách các công ty có thể chuẩn bị và hành động.
Địa điểm: Trực tuyến (Zoom)Phí tham gia: Miễn phí -
Đây không phải là vấn đề của người khác — Tại sao chuỗi cung ứng đang trở thành một thách thức quản lý: Cuộc phỏng vấn với Kenji Fuma về cách các công ty có thể chuẩn bị và hành động.
Địa điểm: Trực tuyến (Zoom)Phí tham gia: Miễn phí
-
GHG Protocol công bố kết quả thu thập ý kiến về AMI – 84% ủng hộ cấu trúc đa tuyên bố, chuyển sang thảo luận Giai đoạn 2.
-
Công bố thông tin bền vững tại châu Á và châu Đại Dương: Tiến trình áp dụng ISSB đang diễn ra, nhưng các quốc gia đang phát triển chú trọng hơn đến tác động.
-
Giải mã bản dự thảo ESRS-40a (trước đây là N ESRS): Những hạn chế đối với các tiêu chuẩn tự nguyện về tác động và chuỗi giá trị (Nhận ý kiến đóng góp của công chúng đến hết ngày 31 tháng 10)
-
Các ý kiến đóng góp của công chúng về phạm vi 2 của nghị định thư GHG sửa đổi đã được công bố — Nhiều phương pháp sẽ được xem xét do những bất đồng về việc đối sánh theo giờ, v.v.
-
Đo lường và công khai để "thực hiện" tích cực các biện pháp bảo vệ thiên nhiên — Hội nghị thượng đỉnh Kumamoto đã hé lộ hai trụ cột của tác động và "sự phụ thuộc".