Phát thải trong chuỗi cung ứng là gì? Sự khác biệt giữa phạm vi 1, 2 và 3, và những điểm quan trọng cần hiểu trong thực tế.


Khi phản ứng với biến đổi khí hậu chuyển từ "trách nhiệm xã hội của doanh nghiệp (CSR)" sang "yêu cầu thiết yếu để tồn tại của doanh nghiệp", việc quản lý khí thải trong phạm vi một công ty đơn lẻ không còn đủ để đáp ứng nhu cầu của nhà đầu tư và khách hàng. Với việc Ủy ban Tiêu chuẩn Bền vững công bố dự thảo các tiêu chuẩn công bố thông tin và việc tăng cường các quy định quốc tế như Chỉ thị Báo cáo Bền vững Doanh nghiệp (CSRD) của châu Âu, việc hiểu và công bố lượng khí thải nhà kính (GHG) trên toàn bộ chuỗi cung ứng (chuỗi giá trị) đã trở thành một nhu cầu cấp thiết.
Bài viết này cung cấp lời giải thích kỹ lưỡng từ góc độ thực tiễn, bao gồm mọi thứ từ định nghĩa cơ bản về "phát thải chuỗi cung ứng", đến sự khác biệt rõ ràng giữa chúng và Phạm vi 3, phân loại tất cả 15 danh mục, và những "khó khăn trong tính toán" mà người thực hành gặp phải cũng như cách khắc phục chúng.
Phát thải chuỗi cung ứng là gì?
Định nghĩa và Tổng quan
Phát thải chuỗi cung ứng đề cập đến lượng khí thải nhà kính (GHG) được tạo ra trong toàn bộ chuỗi giá trị (chuỗi cung ứng), bao gồm thu mua nguyên liệu thô, sản xuất, hậu cần, bán hàng, sử dụng và thải bỏ, liên quan đến các hoạt động kinh doanh của công ty.
Nghị định thư quốc tế về khí nhà kính phân loại và sắp xếp lượng khí thải của các doanh nghiệp thành ba loại: Phạm vi 1, Phạm vi 2 và Phạm vi 3.
Do đó, trên thực tế, người ta thường hiểu tổng lượng khí thải này là khí thải chuỗi cung ứng, thể hiện bức tranh tổng thể về khí thải liên quan đến các hoạt động kinh doanh.
Lượng khí thải trong chuỗi cung ứng = Lượng khí thải phạm vi 1 + Lượng khí thải phạm vi 2 + Lượng khí thải phạm vi 3
Nói cách khác, lượng khí thải trong chuỗi cung ứng là một chỉ số được sử dụng để hiểu tổng lượng khí thải từ các hoạt động của một công ty, bao gồm không chỉ lượng khí thải trực tiếp của chính công ty đó mà còn cả lượng khí thải của các đối tác kinh doanh và khách hàng.
Mối quan hệ và sự khác biệt giữa Phạm vi 1, 2 và 3
Phạm vi 3 chỉ đề cập đến một phần lượng khí thải trong chuỗi cung ứng (lượng khí thải phát sinh bên ngoài phạm vi công ty).
Ở nhiều công ty, phần lớn lượng khí thải tập trung ở Phạm vi 3, vì vậy các cuộc thảo luận thường xoay quanh Phạm vi 3. Tuy nhiên, khí thải chuỗi cung ứng là một khái niệm bao gồm cả ba loại khí thải Phạm vi 1, 2 và 3.
Định nghĩa của từng thuật ngữ như sau:
phân loại | sự định nghĩa | Ví dụ cụ thể |
Scope1 | Phát thải khí nhà kính trực tiếp từ chính các doanh nghiệp | Quá trình đốt nhiên liệu trong lò hơi nhà máy, sử dụng xăng cho xe công ty, khí thải từ các quy trình công nghiệp. |
| cope2 | Phát thải gián tiếp từ việc sử dụng điện, nhiệt và hơi nước do các công ty khác cung cấp. | Sử dụng điện mua ngoài, hệ thống sưởi và làm mát khu vực, v.v. |
Scope3 | Phát thải từ các công ty khác liên quan đến các hoạt động kinh doanh không thuộc Phạm vi 1 và 2. | Thu mua nguyên liệu thô, vận chuyển, đi lại/công tác của nhân viên, sử dụng sản phẩm và xử lý chất thải. |
Nói tóm lại, Phạm vi 3 đề cập đến "các khí thải phát sinh ngoài tầm kiểm soát trực tiếp của công ty nhưng do các hoạt động kinh doanh của công ty gây ra."
Tại sao lượng khí thải trong chuỗi cung ứng lại quan trọng?
Vì sao phần lớn khí thải tập trung ở phạm vi 3?
Đối với nhiều nhà sản xuất và nhà bán lẻ, lượng khí thải nhà kính (Phạm vi 1, 2) từ các nhà máy và văn phòng của họ chỉ là phần nổi của tảng băng chìm. Điều này là do phần lớn lượng khí thải phát sinh trong giai đoạn thu mua nguyên liệu thô (thượng nguồn) và khi các sản phẩm đã bán được khách hàng sử dụng (hạ nguồn).
Ví dụ, đối với nhà sản xuất ô tô, "quá trình đốt cháy xăng trong khi lái xe (Loại 11)" chiếm phần lớn lượng khí thải. Tương tự, đối với các nhà sản xuất thiết bị gia dụng và thiết bị CNTT, giai đoạn sử dụng sản phẩm (Loại 11) thường là điểm phát thải lớn nhất. Mặt khác, đối với các nhà sản xuất thực phẩm, "sản xuất các sản phẩm nông nghiệp được sử dụng làm nguyên liệu thô (Loại 1)" thường chiếm phần lớn lượng khí thải.
Do đó, vì phát thải thuộc phạm vi 3 chiếm phần lớn lượng phát thải của nhiều công ty, việc chỉ giảm phát thải thuộc phạm vi 1 và 2 có thể chỉ mang lại tác động hạn chế đáng kể đến biến đổi khí hậu.
Yêu cầu của Nhà đầu tư/Khách hàng (CDP/SBT)
Trong các đánh giá tác động môi trường của doanh nghiệp, lượng khí thải trong chuỗi cung ứng là một yêu cầu bắt buộc trong các trường hợp sau:
Trả lời Bản câu hỏi CDP: CDP, được các nhà đầu tư tổ chức đánh giá cao, yêu cầu tính toán và công bố lượng khí thải thuộc Phạm vi 1, 2 và 3. Đặc biệt, lượng khí thải thuộc Phạm vi 3 được coi là một mục quan trọng, trong đó tính toàn diện và chính xác ảnh hưởng đáng kể đến việc đánh giá. Yêu cầu trả lời chủ yếu được gửi đến các công ty niêm yết trên Thị trường Chính (Prime Market), và việc không trả lời hoặc cung cấp câu trả lời không đầy đủ có nguy cơ làm giảm giá trị thị trường.
Chứng nhận SBT (Mục tiêu dựa trên khoa học): Để đạt được chứng nhận SBT, mức độ mục tiêu giảm phát thải phù hợp với Hiệp định Paris, các công ty có lượng phát thải Scope 3 chiếm từ 40% trở lên tổng lượng phát thải của họ (tổng của phát thải Scope 1, 2 và 3) phải đặt ra các mục tiêu giảm phát thải Scope 3.
Yêu cầu của khách hàng: Để các công ty lớn đạt được mục tiêu SBT (Standard Business Trade - Giao dịch dựa trên xã hội), việc giảm phát thải từ các nhà cung cấp là điều thiết yếu. Do đó, ngày càng có nhiều yêu cầu đối với các nhà cung cấp về việc tính toán và công khai lượng phát thải như một điều kiện giao dịch.
Rủi ro và cơ hội kinh doanh
Khi việc định giá carbon, chẳng hạn như thuế carbon, trở nên phổ biến hơn, lượng khí thải trên toàn bộ chuỗi cung ứng представля một "rủi ro kinh doanh" trực tiếp dẫn đến chi phí tăng cao trong tương lai. Mặt khác, việc xây dựng các sản phẩm và chuỗi cung ứng ít phát thải carbon có thể trở thành "nguồn lợi thế cạnh tranh" thu hút khách hàng có ý thức về môi trường.
Sắp xếp 15 danh mục của Phạm vi 3
Các danh mục thuộc phạm vi 3 được phân loại thành 15 loại theo nghị định thư GHG. Trên thực tế, người ta thường phân loại chúng thành các nhóm "thượng nguồn" và "hạ nguồn".
Sự phân biệt giữa thượng nguồn và hạ nguồn dựa trên vị trí trong chuỗi cung ứng (chuỗi giá trị) (cho dù đó là phía thu mua hay phía bán hàng). Trên thực tế, dễ hiểu nhất là thượng nguồn là bất cứ điều gì liên quan đến hoạt động mua hàng, còn hạ nguồn là bất cứ điều gì liên quan đến các sản phẩm đã được bán.
Hơn nữa, giao thức GHG không yêu cầu tính toán tất cả 15 hạng mục; nó chỉ yêu cầu tính toán các hạng mục liên quan đến hoạt động kinh doanh của công ty.
Trên phạm vi quốc tế, Nghị định thư GHG đóng vai trò là tiêu chuẩn để xác định các hạng mục Phạm vi 3 và phạm vi tính toán của chúng. Tuy nhiên, có một số khác biệt trong cách xử lý so với hướng dẫn của Bộ Môi trường Nhật Bản (ví dụ: cách xử lý tổn thất truyền tải và phân phối cũng như các hạng mục đầu tư). Bài viết này sắp xếp thông tin dựa trên các định nghĩa trong Nghị định thư GHG *1 , có tính đến tính nhất quán quốc tế và mối liên hệ với các khuôn khổ như SBT.
Các danh mục thượng nguồn (Danh mục 1-8)
Đây là lượng khí thải liên quan đến các mặt hàng được mua hoặc thu mua để hỗ trợ các hoạt động sản xuất và bán hàng của công ty chúng tôi.
| Loại | tên | Giải thích và các điểm thực hành |
| 1 | Sản phẩm và dịch vụ đã mua | Nguyên liệu thô, linh kiện, bao bì, văn phòng phẩm, phần mềm, v.v. Đây là những nhóm hàng chính tạo ra lượng khí thải lớn cho nhiều công ty. |
| 2 | Hàng hóa vốn | Điều này đề cập đến lượng khí thải liên quan đến việc xây dựng và sản xuất tài sản cố định như thiết bị, máy móc, nhà cửa và phương tiện được mua trong khoảng thời gian quy định. Thay vì khấu hao, toàn bộ số tiền được ghi nhận một lần vào năm mua (năm nghiệm thu). |
| 3 | Các hoạt động liên quan đến nhiên liệu và năng lượng không thuộc phạm vi 1 và 2. | Điều này bao gồm tổn thất từ quá trình khai thác, tinh chế và truyền tải/phân phối nhiên liệu và điện năng đã mua. Đây là phần được gọi là "Wtt (Well to Tank)". |
| 4 | Vận chuyển và phân phối (thượng nguồn) | Danh mục này bao gồm vận chuyển mà công ty chịu chi phí với tư cách là người gửi hàng, chẳng hạn như thu mua nguyên vật liệu và hậu cần. Vận chuyển mà công ty không chịu chi phí có thể thuộc Danh mục 9 (cần diễn giải cẩn thận). |
| 5 | Chất thải phát sinh từ hoạt động kinh doanh | Điều này đề cập đến chất thải phát sinh từ công ty chúng tôi được xử lý bởi nhà thầu bên ngoài hoặc chính quyền địa phương (không bao gồm các vật liệu có giá trị). Nếu chất thải được xử lý trong khuôn viên của chính công ty chúng tôi, nó thuộc Phạm vi 1. |
| 6 | chuyến công tác | Được tính toán dựa trên dữ liệu hoàn trả chi phí đi lại của nhân viên, v.v. |
| 7 | Nhân viên đi làm | Lượng khí thải liên quan đến việc nhân viên đi lại. Mỗi công ty cần thiết lập các quy tắc riêng về việc xử lý hình thức làm việc từ xa. |
8 | Tài sản cho thuê (thượng nguồn) | Điều này bao gồm lượng khí thải từ các văn phòng và các cơ sở khác mà công ty thuê. Tuy nhiên, lượng khí thải liên quan đến tài sản thuê không được tính vào Phạm vi 3 nếu chúng được hạch toán là Phạm vi 1 hoặc Phạm vi 2. |
Các hạng mục thấp hơn (Hạng mục 9-15)
Đây là lượng khí thải phát sinh từ các quy trình sau khi sản phẩm của công ty đã được vận chuyển. Điều này đặc biệt quan trọng đối với các công ty B2C và các nhà sản xuất hàng hóa lâu bền.
| loại | tên | Giải thích và các điểm thực hành |
| 9 | Vận chuyển và phân phối (xuôi dòng) | Điều này đề cập đến lượng chất thải phát sinh trong quá trình vận chuyển, lưu kho và bán hàng tại các cửa hàng bán lẻ sau khi giao hàng, mà công ty không phải chịu chi phí. |
| 10 | Xử lý sản phẩm đã bán | Đối với các nhà sản xuất sản phẩm trung gian (vật liệu và linh kiện), điều này đề cập đến lượng khí thải phát sinh từ quá trình chế biến và lắp ráp tại điểm bán hàng. |
| 11 | Sử dụng sản phẩm đã bán | Danh mục này bao gồm các sản phẩm tiêu thụ năng lượng trong quá trình sử dụng, chẳng hạn như ô tô, thiết bị gia dụng và thiết bị dùng gas, chiếm một phần đáng kể lượng khí thải. Thông thường, lượng khí thải ước tính cho toàn bộ vòng đời của một sản phẩm được tính vào năm sản phẩm đó được bán ra. |
| 12 | Xử lý sản phẩm đã bán | Lượng khí thải phát sinh từ việc người dùng thải bỏ và tái chế sản phẩm. |
| 13 | Tài sản cho thuê (xuôi dòng) | Lượng khí thải phát sinh từ hoạt động của các tài sản mà công ty cho thuê. Nếu lượng khí thải này được tính vào lượng khí thải Phạm vi 1 và 2 của công ty, chúng sẽ được loại trừ khỏi việc tính toán của Loại 13. |
| 14 | Nhượng quyền thương mại | Lượng khí thải từ các cửa hàng nhượng quyền (Phạm vi 1, 2) được tính toán bởi trụ sở chính của FC. |
| 15 | sự đầu tư | Danh mục này đề cập đến lượng khí thải của các bên nhận đầu tư và cho vay (lượng khí thải tài chính), chủ yếu nhắm vào các tổ chức tài chính và công ty đầu tư. |
Phương pháp tính toán lượng khí thải trong chuỗi cung ứng
Phương pháp cơ bản để tính toán lượng khí thải trong chuỗi cung ứng là phép nhân đơn giản sau:
Lượng phát thải = Mức độ hoạt động × Cường độ phát thải
Dữ liệu hoạt động: Các đại lượng thể hiện quy mô hoạt động kinh doanh (ví dụ: số tiền mua hàng, trọng lượng mua hàng, lượng điện tiêu thụ, tấn-kilômét vận chuyển, v.v.).
Hệ số phát thải: Lượng phát thải trên mỗi đơn vị hoạt động (ví dụ: lượng phát thải CO2 trên mỗi kg sắt, lượng phát thải CO2 trên mỗi tấn-kilômét vận chuyển bằng xe tải).
Hơn nữa, trong phạm vi phát thải chuỗi cung ứng, phạm vi 3 đặc biệt nhắm đến các hoạt động không nằm trong tầm kiểm soát trực tiếp của công ty, do đó các tính toán dựa trên ước tính chứ không phải đo lường thực tế. Vì lý do này, thông lệ phổ biến là bắt đầu tính toán bằng các ước tính sơ bộ sử dụng cường độ phát thải trung bình và sau đó dần dần tinh chỉnh các tính toán cho các hạng mục quan trọng.
Hai phương pháp được sử dụng trong thực tiễn
Phương pháp tính giá thành đơn vị (sử dụng dữ liệu thứ cấp)
Tổng quan: Phương pháp này sử dụng các giá trị trung bình (dữ liệu thứ cấp) từ các cơ sở dữ liệu như của Bộ Môi trường và IDEA (Cơ sở dữ liệu kiểm kê để phân tích môi trường).
Ưu điểm: Nếu bạn có số liệu về số lượng và trọng lượng hàng hóa đã mua, bạn có thể tính toán và bắt đầu dễ dàng.
Nhược điểm: Vì sử dụng số liệu trung bình ngành, nên ngay cả khi các nhà cung cấp nỗ lực giảm thiểu riêng lẻ, những nỗ lực này khó có thể được phản ánh trong số liệu giảm thiểu phạm vi 3 của chính họ.
Sử dụng dữ liệu sơ cấp (dữ liệu cụ thể của nhà cung cấp)
Tổng quan: Phương pháp sử dụng các giá trị đo thực tế và các giá trị tính toán thu được trực tiếp từ nhà cung cấp.
Lợi ích: Phương pháp này cho phép tính toán chính xác hơn và phản ánh được hiệu quả giảm thiểu đạt được nhờ hợp tác với các nhà cung cấp trong dữ liệu số. Nghị định thư về khí nhà kính cũng khuyến nghị sử dụng "phương pháp lai" kết hợp dữ liệu sơ cấp và cơ sở dữ liệu thứ cấp để tính toán.
Nhược điểm: Khối lượng công việc cần thiết để thu thập dữ liệu rất lớn, và nó cũng phụ thuộc vào khả năng tính toán của nhà cung cấp.
Các bước cơ bản của phép tính
Xác định mục đích của việc tính toán: Chỉ để giám sát nội bộ, để áp dụng cho SBT, hay để công khai thông tin ra bên ngoài?
Xác định phạm vi (giới hạn) của phép tính: Liệu nó có nên bao gồm các công ty thuộc tập đoàn, hay cũng nên bao gồm cả các công ty liên kết theo phương pháp vốn chủ sở hữu?
Phân loại theo danh mục: Xác định các danh mục phù hợp với hoạt động kinh doanh của công ty bạn từ tổng số 15 danh mục.
Cách tính cho từng hạng mục: Thu thập dữ liệu hoạt động và nhân với chi phí đơn vị tương ứng.
Những hiểu lầm phổ biến
"Tất cả các hạng mục phải được tính toán một cách hoàn hảo": Trên thực tế, các hạng mục có lượng phát thải cực nhỏ có thể bị loại trừ hoặc xử lý bằng các ước tính dựa trên "mức độ quan trọng". Trước hết, việc "sàng lọc" để nắm bắt bức tranh tổng thể là rất quan trọng.
"Không được phép tính trùng lặp ở khâu đầu vào và cuối ra": Về mặt khái niệm, lượng khí thải trong chuỗi cung ứng là các chỉ số giả định sự chồng chéo với lượng khí thải Phạm vi 1 và 2 của các công ty khác (ví dụ: Phạm vi 3 Loại 1 của công ty bạn tương ứng với Phạm vi 1 và 2 của nhà cung cấp). Mặc dù sự chồng chéo này gây ra vấn đề cho toàn xã hội, nhưng nó vẫn được chấp nhận như một chỉ số quản lý đối với một công ty riêng lẻ.
5. Những thách thức thường gặp trong thực tiễn
Có một thách thức mà những người sắp bắt đầu thực hiện phép tính chắc chắn sẽ phải đối mặt.
Khó khăn trong việc thu thập dữ liệu
Trở ngại lớn nhất là dữ liệu nằm rải rác khắp công ty.
Danh mục 1 (Sản phẩm đã mua) chứa dữ liệu mua hàng.
Danh mục 4 (Hậu cần) bao gồm dữ liệu quản lý hậu cần.
Các hạng mục 6 (chuyến công tác) và 7 (đi lại hàng ngày) bao gồm dữ liệu về nhân sự và các vấn đề chung. Để tích hợp dữ liệu này, một hệ thống hợp tác liên phòng ban là rất cần thiết.
Những trở ngại trong hợp tác với nhà cung cấp
Để thu thập dữ liệu sơ cấp, cần phải yêu cầu dữ liệu phát thải từ các nhà cung cấp. Tuy nhiên, nhiều nhà cung cấp vừa và nhỏ không có hệ thống tính toán cần thiết, dẫn đến các vấn đề như không nhận được phản hồi hoặc nhận được dữ liệu có độ chính xác thấp.
Những hạn chế của việc quản lý bằng Excel
Mặc dù có thể thực hiện các phép tính bằng Excel ở giai đoạn đầu, nhưng khi số lượng địa điểm và mặt hàng tăng lên, các tệp tin sẽ trở nên cồng kềnh, và việc quản lý cập nhật hệ số (thích ứng với việc điều chỉnh chi phí đơn vị hàng năm) và sự phụ thuộc vào chuyên môn cá nhân tiềm ẩn nhiều rủi ro. Do đó, nhiều công ty đang chuyển sang sử dụng các dịch vụ tính toán dựa trên điện toán đám mây.
Hướng dẫn tiến hành công việc thực hành (gồm 5 bước)
Đây là lộ trình để tính toán và giảm thiểu một cách hiệu quả và tiết kiệm chi phí.
BƯỚC 1: Xác định ranh giới và thiết lập hệ thống thăng tiến
Chúng tôi sẽ xác định phạm vi tính toán (các công ty hợp nhất) và thành lập một nhóm dự án bao gồm các bộ phận liên quan trong công ty (mua hàng, hậu cần, sản xuất, bán hàng, v.v.). Chúng tôi cũng sẽ tạo ra một môi trường cho phép trích xuất dữ liệu cần thiết từ dữ liệu kế toán và hệ thống ERP.
BƯỚC 2: Xác định các hạng mục ưu tiên (sàng lọc)
Thay vì ngay lập tức thực hiện các tính toán chi tiết cho tất cả các hạng mục, trước tiên chúng ta tạo ra một bức tranh tổng quan sơ bộ bằng cách sử dụng dữ liệu tiền tệ và các thông tin khác. Chúng ta xác định "những hạng mục chính nào chiếm 80% lượng khí thải" và quyết định tập trung nguồn lực vào những lĩnh vực nào. Điều này được gọi là "tính toán sàng lọc".
BƯỚC 3: Tính toán năm cơ sở bằng phương pháp tiêu thụ đơn vị
Đối với các hạng mục ưu tiên đã được xác định, lượng phát thải năm cơ sở được xác định bằng cách sử dụng dữ liệu thứ cấp (cường độ trung bình) từ các cơ sở dữ liệu như của Bộ Môi trường. Điều này tạo cơ sở cho việc thiết lập các mục tiêu như Mục tiêu dựa trên khoa học (SBT).
BƯỚC 4: Tinh chỉnh (Chuyển sang dữ liệu chính)
Đối với các mặt hàng và nhà cung cấp chính có lượng phát thải đặc biệt cao và tiềm năng giảm đáng kể, chúng tôi sẽ dần chuyển từ việc thu thập và áp dụng dữ liệu tiêu thụ đơn vị trung bình sang thu thập và áp dụng dữ liệu sơ cấp phản ánh giá trị thực tế. Điều này sẽ cho phép hiệu quả của các biện pháp giảm thiểu cụ thể được phản ánh trong các con số.
BƯỚC 5: Kết nối với các biện pháp giảm thiểu
Phép tính không phải là mục tiêu, mà chỉ là điểm xuất phát.
Mua sắm: Chuyển sang sử dụng vật liệu carbon thấp, tương tác với nhà cung cấp (ví dụ: yêu cầu chứng nhận SBT)
Thiết kế: Sản phẩm có trọng lượng nhẹ, hiệu quả năng lượng được cải thiện và thiết kế có thể tái chế.
Hậu cần: Chúng tôi sẽ chuyển những ý tưởng này thành các kế hoạch hành động cụ thể, chẳng hạn như cải thiện hiệu quả xếp dỡ và chuyển đổi phương thức vận tải, đồng thời triển khai chu trình PDCA.
bản tóm tắt
Việc tính toán và quản lý lượng khí thải trong chuỗi cung ứng hiện đang trở thành một phần trong "bảng đánh giá" của công ty.
Phạm vi 3 là trọng tâm chính: Đối với nhiều công ty, chiến trường chính về khí thải là Phạm vi 3, và việc quản lý nó trong toàn bộ chuỗi cung ứng (chuỗi giá trị), bao gồm cả Phạm vi 3, được coi là rất quan trọng.
Trên thực tế, trọng tâm chuyển từ "ước tính sơ bộ" sang "tính toán chính xác hơn": Thay vì hướng đến sự hoàn hảo ngay từ đầu, thông lệ phổ biến là nắm bắt bức tranh tổng thể (sàng lọc) bằng phương pháp chi phí đơn vị dựa trên giá trị tiền tệ, sau đó tiến hành thu thập dữ liệu sơ cấp bắt đầu từ những điểm nóng quan trọng nhất.
Nhận thức đây là một vấn đề quản lý: Đây không chỉ đơn thuần là nhiệm vụ tổng hợp dữ liệu, mà là một chủ đề liên quan đến "chiến lược quản lý" nhằm giảm thiểu rủi ro trong mua sắm, đáp ứng phản hồi của khách hàng và tạo ra các doanh nghiệp mới ít phát thải carbon.
Mặt khác, trên thực tế, nhiều thách thức phát sinh, chẳng hạn như dữ liệu nằm rải rác ở các bộ phận khác nhau và khó khăn trong việc thu thập thông tin từ nhà cung cấp, dẫn đến gánh nặng tính toán và quản lý rất lớn.
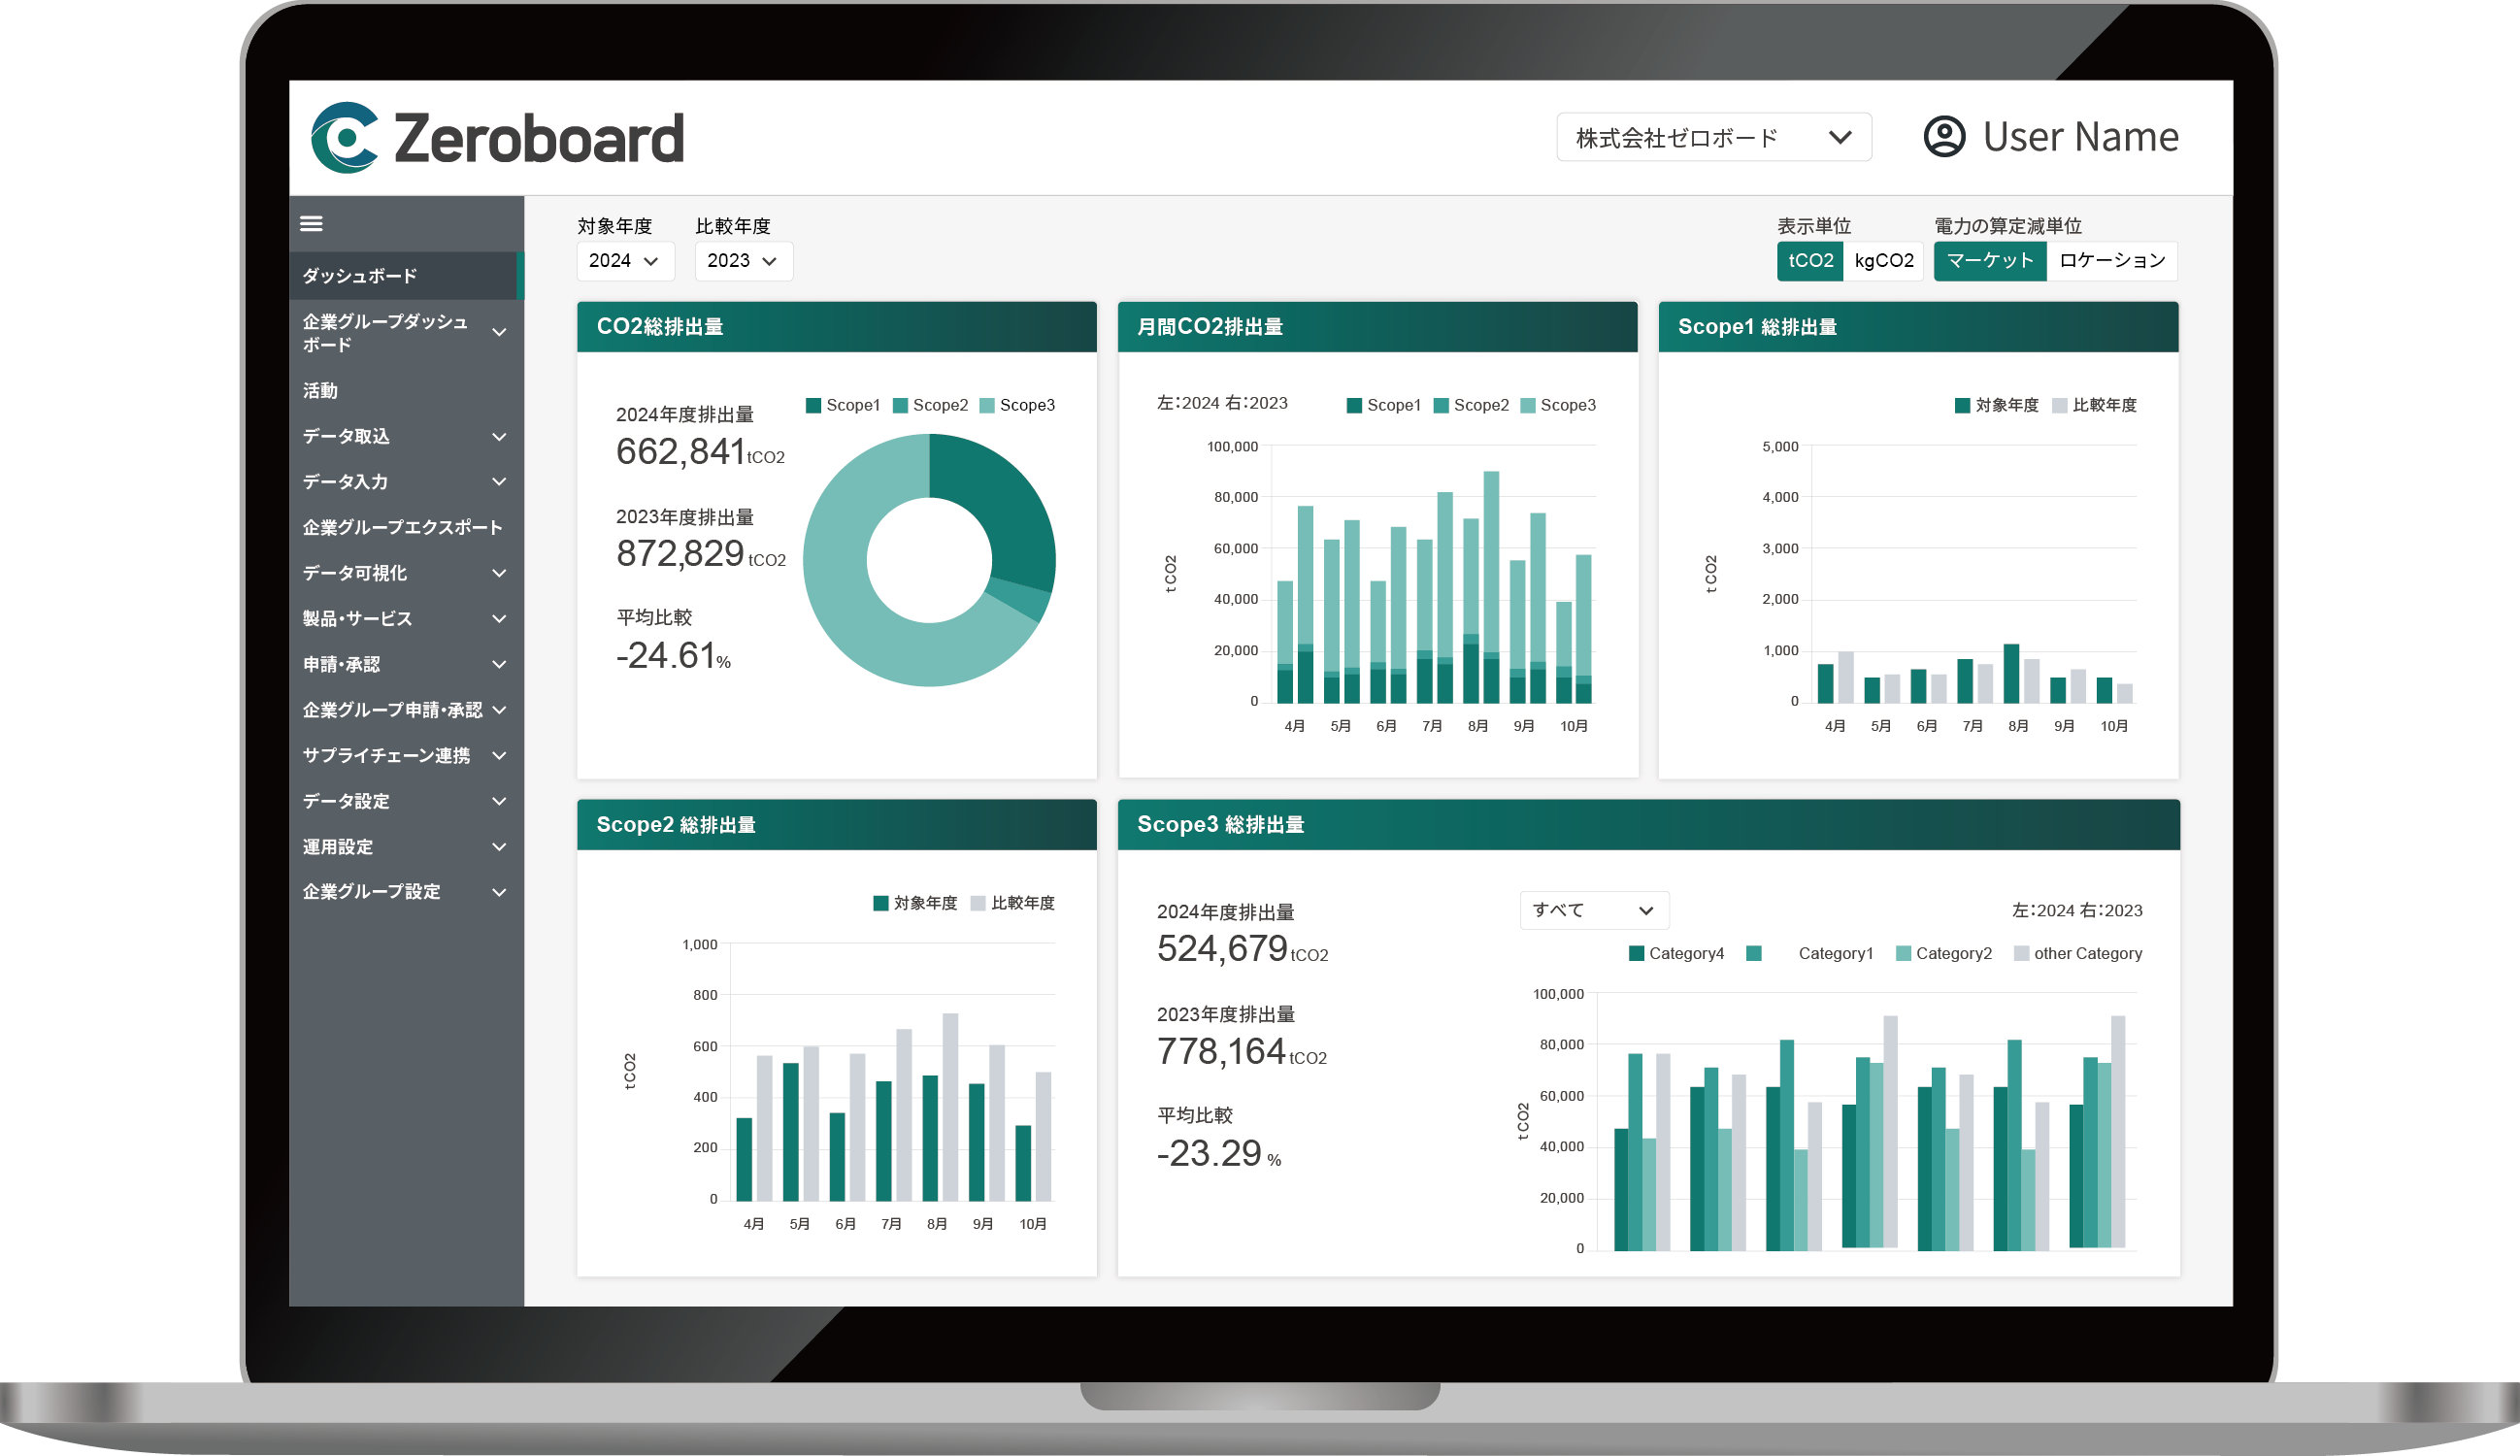
Công ty chúng tôi hỗ trợ mọi thứ, từ việc tính toán lượng khí thải trong chuỗi cung ứng, bao gồm khí thải thuộc phạm vi 1, 2 và 3, đến việc thu thập và quản lý dữ liệu, và xem xét các biện pháp giảm thiểu.
"Trước tiên, tôi muốn hiểu rõ bức tranh tổng thể về hoạt động của công ty chúng ta ở các lĩnh vực 1, 2 và 3."
"Tôi muốn ngừng quản lý mọi thứ bằng Excel."
Các công ty như của bạn chắc chắn nên xem trang dịch vụ của chúng tôi .
thẩm quyền giải quyết:
*1) https://ghgprotocol.org/
Bài viết liên quan
-
GHG Protocol công bố kết quả thu thập ý kiến về AMI – 84% ủng hộ cấu trúc đa tuyên bố, chuyển sang thảo luận Giai đoạn 2.
-
Công bố thông tin bền vững tại châu Á và châu Đại Dương: Tiến trình áp dụng ISSB đang diễn ra, nhưng các quốc gia đang phát triển chú trọng hơn đến tác động.
-
Giải mã bản dự thảo ESRS-40a (trước đây là N ESRS): Những hạn chế đối với các tiêu chuẩn tự nguyện về tác động và chuỗi giá trị (Nhận ý kiến đóng góp của công chúng đến hết ngày 31 tháng 10)
-
Các ý kiến đóng góp của công chúng về phạm vi 2 của nghị định thư GHG sửa đổi đã được công bố — Nhiều phương pháp sẽ được xem xét do những bất đồng về việc đối sánh theo giờ, v.v.
Hội thảo trực tuyến đang diễn ra
-
[CẬP NHẬT - Đồng tài trợ] Các xu hướng mới nhất trong việc sửa đổi Nghị định thư về khí nhà kính và hội nhập ISO: Những gì các công ty nên chuẩn bị ngay bây giờ, nhìn từ bối cảnh hội nhập
Địa điểm: Trực tuyến (Zoom)Phí tham gia: Miễn phí -
[Phát trực tuyến đã ghi hình] [Đồng tài trợ bởi Sokotec] Để đảm bảo việc công bố SSBJ diễn ra suôn sẻ – Các khía cạnh thực tiễn về quản lý dữ liệu khí nhà kính và chuẩn bị đảm bảo –
Địa điểm: Trực tuyến (qua Teams)Phí tham gia: Miễn phí -
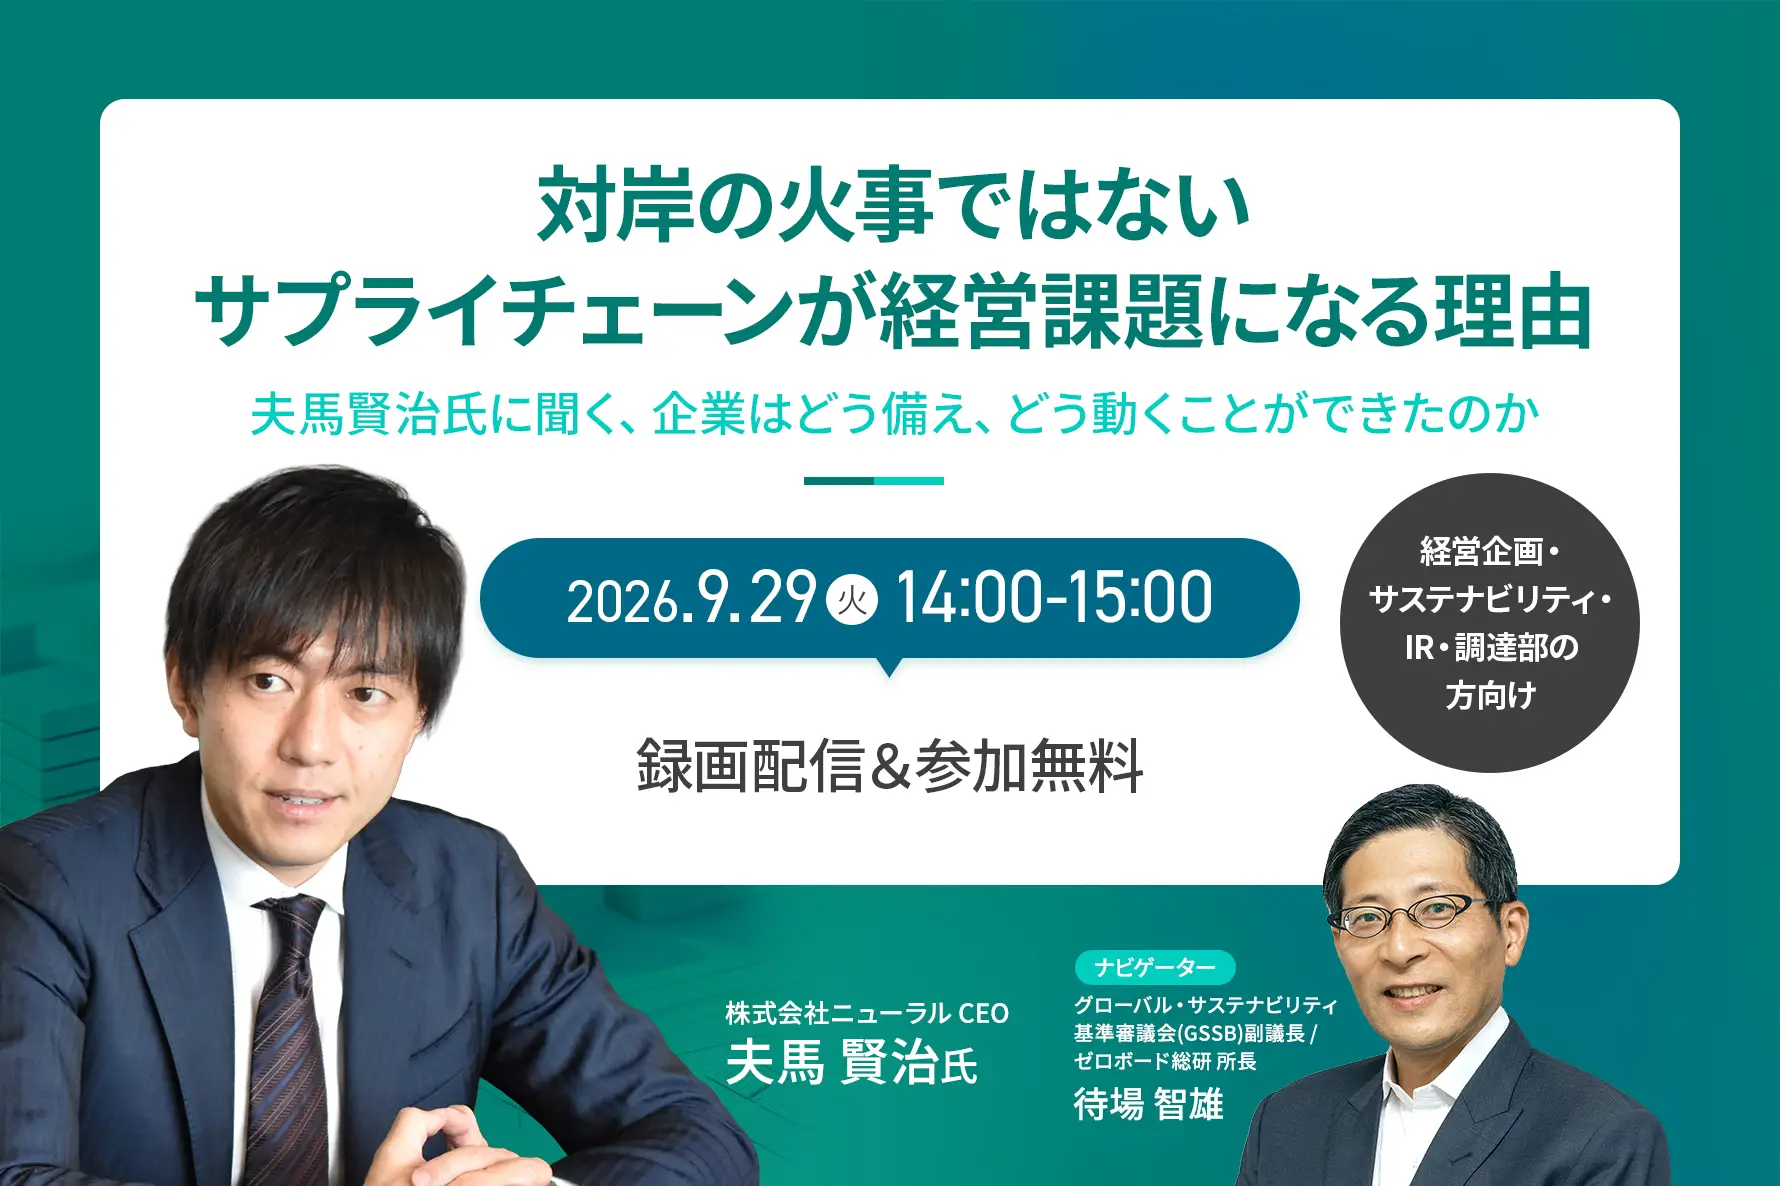
[Bản ghi âm phát sóng] Đây không phải là vấn đề của người khác — Tại sao chuỗi cung ứng đang trở thành vấn đề quản lý: Cuộc phỏng vấn với Kenji Fuma về cách các công ty có thể chuẩn bị và hành động.
Địa điểm: Trực tuyến (Zoom)Phí tham gia: Miễn phí -
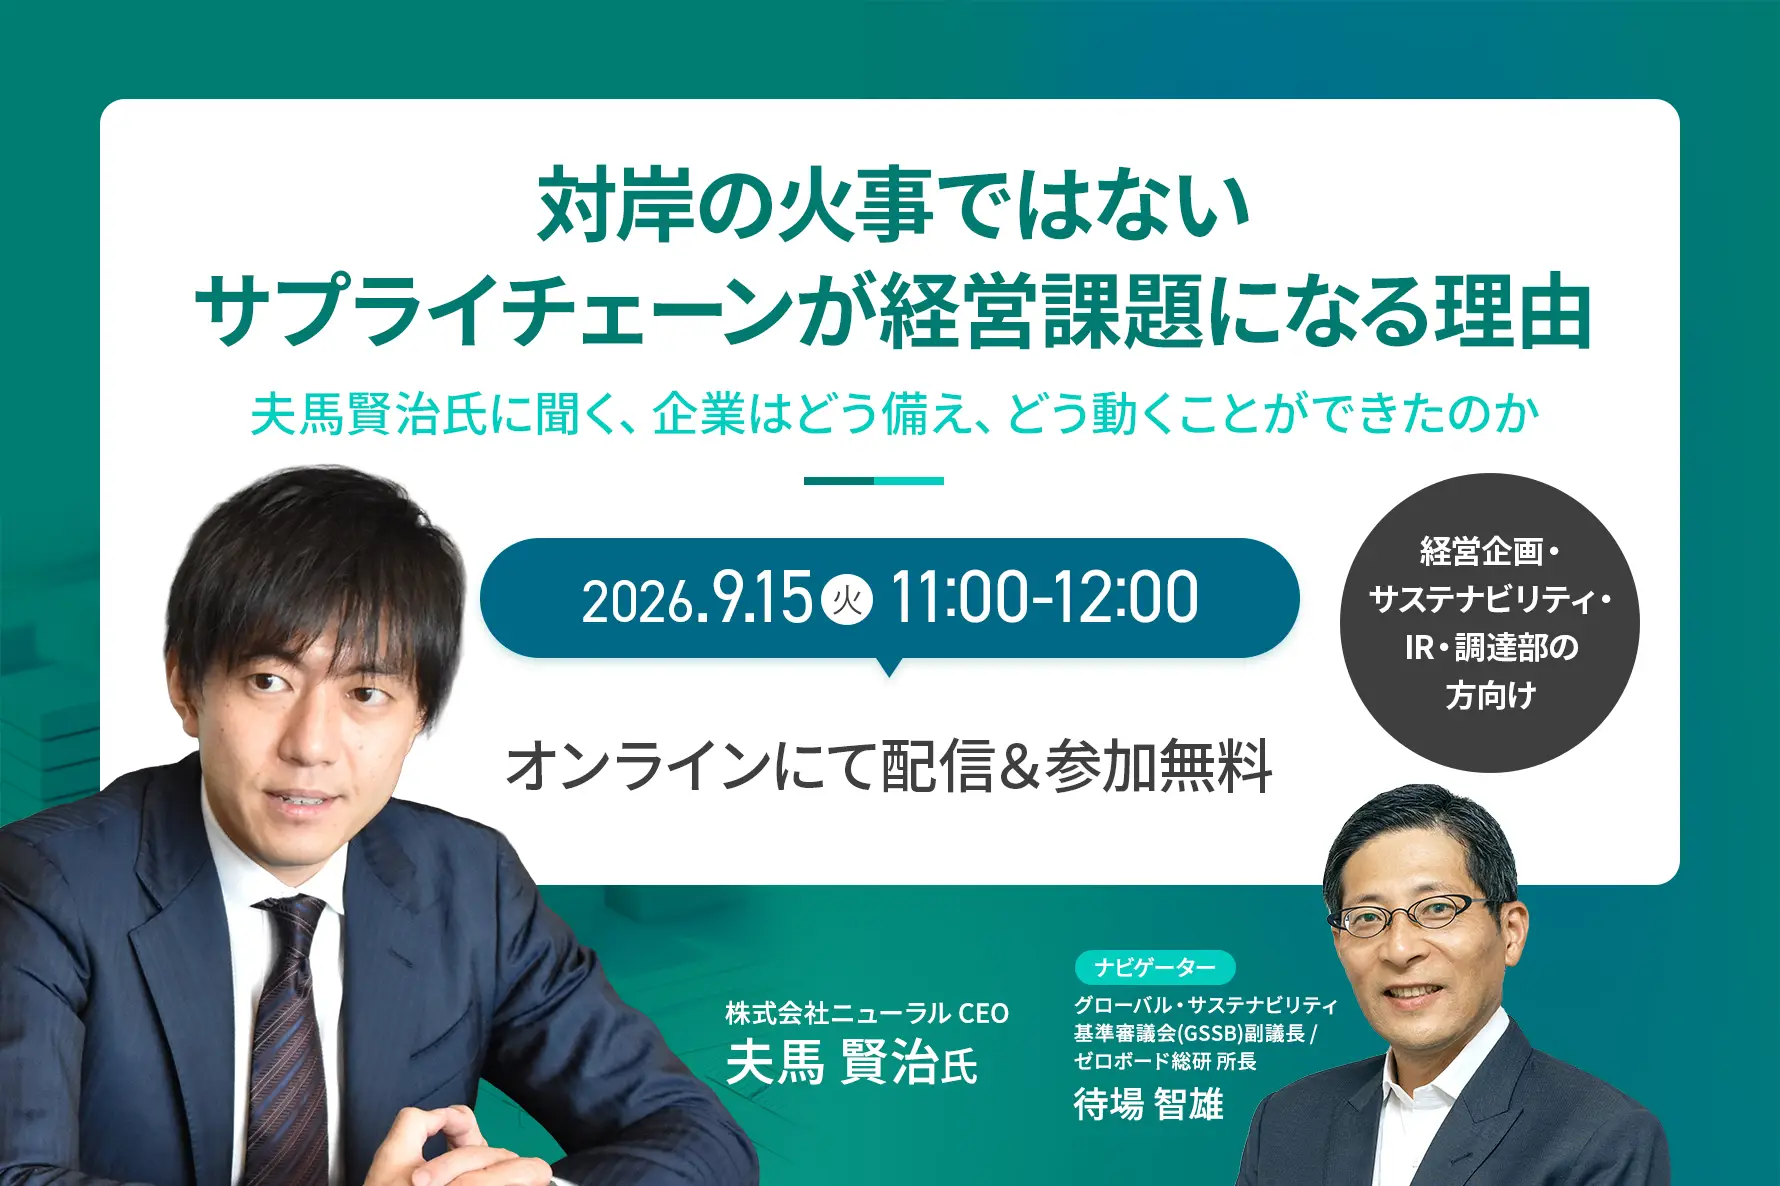
Đây không phải là vấn đề của người khác — Tại sao chuỗi cung ứng đang trở thành một thách thức quản lý: Cuộc phỏng vấn với Kenji Fuma về cách các công ty có thể chuẩn bị và hành động.
Địa điểm: Trực tuyến (Zoom)Phí tham gia: Miễn phí
-
GHG Protocol công bố kết quả thu thập ý kiến về AMI – 84% ủng hộ cấu trúc đa tuyên bố, chuyển sang thảo luận Giai đoạn 2.
-
Công bố thông tin bền vững tại châu Á và châu Đại Dương: Tiến trình áp dụng ISSB đang diễn ra, nhưng các quốc gia đang phát triển chú trọng hơn đến tác động.
-
Giải mã bản dự thảo ESRS-40a (trước đây là N ESRS): Những hạn chế đối với các tiêu chuẩn tự nguyện về tác động và chuỗi giá trị (Nhận ý kiến đóng góp của công chúng đến hết ngày 31 tháng 10)
-
Các ý kiến đóng góp của công chúng về phạm vi 2 của nghị định thư GHG sửa đổi đã được công bố — Nhiều phương pháp sẽ được xem xét do những bất đồng về việc đối sánh theo giờ, v.v.
-
Đo lường và công khai để "thực hiện" tích cực các biện pháp bảo vệ thiên nhiên — Hội nghị thượng đỉnh Kumamoto đã hé lộ hai trụ cột của tác động và "sự phụ thuộc".