Chuyên mục
Tính bền vững không còn chỉ là một xu hướng nữa; nó đã trở thành một yếu tố quan trọng quyết định khả năng cạnh tranh của một công ty.
Ở đây chúng tôi giải thích các chủ đề, xu hướng, luật lệ, v.v. liên quan đến quá trình khử cacbon và quản lý tính bền vững.
-
Giải mã bản dự thảo ESRS-40a (trước đây là N ESRS): Những hạn chế đối với các tiêu chuẩn tự nguyện về tác động và chuỗi giá trị (Nhận ý kiến đóng góp của công chúng đến hết ngày 31 tháng 10)
-
Bạn cảm thấy hạn chế khi quản lý khảo sát nhà cung cấp (khảo sát trách nhiệm xã hội doanh nghiệp) bằng Excel? Hệ thống SAQ có thể giải quyết những vấn đề này như thế nào?
-
Tổng quan về việc sửa đổi Chuẩn mực Báo cáo Bền vững Châu Âu (ESRS) - Tác động của việc đơn giản hóa Chỉ thị Trách nhiệm Xã hội Doanh nghiệp (CSRD) đối với các công ty Nhật Bản và các biện pháp ứng phó thực tiễn.
-
Nghị viện châu Âu thông qua báo cáo tổng hợp đầu tiên: Phạm vi của CSRD và CSDDD được giảm đáng kể, các mục công bố thông tin ESRS giảm 61%.
-
Giải thích đề xuất đơn giản hóa Tiêu chuẩn báo cáo phát triển bền vững Châu Âu (ESRS) - Các công ty Nhật Bản nên phản ứng như thế nào với các sửa đổi đối với CSRD?
-
Bình luận về Dự thảo Omnibus của Châu Âu: Nới lỏng đáng kể các quy định về tính bền vững và tác động của nó
-
Phản ứng của doanh nghiệp dưới thời chính quyền mới của Hoa Kỳ: Thách thức trong việc phi cacbon hóa và phát triển các chiến lược ESG
-
Chỉ thị báo cáo phát triển bền vững của doanh nghiệp (CSRD) là gì? Các hành động mà các công ty Nhật Bản nên thực hiện và các mốc quan trọng
-
Tại sao cần phải xác minh của bên thứ ba? Giải thích về quy trình xác minh của bên thứ ba đối với phát thải GHG
-
GHG Protocol công bố kết quả thu thập ý kiến về AMI – 84% ủng hộ cấu trúc đa tuyên bố, chuyển sang thảo luận Giai đoạn 2.
-
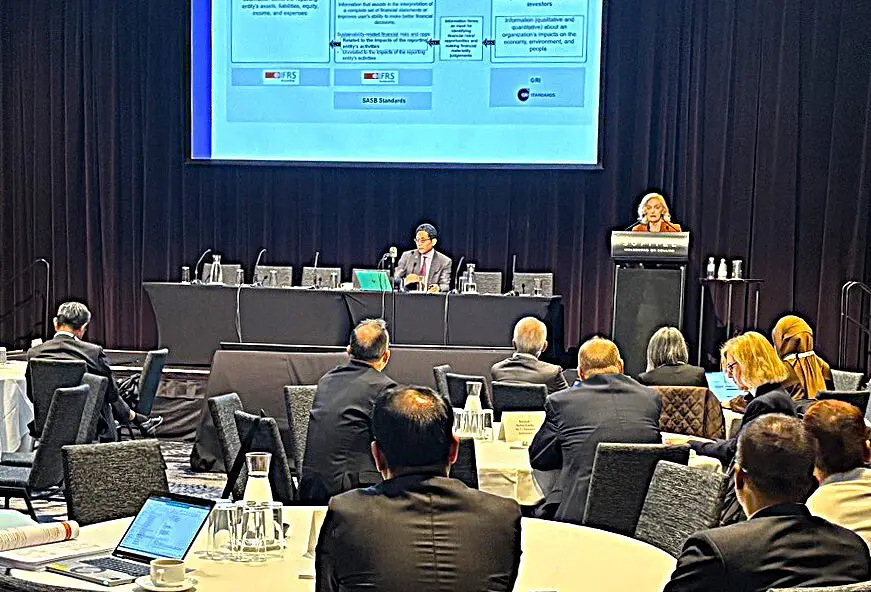
Công bố thông tin bền vững tại châu Á và châu Đại Dương: Tiến trình áp dụng ISSB đang diễn ra, nhưng các quốc gia đang phát triển chú trọng hơn đến tác động.
-
Giải mã bản dự thảo ESRS-40a (trước đây là N ESRS): Những hạn chế đối với các tiêu chuẩn tự nguyện về tác động và chuỗi giá trị (Nhận ý kiến đóng góp của công chúng đến hết ngày 31 tháng 10)
-
Các ý kiến đóng góp của công chúng về phạm vi 2 của nghị định thư GHG sửa đổi đã được công bố — Nhiều phương pháp sẽ được xem xét do những bất đồng về việc đối sánh theo giờ, v.v.
-
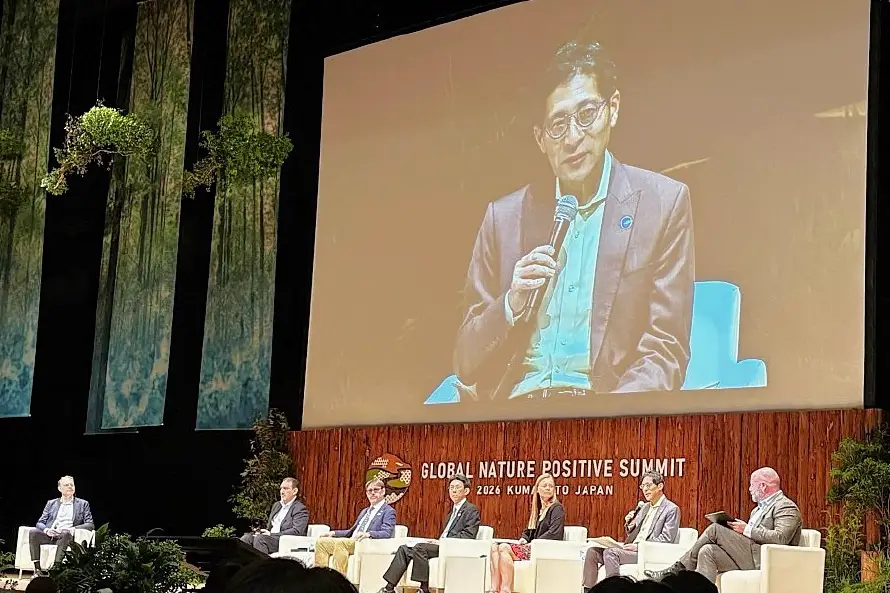
Đo lường và công khai để "thực hiện" tích cực các biện pháp bảo vệ thiên nhiên — Hội nghị thượng đỉnh Kumamoto đã hé lộ hai trụ cột của tác động và "sự phụ thuộc".